৩ লাখ ৭৫ হাজার টাকা পর্যন্ত আয়ে কর নেই: সরকারি চাকরিজীবীদের আয়কর হিসাবে নতুন বাস্তবতা
২০২৬-২৭ করবর্ষের আয়কর হিসাব নিয়ে সরকারি চাকরিজীবীদের মধ্যে আগ্রহ বেড়েছে। বেতন-ভাতার পাশাপাশি সঞ্চয়পত্র, ডিপিএস, বাড়ি ও জমির আয় থাকলে করদায় ঠিকভাবে নির্ণয় করা জটিল হয়ে ওঠে। আর সূত্রভেদে করমুক্ত সীমার তথ্যে অমিল থাকায় বিভ্রান্তিও আছে।
করমুক্ত সীমা ও করহার
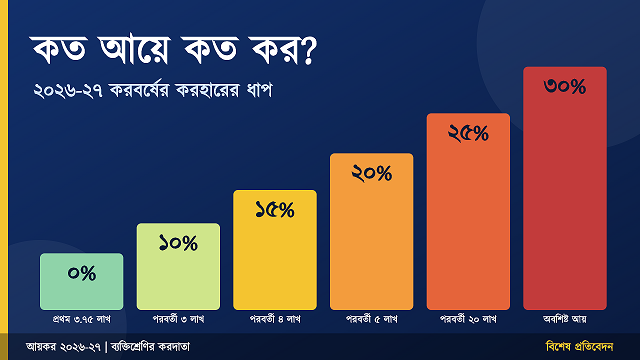
সাধারণ ব্যক্তিশ্রেণির করদাতার জন্য ২০২৬-২৭ ও ২০২৭-২৮ করবর্ষে করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা। নারী ও ৬৫ বছর বা তদূর্ধ্ব করদাতার জন্য এই সীমা ৪ লাখ ২৫ হাজার টাকা, আর প্রতিবন্ধী ও তৃতীয় লিঙ্গের করদাতার জন্য ৫ লাখ টাকা।
করহার ধাপে ধাপে বাড়ে। করমুক্ত অংশের পর পরবর্তী ৩ লাখ টাকায় ১০%, তার পরের ৪ লাখে ১৫%, এরপর ৫ লাখে ২০% এবং তার পরের ২০ লাখে ২৫% কর দিতে হয়। বাকি আয়ের ওপর হার ৩০%। অর্থাৎ আয় সীমা ছাড়ালেই পুরো আয়ের ওপর কর বসে না, শুধু সীমা-অতিরিক্ত অংশ ধাপ অনুযায়ী করযোগ্য হয়।
কর্মকর্তাদের জন্য ন্যূনতম কর
সীমা ছাড়ালে ন্যূনতম করের প্রশ্ন আসে। সাধারণ করদাতার ন্যূনতম কর এখন ৫,০০০ টাকা বলে জানা যাচ্ছে। পুরোনো এলাকাভিত্তিক ৩,০০০ টাকার তথ্য এখন আর প্রযোজ্য নয়, আর নতুন করদাতার জন্য ১,০০০ টাকার আলাদা বিধান আছে। ফলে আয়কর হিসাবে কর কম এলেও করমুক্ত সীমা পার হলে ন্যূনতম কর দিতে হতে পারে। technicalalamin
সূত্রে অমিল: ৩ লাখ ৭৫ হাজার, না ৪ লাখ?
তথ্য যাচাইয়ে একটি অমিল পাওয়া গেছে। একটি গেজেট-ভিত্তিক প্রতিবেদনে সাধারণ করদাতার করমুক্ত সীমা ৪ লাখ টাকা এবং নারী ও প্রবীণদের জন্য ৪ লাখ ৫০ হাজার টাকা লেখা হয়েছে। অন্যদিকে বেশির ভাগ সূত্রে, এর মধ্যে বাজেট-সংক্রান্ত বিশ্লেষণও রয়েছে, ৩ লাখ ৭৫ হাজার টাকার কথাই এসেছে। সবচেয়ে সাম্প্রতিক এবং বিএসএস-এর উদ্ধৃতি দেওয়া প্রতিবেদনও এই সংখ্যাটির পক্ষে। তাই করদাতাদের পরামর্শ, রিটার্ন দাখিলের আগে জাতীয় রাজস্ব বোর্ডের (এনবিআর) চূড়ান্ত বিজ্ঞপ্তি মিলিয়ে নেওয়া। bdservicerules
আয়ের খাত ধরে ধরে হিসাব
এক সরকারি কর্মকর্তার আয়ে সাধারণত কয়েকটি খাত থাকে:
- বেতন ও ভাতা: মূল বেতন, বাড়িভাড়া, চিকিৎসা, উৎসব ও বৈশাখী ভাতা মিলিয়ে মোট বেতন। এর একটি অংশ করমুক্ত ধরা হয়।
- সঞ্চয়পত্র ও ডিপিএসের সুদ ও মুনাফা: সুদ আয়ের সঙ্গে যুক্ত হয়। উৎসে কাটা কর (সাধারণত ১০%) পরে মোট করদায় থেকে সমন্বয় করা যায়।
- বাড়ি ভাড়া: ভাড়া আয় থেকে মেরামত ও সংরক্ষণ খরচ, গৃহঋণের সুদ ও পৌর কর বাদ যায়।
- কৃষিজমি: এর আয়ের একটি অংশ করমুক্ত থাকে।
- বিনিয়োগ রেয়াত: ডিপিএস জমা, সঞ্চয়পত্র ক্রয়, জীবন বীমা প্রিমিয়াম ও ভবিষ্যৎ তহবিলের চাঁদায় রেয়াত মেলে। একটি সূত্রে বিনিয়োগ রেয়াতের হিসাব নিয়ে ভিন্ন তথ্য আছে, তাই রেয়াতের সীমা মিলিয়ে নেওয়া জরুরি।
একটি কাল্পনিক উদাহরণ
বিষয়টি বোঝাতে এখানে একটি কাল্পনিক হিসাব দেওয়া হলো। এটি কোনো বাস্তব ব্যক্তির তথ্য নয়।
মনে করা যাক, একজন কর্মকর্তার বার্ষিক মোট বেতন ১২ লাখ টাকা। বেতনের এক-তৃতীয়াংশ (সর্বোচ্চ ৪.৫ লাখ) করমুক্ত ধরলে করযোগ্য বেতন দাঁড়ায় ৮ লাখ টাকা। সঞ্চয়পত্রের সুদ ৫০ হাজার ও ডিপিএস মুনাফা ২০ হাজার যোগ হলে মোট করযোগ্য আয় ৮ লাখ ৭০ হাজার টাকা।
- প্রথম ৩,৭৫,০০০ টাকায় কর শূন্য।
- পরবর্তী ৩,০০,০০০ টাকায় ১০% হারে ৩০,০০০ টাকা।
- বাকি ১,৯৫,০০০ টাকায় ১৫% হারে ২৯,২৫০ টাকা।
- ধাপভিত্তিক কর মোট ৫৯,২৫০ টাকা।
এই কর্মকর্তা বছরে ৩ লাখ টাকা যোগ্য খাতে বিনিয়োগ করলে রেয়াত হবে নিচের তিনটির সর্বনিম্নটি: বিনিয়োগের ১৫% (৪৫,০০০), আয়ের ৩% (২৬,১০০) এবং সর্বোচ্চ সীমা। অতএব রেয়াত ২৬,১০০ টাকা, আর কর নেমে আসে ৩৩,১৫০ টাকায়। সুদ-মুনাফায় উৎসে কাটা ৭,০০০ টাকা সমন্বয়ের পর বাকি থাকে ২৬,১৫০ টাকা। বেতন থেকে আগে কাটা অগ্রিম কর থাকলে সেটিও বাদ যাবে।
নিট সম্পদ বেশি হলে সারচার্জ
যাঁদের নিট সম্পদ ৪ কোটি টাকার বেশি, তাঁদের ক্ষেত্রে আয়করের ওপর সম্পদ সারচার্জ প্রযোজ্য হতে পারে। সম্পদের ধাপ বাড়লে সারচার্জের হারও বাড়ে। বাড়ি ও জমি থাকা কর্মকর্তাদের এ বিষয়ে আলাদা সতর্কতা দরকার।
বিশেষজ্ঞদের মতো করে যে পরামর্শ
- রিটার্ন দাখিলের আগে নিজের করমুক্ত সীমা কোন শ্রেণির, তা নিশ্চিত করুন।
- সঞ্চয়পত্র ও ডিপিএসের সুদ থেকে কাটা উৎসে করের সনদ সংগ্রহ করে রাখুন।
- বিনিয়োগের প্রমাণ (প্রিমিয়াম রসিদ, ডিপিএস স্টেটমেন্ট) সংরক্ষণ করুন।
- বাড়িভাড়া ও কৃষি আয়ের হিসাব আলাদা খাতায় রাখুন।
- অনলাইনে পাওয়া তথ্য এনবিআরের সর্বশেষ নির্দেশনার সঙ্গে মিলিয়ে নিন।
ফরম লিংক: আয়কর নির্ণয় ক্যালকুলেটর ২০২৬-২৭