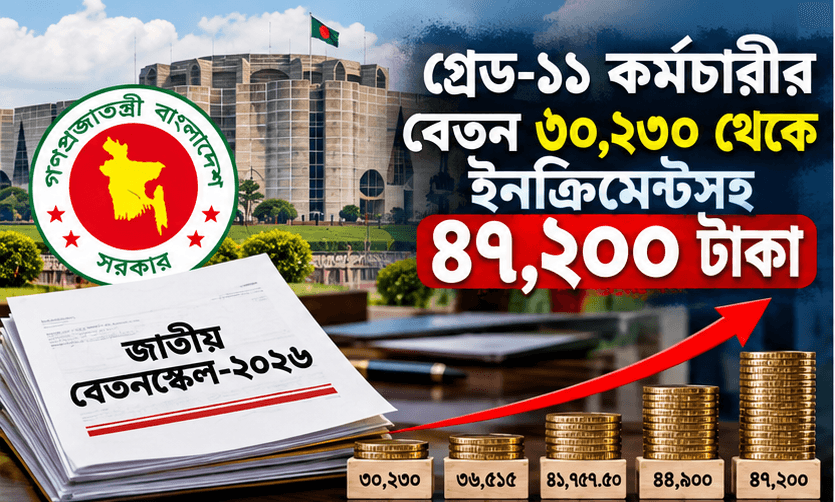
Staff Pay Fixation 2026: গ্রেড-১১ কর্মচারীর বেতন ৩০,২৩০ থেকে ইনক্রিমেন্টসহ ৪৭,২০০ টাকা
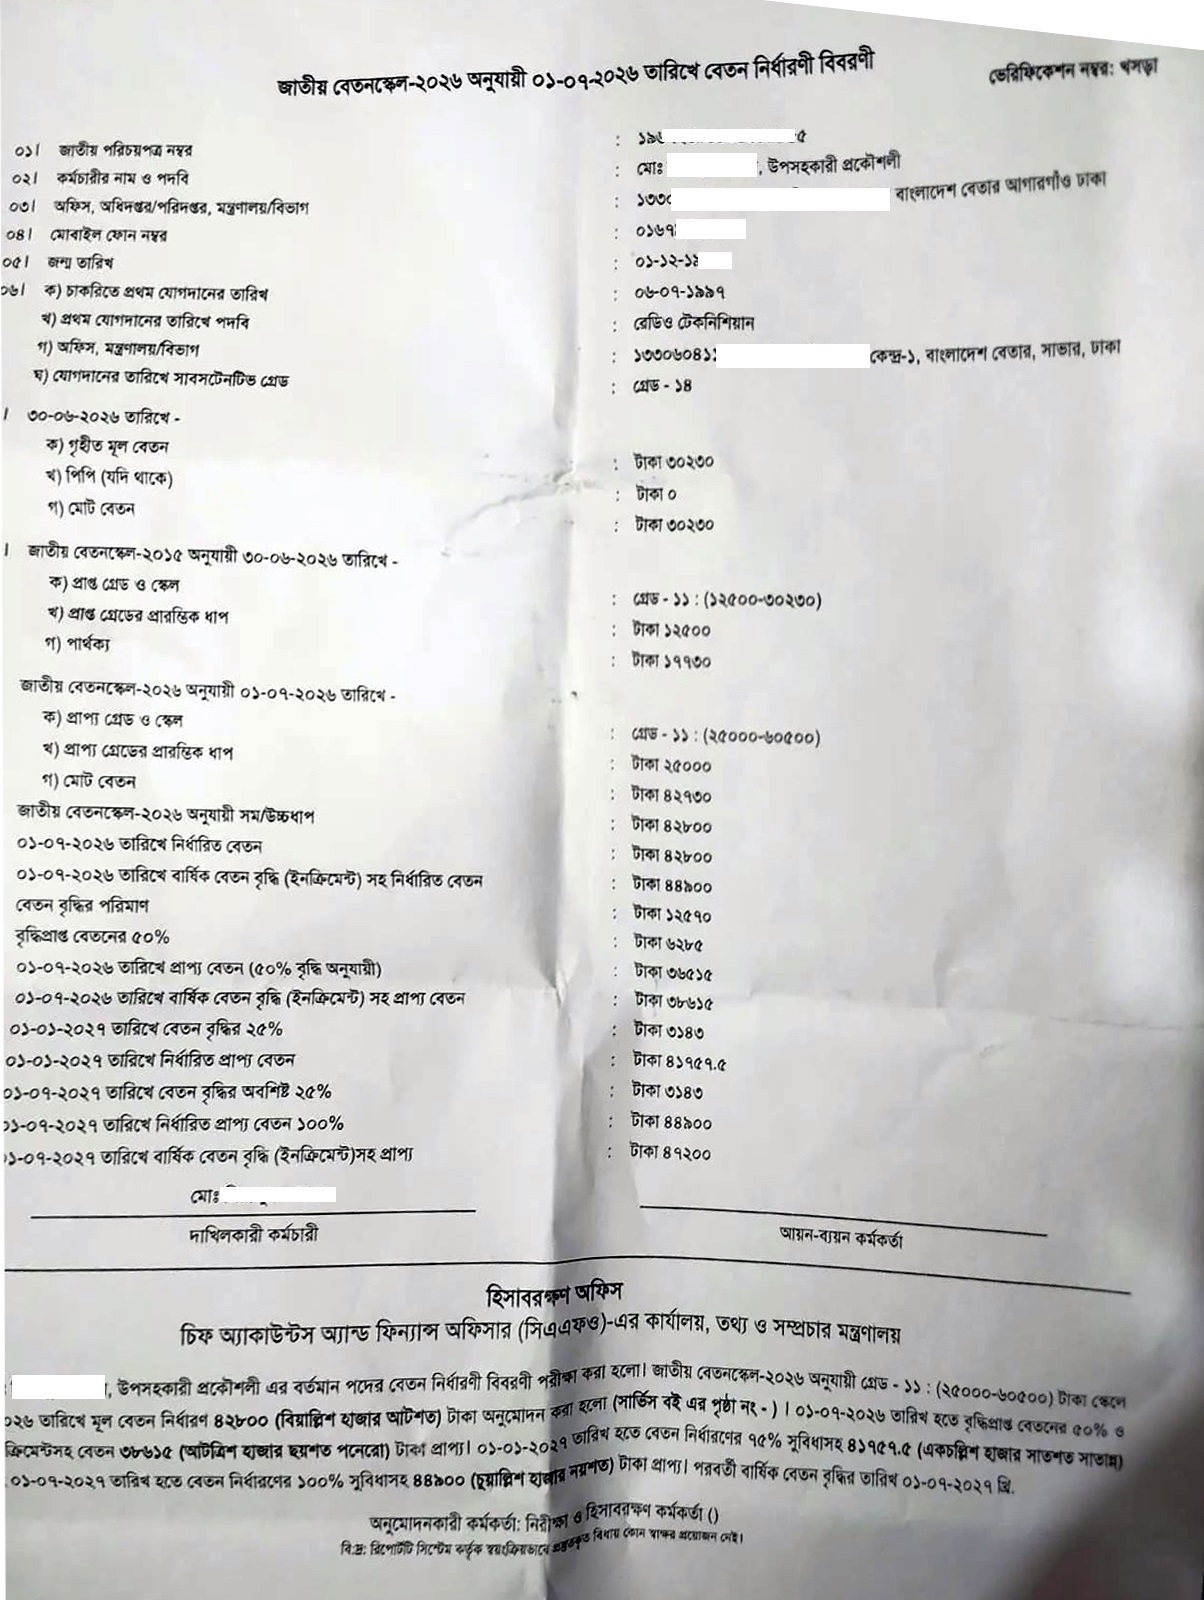
জাতীয় বেতনস্কেল-২০২৬ কার্যকর হওয়ার পর সরকারি কর্মকর্তা-কর্মচারীদের বেতন নির্ধারণের প্রক্রিয়া নিয়ে আগ্রহ বাড়ছে। বিশেষ করে নতুন স্কেলে পুরোনো বেতন থেকে কীভাবে নতুন মূল বেতন নির্ধারণ করা হচ্ছে এবং ধাপে ধাপে কত টাকা কার্যকর হচ্ছে—এ নিয়ে নানা প্রশ্ন রয়েছে। এর মধ্যেই একটি খসড়া বেতন নির্ধারণী বিবরণীতে গ্রেড-১১-এর একজন কর্মচারীর বেতন নির্ধারণের বিস্তারিত হিসাব সামনে এসেছে।
অর্থ বিভাগের তথ্য অনুযায়ী, জাতীয় বেতনস্কেল-২০২৬ গত ১ জুলাই থেকে কার্যকর হয়েছে এবং মূল বেতন ধাপে ধাপে বাস্তবায়নের সিদ্ধান্ত নেওয়া হয়েছে। ১০ম থেকে ২০তম গ্রেডের ক্ষেত্রে প্রথম ধাপে বর্ধিত অংশের ৫০ শতাংশ, দ্বিতীয় ধাপে ৭৫ শতাংশ এবং ২০২৭ সালের ১ জুলাই থেকে শতভাগ কার্যকর হওয়ার বিধান রয়েছে।
সেই প্রেক্ষাপটে আলোচিত খসড়া বিবরণীতে দেখা যাচ্ছে, পুরোনো জাতীয় বেতনস্কেল-২০১৫ অনুযায়ী ৩০ হাজার ২৩০ টাকা মূল বেতন পাওয়া গ্রেড-১১-এর একজন কর্মচারীর নতুন স্কেলে নির্ধারিত মূল বেতন হয়েছে ৪২ হাজার ৮০০ টাকা। পরবর্তী পর্যায়ে পূর্ণাঙ্গ নতুন মূল বেতন ৪৪ হাজার ৯০০ টাকা এবং বার্ষিক ইনক্রিমেন্ট যুক্ত হলে তা ৪৭ হাজার ২০০ টাকা পর্যন্ত পৌঁছানোর হিসাব দেখানো হয়েছে।
তবে গুরুত্বপূর্ণ বিষয় হলো, সংশ্লিষ্ট নথিতে ‘খসড়া’ উল্লেখ রয়েছে। ফলে এটি কোনো নির্দিষ্ট কর্মচারীর চূড়ান্ত অনুমোদিত বেতন নির্ধারণ হিসেবে নয়, বরং নতুন বেতনস্কেলে পে-ফিক্সেশনের একটি উদাহরণ হিসেবে দেখা উচিত।
পুরোনো স্কেলে ৩০ হাজার ২৩০ টাকা
প্রাপ্ত বেতন নির্ধারণী বিবরণী অনুযায়ী, সংশ্লিষ্ট কর্মচারী ১৯৯৭ সালে রেডিও টেকনিশিয়ান পদে চাকরিতে যোগ দেন। চাকরিতে যোগদানের সময় তাঁর পদটি ছিল ১৪তম গ্রেডে। পরবর্তী সময়ে পদোন্নতি ও অন্যান্য প্রক্রিয়ার মাধ্যমে বর্তমানে তিনি উপসহকারী প্রকৌশলী পদে কর্মরত।
২০২৬ সালের ৩০ জুন পর্যন্ত তাঁর মূল বেতন ছিল ৩০ হাজার ২৩০ টাকা। জাতীয় বেতনস্কেল-২০১৫ অনুযায়ী গ্রেড-১১-এর বেতনক্রম ছিল ১২ হাজার ৫০০ থেকে ৩০ হাজার ২৩০ টাকা। অর্থাৎ পুরোনো স্কেলে তিনি ওই গ্রেডের সর্বোচ্চ ধাপে অবস্থান করছিলেন।
এ কারণে নতুন স্কেলে বেতন নির্ধারণের সময় তাঁর পুরোনো মূল বেতন, সংশ্লিষ্ট স্কেলের প্রারম্ভিক ধাপ এবং পুরোনো স্কেলের বেতন-ব্যবধান—সবকিছু বিবেচনায় নেওয়া হয়েছে।
নতুন স্কেলে গ্রেড-১১-এর বেতনক্রম
জাতীয় বেতনস্কেল-২০২৬-এ গ্রেড-১১-এর বেতনক্রম নির্ধারণ করা হয়েছে ২৫ হাজার থেকে ৬০ হাজার ৫০০ টাকা।
পে-ফিক্সেশনের সাধারণ নীতিতে পুরোনো স্কেলের প্রাসঙ্গিক বেতন ও নতুন স্কেলের প্রারম্ভিক ধাপের মধ্যকার পার্থক্য বিবেচনা করে নতুন স্কেলে সংশ্লিষ্ট ধাপ নির্ধারণ করা হয়। অর্থ বিভাগের প্রজ্ঞাপনভিত্তিক ব্যাখ্যাতেও পুরোনো বেতন ও নতুন স্কেলের প্রারম্ভিক ধাপের সঙ্গে পার্থক্য সমন্বয় করে পরবর্তী প্রযোজ্য ধাপে বেতন নির্ধারণের কথা উল্লেখ করা হয়েছে।
আলোচিত খসড়া বিবরণীতে সেই হিসাবের ভিত্তিতে ১ জুলাই ২০২৬ তারিখে নতুন মূল বেতন ৪২ হাজার ৮০০ টাকা নির্ধারণের কথা দেখানো হয়েছে।
অর্থাৎ ৩০ জুনের ৩০ হাজার ২৩০ টাকা থেকে নতুন নির্ধারিত মূল বেতন ৪২ হাজার ৮০০ টাকা হলে পার্থক্য দাঁড়ায়—
৪২,৮০০ − ৩০,২৩০ = ১২,৫৭০ টাকা।
অর্থাৎ নতুন স্কেলে সংশ্লিষ্ট কর্মচারীর বেতন নির্ধারণের পার্থক্য হয়েছে ১২ হাজার ৫৭০ টাকা।
একবারে নয়, ধাপে ধাপে কার্যকর হবে
নতুন বেতনস্কেলের সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো—নতুন মূল বেতন নির্ধারণ হলেও পুরো বর্ধিত অংশ একসঙ্গে কার্যকর হচ্ছে না।
সরকারের সিদ্ধান্ত অনুযায়ী ১০ম থেকে ২০তম গ্রেডের কর্মচারীদের জন্য প্রথম ধাপে ২০২৬ সালের ১ জুলাই থেকে বর্ধিত অংশের ৫০ শতাংশ কার্যকর হয়েছে। দ্বিতীয় ধাপে ২০২৭ সালের ১ জানুয়ারি থেকে মোট বর্ধিত অংশের ৭৫ শতাংশ এবং তৃতীয় ধাপে ২০২৭ সালের ১ জুলাই থেকে শতভাগ কার্যকর হওয়ার কাঠামো রয়েছে।
ফলে গ্রেড-১১-এর ক্ষেত্রে হিসাবটি বুঝতে হলে ‘নতুন স্কেলে নির্ধারিত মূল বেতন’ এবং ‘ধাপে ধাপে কার্যকর বেতন’—এই দুটি বিষয় আলাদা করে দেখতে হবে।
প্রথম ধাপ: ১ জুলাই ২০২৬
৩০ জুন ২০২৬-এর মূল বেতন ছিল ৩০ হাজার ২৩০ টাকা।
নতুন নির্ধারিত মূল বেতন ৪২ হাজার ৮০০ টাকা ধরলে বর্ধিত অংশ—
৪২,৮০০ − ৩০,২৩০ = ১২,৫৭০ টাকা।
এই বর্ধিত অংশের ৫০ শতাংশ—
১২,৫৭০ × ৫০% = ৬,২৮৫ টাকা।
ফলে প্রথম ধাপে পুরোনো মূল বেতনের সঙ্গে বর্ধিত অংশের ৫০ শতাংশ যোগ করলে—
৩০,২৩০ + ৬,২৮৫ = ৩৬,৫১৫ টাকা।
এর সঙ্গে সংশ্লিষ্ট হিসাব অনুযায়ী ২ হাজার ১০০ টাকা বার্ষিক ইনক্রিমেন্ট যুক্ত করে কার্যকর অঙ্ক দাঁড়ায়—
৩৬,৫১৫ + ২,১০০ = ৩৮,৬১৫ টাকা।
অর্থাৎ খসড়া বিবরণীতে প্রথম ধাপে ইনক্রিমেন্টসহ ৩৮ হাজার ৬১৫ টাকা পাওয়ার হিসাবটি দেখানো হয়েছে।
দ্বিতীয় ধাপ: ১ জানুয়ারি ২০২৭
দ্বিতীয় ধাপে বর্ধিত অংশের মোট ৭৫ শতাংশ কার্যকর হওয়ার কথা। অর্থাৎ প্রথম ধাপের ৫০ শতাংশের পর আরও ২৫ শতাংশ বর্ধিত অংশ কার্যকর হবে।
১২ হাজার ৫৭০ টাকার ২৫ শতাংশ—
১২,৫৭০ × ২৫% = ৩,১৪২.৫০ টাকা।
প্রায় ৩ হাজার ১৪৩ টাকা অতিরিক্ত অংশ হিসেবে বিবেচনা করলে প্রথম ধাপের অঙ্কের সঙ্গে এটি যুক্ত হয়।
এখানে অবশ্য একটি বিষয় বিশেষভাবে উল্লেখযোগ্য—সরকারি পে-ফিক্সেশন সিস্টেমে মূল বেতন, ইনক্রিমেন্ট এবং ধাপভিত্তিক কার্যকর অর্থ আলাদাভাবে গণনা হতে পারে। তাই খসড়া বিবরণীর প্রতিটি ঘরের অঙ্ককে সরাসরি ‘হাতে পাওয়া বেতন’ হিসেবে ধরে নেওয়া ঠিক হবে না।
তৃতীয় ধাপ: ১ জুলাই ২০২৭
২০২৭ সালের ১ জুলাই থেকে নতুন বেতনস্কেলের শতভাগ কার্যকর হওয়ার কথা। অর্থাৎ সংশ্লিষ্ট কর্মচারীর জন্য নির্ধারিত নতুন মূল বেতন ৪৪ হাজার ৯০০ টাকা হলে সেটিই পূর্ণাঙ্গ মূল বেতন হিসেবে কার্যকর হওয়ার হিসাব দেখানো হয়েছে।
এর সঙ্গে বার্ষিক বেতনবৃদ্ধি বা ইনক্রিমেন্ট যুক্ত হলে—
৪৪,৯০০ + ২,৩০০ = ৪৭,২০০ টাকা।
ফলে খসড়া বিবরণীতে ২০২৭ সালের ১ জুলাই থেকে ইনক্রিমেন্টসহ ৪৭ হাজার ২০০ টাকা মূল বেতন পাওয়ার চিত্র উঠে এসেছে।
৩০ হাজার ২৩০ থেকে ৪৭ হাজার ২০০—বৃদ্ধি কত?
পুরোনো মূল বেতন ছিল—
৩০,২৩০ টাকা।
আর ২০২৭ সালের ১ জুলাই ইনক্রিমেন্টসহ সম্ভাব্য মূল বেতন—
৪৭,২০০ টাকা।
সুতরাং পার্থক্য—
৪৭,২০০ − ৩০,২৩০ = ১৬,৯৭০ টাকা।
শতকরা হিসাবে—
১৬,৯৭০ ÷ ৩০,২৩০ × ১০০ ≈ ৫৬.১৩ শতাংশ।
অর্থাৎ এই নির্দিষ্ট উদাহরণে পুরোনো মূল বেতনের তুলনায় ইনক্রিমেন্টসহ মূল বেতন প্রায় ৫৬.১ শতাংশ বেশি হওয়ার হিসাব পাওয়া যাচ্ছে।
বেতন বৃদ্ধির চিত্র
খসড়া বিবরণীর তথ্যকে ভিত্তি করে পুরো পরিবর্তনটি এভাবে দেখা যায়—
| সময় | বেতন/কার্যকর অঙ্ক | পুরোনো বেতনের তুলনায় বৃদ্ধি |
|---|---|---|
| ৩০ জুন ২০২৬ | ৩০,২৩০ টাকা | — |
| ১ জুলাই ২০২৬ | ৩৮,৬১৫ টাকা* | ৮,৩৮৫ টাকা |
| ১ জানুয়ারি ২০২৭ | প্রায় ৪১,৭৫৭.৫০ টাকা* | প্রায় ১১,৫২৭.৫০ টাকা |
| ১ জুলাই ২০২৭ | ৪৪,৯০০ টাকা | ১৪,৬৭০ টাকা |
| ১ জুলাই ২০২৭, ইনক্রিমেন্টসহ | ৪৭,২০০ টাকা | ১৬,৯৭০ টাকা |
* এই অঙ্কগুলো সংশ্লিষ্ট খসড়া বিবরণীর উপস্থাপিত হিসাব অনুযায়ী। চূড়ান্ত iBAS++ পে-ফিক্সেশনে রাউন্ডিং, ইনক্রিমেন্টের তারিখ এবং প্রযোজ্য বিধান অনুসারে অঙ্কে পরিবর্তন হতে পারে।
‘৪২ হাজার ৮০০’ আর ‘৩৮ হাজার ৬১৫’—দুটিই কেন দেখা যাচ্ছে?
নতুন পে-স্কেল নিয়ে সবচেয়ে বেশি বিভ্রান্তির জায়গা এখানেই।
একদিকে খসড়া বিবরণীতে ৪২ হাজার ৮০০ টাকাকে নতুন স্কেলে নির্ধারিত মূল বেতন হিসেবে দেখানো হয়েছে। অন্যদিকে ধাপে ধাপে বাস্তবায়নের কারণে প্রথম পর্যায়ে বর্ধিত অংশের মাত্র ৫০ শতাংশ কার্যকর হওয়ায় সংশ্লিষ্ট সময়ে প্রাপ্য বেতন আলাদা অঙ্কে দেখা যাচ্ছে।
অর্থাৎ—
পে ফিক্সেশন = নতুন স্কেলে পূর্ণাঙ্গ মূল বেতন নির্ধারণ
আর
ধাপে বাস্তবায়ন = সেই বর্ধিত বেতনের কত অংশ কোন সময়ে কার্যকর হবে।
এই দুটি বিষয়কে এক করে দেখলে নতুন পে-স্কেলের হিসাব নিয়ে ভুল বোঝাবুঝি তৈরি হতে পারে।
সরকারি পে-ফিক্সেশন ব্যবস্থায় গুরুত্ব পাচ্ছে iBAS++
নতুন জাতীয় বেতনস্কেল বাস্তবায়নের সঙ্গে iBAS++-এর Pay Fixation Sub-system-এ কর্মচারীদের তথ্য ও বেতন নির্ধারণের কাজও এগিয়ে চলছে। শ্রম ও কর্মসংস্থান মন্ত্রণালয় ৪ অক্টোবর iBAS++ Pay Fixation Sub-system-এ জাতীয় বেতনস্কেল-২০২৬-এর বেতন নির্ধারণ কার্যক্রম সুষ্ঠুভাবে সম্পন্ন করার জন্য জনবলের পূর্ণাঙ্গ তথ্য পাঠানোসংক্রান্ত নোটিশ প্রকাশ করেছে।
এতে বোঝা যায়, নতুন স্কেলে বেতন নির্ধারণ এখন শুধু কাগজভিত্তিক হিসাবের মধ্যে সীমাবদ্ধ নয়; সংশ্লিষ্ট সরকারি দপ্তরগুলোর তথ্য iBAS++ ব্যবস্থায় অন্তর্ভুক্ত করে পে-ফিক্সেশন প্রক্রিয়া সম্পন্ন করা হচ্ছে।
নথিতে ‘খসড়া’ থাকায় সতর্কতা জরুরি
আলোচিত বেতন নির্ধারণী বিবরণীর একটি গুরুত্বপূর্ণ সীমাবদ্ধতা হলো—নথির ভেরিফিকেশন নম্বরের ঘরে ‘খসড়া’ লেখা রয়েছে। একই সঙ্গে সার্ভিস বইয়ের পৃষ্ঠা নম্বর এবং অনুমোদনকারী কর্মকর্তার নামের ঘরও পূরণ করা হয়নি।
ফলে এই নথিকে সংশ্লিষ্ট কর্মচারীর চূড়ান্ত অনুমোদিত বেতন নির্ধারণী আদেশ হিসেবে উপস্থাপন করা ঠিক হবে না।
বরং এটি নতুন জাতীয় বেতনস্কেল-২০২৬ অনুযায়ী কীভাবে একজন গ্রেড-১১ কর্মচারীর বেতন নির্ধারণ ও ধাপে কার্যকর হতে পারে, তার একটি গুরুত্বপূর্ণ নমুনা হিসেবে বিবেচনা করা অধিক যুক্তিযুক্ত।
হিসাবের একটি গুরুত্বপূর্ণ অসঙ্গতি
প্রকাশের আগে আরেকটি বিষয় পরিষ্কার করা জরুরি। প্রদত্ত হিসাবের মধ্যে ৪১ হাজার ৭৫৭.৫০ টাকা অঙ্কটি সরাসরি ৩০ হাজার ২৩০ টাকার সঙ্গে বর্ধিত অংশের ৭৫ শতাংশ যোগ করে পাওয়া যায় না। কারণ ১২ হাজার ৫৭০ টাকার ৭৫ শতাংশ হলো ৯ হাজার ৪২৭.৫০ টাকা, যা পুরোনো বেতনের সঙ্গে যোগ করলে হয় ৩৯ হাজার ৬৫৭.৫০ টাকা।
অন্যদিকে ৩৮ হাজার ৬১৫ টাকার সঙ্গে আরও ৩ হাজার ১৪২.৫০ টাকা যোগ করলে পাওয়া যায় ৪১ হাজার ৭৫৭.৫০ টাকা।
তাই এখানে বোঝা যাচ্ছে, খসড়া বিবরণীতে ইনক্রিমেন্টসহ কার্যকর অঙ্ক এবং বর্ধিত অংশের ধাপভিত্তিক হিসাব একসঙ্গে উপস্থাপিত হয়েছে অথবা পে-ফিক্সেশনের কোনো অতিরিক্ত সমন্বয় বিবেচনায় নেওয়া হয়েছে। চূড়ান্ত iBAS++ পে-ফিক্সেশন বা সংশ্লিষ্ট কর্তৃপক্ষের অনুমোদিত বিবরণী ছাড়া এই অঙ্ককে সার্বজনীন সূত্র হিসেবে ব্যবহার করা উচিত হবে না।
সব গ্রেড-১১ কর্মচারীর বেতন কি ৪৭ হাজার ২০০ টাকা হবে?
না।
এই হিসাব একজন নির্দিষ্ট কর্মচারীর পুরোনো মূল বেতন, চাকরির ইতিহাস, ইনক্রিমেন্ট, পদ/গ্রেড এবং সংশ্লিষ্ট পে-ফিক্সেশন তথ্যের ওপর ভিত্তি করে তৈরি। একই গ্রেডের অন্য একজন কর্মচারীর পুরোনো মূল বেতন বা ইনক্রিমেন্টের সংখ্যা ভিন্ন হলে নতুন স্কেলে নির্ধারিত বেতনও ভিন্ন হতে পারে।
নতুন স্কেলে গ্রেড-১১-এর বেতনক্রম ২৫ হাজার থেকে ৬০ হাজার ৫০০ টাকা হলেও প্রত্যেক কর্মচারী একই ধাপে বেতন পাবেন—এমন নয়। পে-ফিক্সেশনের সময় সংশ্লিষ্ট কর্মচারীর পূর্ববর্তী বেতন ও প্রযোজ্য বিধান অনুযায়ী নির্ধারণ করা হবে।
সার্বিক চিত্র
জাতীয় বেতনস্কেল-২০২৬ বাস্তবায়নের এই উদাহরণটি থেকে একটি বিষয় স্পষ্ট—নতুন স্কেলে বেতন বৃদ্ধির প্রকৃত সুবিধা বুঝতে শুধু নতুন স্কেলের সর্বোচ্চ বা প্রারম্ভিক অঙ্ক দেখলেই হবে না। বরং পুরোনো মূল বেতন → নতুন স্কেলে ফিক্সেশন → বর্ধিত অংশ → ধাপে কার্যকর অংশ → ইনক্রিমেন্ট—এই পুরো ধারাটি একসঙ্গে বিবেচনা করতে হবে।
সরকার ১ জুলাই ২০২৬ থেকে নতুন বেতনস্কেল কার্যকর করলেও আর্থিক চাপ বিবেচনায় মূল বেতন পর্যায়ক্রমে বাস্তবায়নের সিদ্ধান্ত নিয়েছে। ১০ম থেকে ২০তম গ্রেডের ক্ষেত্রে ৫০ শতাংশ, ৭৫ শতাংশ এবং পরবর্তী সময়ে ১০০ শতাংশ কার্যকরের কাঠামো নির্ধারণ করা হয়েছে।
ফলে আলোচিত গ্রেড-১১ কর্মচারীর ক্ষেত্রে ৩০ হাজার ২৩০ টাকা থেকে নতুন স্কেলে ৪২ হাজার ৮০০ টাকা নির্ধারণ, পরবর্তীতে ৪৪ হাজার ৯০০ টাকা পূর্ণাঙ্গ মূল বেতন এবং ইনক্রিমেন্টসহ ৪৭ হাজার ২০০ টাকা—এই হিসাবটি নতুন পে-স্কেলের বাস্তবায়ন প্রক্রিয়া বোঝার জন্য গুরুত্বপূর্ণ একটি উদাহরণ।
তবে যেহেতু সংশ্লিষ্ট নথিটি এখনো খসড়া, তাই চূড়ান্ত iBAS++ পে-ফিক্সেশন ও অনুমোদিত সরকারি হিসাবই হবে সংশ্লিষ্ট কর্মচারীর প্রকৃত বেতন নির্ধারণের চূড়ান্ত ভিত্তি।