সরকারি চাকরিজীবীদের বেতন থেকে উৎসে আয়কর কর্তনের নির্দেশ, iBAS++ ব্যবস্থায় কার্যকর হচ্ছে নতুন প্রক্রিয়া
সরকারি কর্মকর্তা-কর্মচারীদের মাসিক বেতন বিল থেকে উৎসে আয়কর (TDS) কর্তনের বিষয়ে নতুন নির্দেশনা জারি করেছে হিসাব মহানিয়ন্ত্রক (CGA) কার্যালয়। আয়কর আইন, ২০২৩-এর ৮৬ ধারা অনুসারে করযোগ্য আয়ের ভিত্তিতে সরকারি কর্মচারীদের বেতন থেকে প্রযোজ্য আয়কর কর্তনের প্রয়োজনীয় ব্যবস্থা নিতে বলা হয়েছে। এ ক্ষেত্রে iBAS++ পদ্ধতিতে বেতন বিল প্রস্তুতের সময় কর কর্তনের বিষয়টি গুরুত্ব পাচ্ছে। নির্দেশনাটি বাস্তবায়িত হলে করযোগ্য আয় থাকা সরকারি চাকরিজীবীদের বেতন বিল থেকেই নিয়মিত আয়কর কর্তন করা হবে।
সরকারি বেতন বিল থেকে আয়কর কর্তনের নির্দেশ
সরকারি চাকরিজীবীদের বেতন থেকে উৎসে আয়কর কর্তনের বিষয়টি নতুন করে আলোচনায় এসেছে হিসাব মহানিয়ন্ত্রক (CGA) কার্যালয়ের একটি নির্দেশনার পর। ১০ নভেম্বর ২০২৫ তারিখে জারি করা নির্দেশনায় সরকারি কর্মকর্তা-কর্মচারীদের মাসিক বেতন বিল থেকে আয়কর কর্তনের প্রয়োজনীয় ব্যবস্থা গ্রহণের কথা উল্লেখ করা হয়েছে।
নির্দেশনায় বলা হয়েছে, চলতি আয়বর্ষে সরকারি কর্মকর্তা-কর্মচারীদের মধ্যে যাঁদের বার্ষিক বেতন ও অন্যান্য প্রাসঙ্গিক আয় করমুক্ত সীমা অতিক্রম করে, তাঁদের ক্ষেত্রে আয়কর আইন, ২০২৩ অনুসারে বেতন বিল থেকে উৎসে আয়কর কর্তন করতে হবে।
এ জন্য iBAS++ পদ্ধতির মাধ্যমে প্রয়োজনীয় ব্যবস্থা গ্রহণের ওপর গুরুত্ব দেওয়া হয়েছে। ফলে সরকারি চাকরিজীবীদের বেতন প্রস্তুত ও পরিশোধের প্রক্রিয়ায় আয়কর কর্তনের বিষয়টি আরও নিয়মতান্ত্রিকভাবে পরিচালনার সুযোগ তৈরি হচ্ছে।
আয়কর আইন ২০২৩-এর ৮৬ ধারায় কী বলা হয়েছে?
আয়কর আইন, ২০২৩-এর ৮৬ ধারায় চাকরি থেকে অর্জিত আয় বা Income from Employment-এর বিপরীতে উৎসে কর কর্তনের বিধান রয়েছে।
এই ধারার মূল বিষয় হলো, কোনো কর্মচারীকে চাকরি থেকে আয়ের অর্থ পরিশোধের সময় তাঁর আনুমানিক মোট আয়ের ওপর প্রযোজ্য করের গড় হারে উৎসে কর কর্তন করতে হবে।
সরকারি কর্মচারীদের ক্ষেত্রে ৮৬ ধারার উপধারা (৩)-এ বিশেষভাবে বলা হয়েছে, কোনো সরকারি কর্মকর্তা আয়ন ও ব্যয়ন কর্মকর্তা (DDO) হিসেবে দায়িত্ব পালন করলে অথবা সরকারি কর্মচারীদের বেতন উত্তোলনের জন্য বিল প্রস্তুত বা স্বাক্ষর করলে, সংশ্লিষ্ট আয়বর্ষের বার্ষিক বেতন করমুক্ত সীমা অতিক্রম করলে প্রযোজ্য গড় করহারে উৎসে আয়কর কর্তন করতে হবে।
অর্থাৎ, শুধু বেতন বিল প্রস্তুত করাই নয়, সংশ্লিষ্ট কর্মচারীর সম্ভাব্য বার্ষিক আয় বিবেচনা করে কর কর্তনের বিষয়টিও নিশ্চিত করতে হবে।
iBAS++ পদ্ধতিতে কীভাবে কর কর্তন হবে?
সরকারি কর্মকর্তা-কর্মচারীদের বেতন বিল প্রস্তুত ও পরিশোধের ক্ষেত্রে iBAS++ একটি গুরুত্বপূর্ণ সরকারি আর্থিক ব্যবস্থাপনা পদ্ধতি। এই ব্যবস্থার মাধ্যমে বেতন বিলের বিভিন্ন তথ্য সংরক্ষণ, হিসাব প্রস্তুত এবং আর্থিক লেনদেন পরিচালিত হয়।
CGA কার্যালয়ের নির্দেশনায় iBAS++ পদ্ধতিতে সরকারি কর্মচারীদের বেতন বিল থেকে আয়কর কর্তনের প্রয়োজনীয় ব্যবস্থা নেওয়ার কথা বলা হয়েছে।
এর ফলে সংশ্লিষ্ট কর্মচারীর করযোগ্য আয় বিবেচনায় বেতন বিল প্রস্তুতের সময় উৎসে কর কর্তনের বিষয়টি বাস্তবায়ন করা সম্ভব হবে। তবে কোনো নির্দিষ্ট কর্মচারীর ক্ষেত্রে কত টাকা কর কাটা হবে, সেটি তাঁর বার্ষিক সম্ভাব্য করযোগ্য আয়, প্রযোজ্য করহার এবং অন্যান্য বিবেচ্য বিষয়ের ওপর নির্ভর করবে।
এখানে উল্লেখযোগ্য বিষয় হলো, মূল বেতনের নির্দিষ্ট একটি অঙ্ককে সরাসরি মাসিক কর হিসেবে বিবেচনা করা যাবে না। বরং সেটি কর কর্তনের প্রাথমিক সীমা নির্ধারণে ব্যবহৃত হচ্ছে।
নারী ও পুরুষ কর্মচারীদের জন্য আলাদা মূল বেতনের সীমা
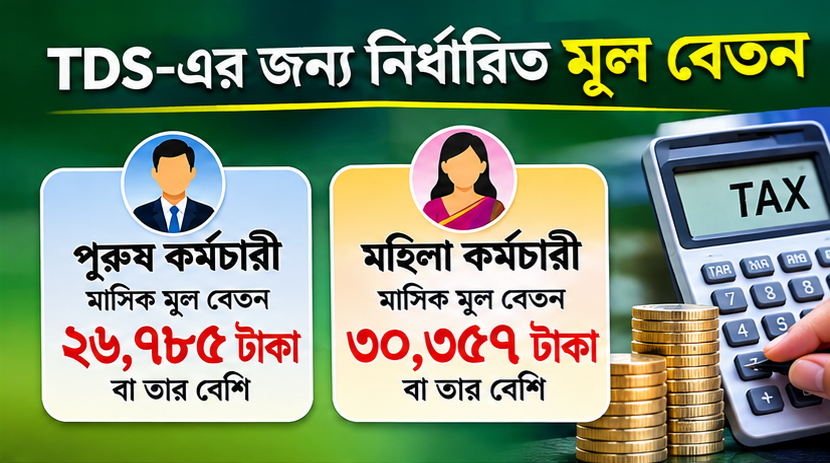
CGA কার্যালয়ের প্রকাশিত নির্দেশনায় নারী ও পুরুষ সরকারি কর্মকর্তা-কর্মচারীদের জন্য আলাদা মাসিক মূল বেতনের সীমা উল্লেখ করা হয়েছে।
নির্দেশনা অনুযায়ী—
- পুরুষ কর্মকর্তা-কর্মচারী: মাসিক মূল বেতন ২৬,৭৮৫ টাকা বা তার বেশি।
- নারী কর্মকর্তা-কর্মচারী: মাসিক মূল বেতন ৩০,৩৫৭ টাকা বা তার বেশি।
উল্লিখিত সীমা বা তার বেশি মূল বেতন পাওয়া কর্মচারীদের ক্ষেত্রে করমুক্ত সীমা অতিক্রম করার বিষয়টি বিবেচনায় নিয়ে আয়কর কর্তনের প্রয়োজনীয় ব্যবস্থা গ্রহণের কথা বলা হয়েছে।
তবে এই সীমা অতিক্রম করলেই প্রত্যেকের বেতন থেকে একই পরিমাণ টাকা কাটা হবে, এমন নয়। মূল বিষয় হচ্ছে সংশ্লিষ্ট কর্মচারীর বার্ষিক করযোগ্য আয় এবং সেই আয়ের ওপর প্রযোজ্য করের পরিমাণ।
ফ্ল্যাট রেটে নয়, গড় করহারে আয়কর কর্তন
সরকারি কর্মচারীদের জন্য এই নির্দেশনার অন্যতম গুরুত্বপূর্ণ দিক হলো কর কর্তনের পদ্ধতি।
আয়কর আইন, ২০২৩-এর ৮৬ ধারা অনুযায়ী, কর্মচারীর আনুমানিক বার্ষিক মোট করযোগ্য আয়ের ওপর প্রযোজ্য করের গড় হার বিবেচনা করে উৎসে আয়কর কর্তন করতে হবে।
অর্থাৎ, সবার জন্য একই নির্দিষ্ট অঙ্ক বা একই ফ্ল্যাট রেটে কর কর্তনের নিয়ম নয়। প্রত্যেক কর্মচারীর সম্ভাব্য বার্ষিক আয় হিসাব করে তাঁর ক্ষেত্রে প্রযোজ্য কর নির্ধারণ করতে হবে।
এ ক্ষেত্রে বেতন, ভাতা, বোনাস এবং করযোগ্য অন্যান্য সুবিধার বিষয়গুলো প্রযোজ্য আইন ও বিধান অনুসারে বিবেচনায় আসতে পারে।
আগের মাসের অতিরিক্ত বা কম কর কর্তন সমন্বয়ের সুযোগ
আয়কর আইন, ২০২৩-এর ৮৬ ধারার উপধারা (৪)-এ উৎসে কর কর্তনের ক্ষেত্রে চলতি আয়বর্ষের অতিরিক্ত বা ঘাটতি কর সমন্বয়ের সুযোগ রাখা হয়েছে।
অর্থাৎ, কোনো মাসে প্রয়োজনের তুলনায় বেশি কর কর্তন হলে অথবা কম কর কর্তন হলে পরবর্তী সময়ে সেই পার্থক্য বিবেচনা করে কর্তনের পরিমাণ বাড়ানো বা কমানো যেতে পারে।
এটি সরকারি কর্মচারীদের জন্য গুরুত্বপূর্ণ। কারণ, বছরের বিভিন্ন সময়ে বেতন বৃদ্ধি, ইনক্রিমেন্ট, বোনাস, অতিরিক্ত ভাতা কিংবা অন্যান্য আর্থিক সুবিধার কারণে সম্ভাব্য বার্ষিক করের পরিমাণ পরিবর্তিত হতে পারে।
ফলে একবার কর নির্ধারণ করার পর পুরো আয়বর্ষে একই অঙ্ক কর্তন করতে হবে, এমন নয়। প্রয়োজন অনুযায়ী করের হিসাব পুনর্মূল্যায়ন ও সমন্বয়ের সুযোগ রয়েছে।
DDO ও হিসাবরক্ষণ কর্মকর্তাদের দায়িত্ব
সরকারি কর্মচারীদের বেতন বিল থেকে যথাযথভাবে আয়কর কর্তনের ক্ষেত্রে সংশ্লিষ্ট দপ্তরের দায়িত্বপ্রাপ্ত কর্তৃপক্ষের ভূমিকা গুরুত্বপূর্ণ।
বিশেষ করে উত্তোলন ও বিতরণ কর্মকর্তা (DDO) বেতন বিল প্রস্তুত ও স্বাক্ষরের সময় সংশ্লিষ্ট কর্মচারীর বার্ষিক বেতন করমুক্ত সীমা অতিক্রম করছে কি না, তা বিবেচনায় নেবেন।
এ ছাড়া সংশ্লিষ্ট হিসাবরক্ষণ কার্যালয়গুলোকে নির্দেশনা বাস্তবায়নে প্রয়োজনীয় ব্যবস্থা নিতে বলা হয়েছে। এর মধ্যে চিফ অ্যাকাউন্টস অ্যান্ড ফাইন্যান্স অফিসার (CAFO), বিভাগীয় হিসাব নিয়ন্ত্রক, জেলা হিসাবরক্ষণ কার্যালয় এবং উপজেলা হিসাবরক্ষণ কার্যালয়ের সংশ্লিষ্ট কর্মকর্তারা রয়েছেন।
সরকারি চাকরিজীবীদের এখন কী করা উচিত?
নতুন নির্দেশনার পর সরকারি চাকরিজীবীদের নিজেদের বার্ষিক আয় ও সম্ভাব্য করের হিসাব সম্পর্কে সচেতন হওয়া প্রয়োজন।
বিশেষ করে যাঁদের মাসিক মূল বেতন নির্দেশনায় উল্লেখিত সীমার সমান বা বেশি, তাঁদের বার্ষিক বেতন, ভাতা এবং অন্যান্য করযোগ্য আয় বিবেচনায় সম্ভাব্য আয়কর হিসাব করে রাখা উচিত।
একই সঙ্গে আয়কর রিটার্ন, কর রেয়াতের যোগ্য বিনিয়োগ এবং প্রযোজ্য কর অব্যাহতির তথ্য সঠিকভাবে সংরক্ষণ করা প্রয়োজন।
বেতন থেকে কর্তিত আয়করের হিসাবও নিয়মিত যাচাই করা উচিত, যাতে আয়বর্ষ শেষে প্রকৃত করদায় ও কর্তিত করের মধ্যে কোনো অসামঞ্জস্য থাকলে তা সমন্বয় করা যায়।
শেষ কথা
সরকারি কর্মকর্তা-কর্মচারীদের বেতন বিল থেকে উৎসে আয়কর কর্তনের নির্দেশনা মূলত আয়কর আইন, ২০২৩-এর ৮৬ ধারার বাস্তবায়ন প্রক্রিয়ার অংশ। iBAS++ ব্যবস্থায় এই প্রক্রিয়া কার্যকর করার উদ্যোগ সরকারি বেতন ব্যবস্থাপনায় কর কর্তনের বিষয়টিকে আরও নিয়মতান্ত্রিক করতে পারে।
তবে ২৬,৭৮৫ টাকা বা ৩০,৩৫৭ টাকা মূল বেতন হলেই নির্দিষ্ট পরিমাণ কর কাটা হবে, এমন ধারণা সঠিক নয়। প্রকৃত কর কর্তনের পরিমাণ নির্ধারিত হবে সংশ্লিষ্ট কর্মচারীর আনুমানিক বার্ষিক করযোগ্য আয় ও প্রযোজ্য করহারের ভিত্তিতে।
তথ্যসূত্র: হিসাব মহানিয়ন্ত্রক (CGA) কার্যালয়ের ১০ নভেম্বর ২০২৫ তারিখের নির্দেশনা এবং আয়কর আইন, ২০২৩-এর ৮৬ ধারা।