সরকারি চাকরিজীবীদের বেতন থেকে আয়কর কর্তন শুরু কত টাকা থেকে? ২০২৬-২৭ অর্থবছরের নতুন নির্দেশিকা ও হিসাব
২০২৬-২৭ অর্থবছরে সরকারি কর্মকর্তা-কর্মচারীদের বেতন থেকে আয়কর কর্তনের বিষয়টি নতুন করে আলোচনায় এসেছে। কারও বার্ষিক আয় করমুক্ত সীমা অতিক্রম করলেই তাঁর বেতন থেকে আয়কর কর্তনের বিষয়টি প্রযোজ্য হবে। ফলে সরকারি চাকরিজীবীদের মধ্যে এখন সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন হচ্ছে—মাসিক মূল বেতন কত টাকা হলে আয়কর কর্তন শুরু হবে, কোন কোন আয় করযোগ্য হিসেবে বিবেচিত হবে এবং বেতন বিল থেকে কর কাটার দায়িত্ব কার?
জাতীয় রাজস্ব বোর্ডের (এনবিআর) আয়কর নির্দেশিকা ২০২৬-২৭ এবং অর্থ আইন ২০২৬ অনুযায়ী, সাধারণ ব্যক্তি করদাতার বার্ষিক করমুক্ত আয়সীমা নির্ধারণ করা হয়েছে ৪ লাখ টাকা। নারী করদাতা এবং ৬৫ বছর বা তদূর্ধ্ব বয়সী করদাতার জন্য এই সীমা ৪ লাখ ৫০ হাজার টাকা। ফলে নির্ধারিত সীমার বেশি করযোগ্য আয় থাকলে সংশ্লিষ্ট ব্যক্তিকে আয়কর দিতে হবে।
সরকারি চাকরিজীবীদের ক্ষেত্রে বিষয়টি আরও গুরুত্বপূর্ণ। কারণ তাঁদের বেতন-ভাতার বিভিন্ন অংশ, উৎসব ভাতা এবং অন্যান্য করযোগ্য সুবিধা বিবেচনা করে বার্ষিক আয় নির্ধারণ করা হয়। তাই শুধু মাসিক মূল বেতন দেখেই চূড়ান্ত করযোগ্যতা নির্ধারণ করা ঠিক নয়।
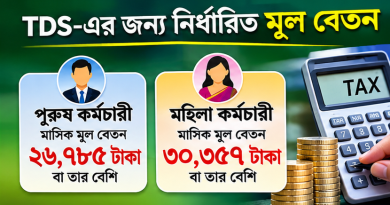
সাধারণ পুরুষ কর্মচারীর মাসিক মূল বেতন কত হলে কর কর্তন শুরু?
২০২৬-২৭ অর্থবছরে সাধারণ করদাতার করমুক্ত আয়সীমা ৪ লাখ টাকা। সরকারি কর্মচারীর বার্ষিক বেতন নিরূপণে ১২ মাসের মূল বেতনের পাশাপাশি দুটি উৎসব ভাতার বিষয়টি বিবেচনা করে একটি প্রাথমিক হিসাব করা যায়।
এই পদ্ধতিতে ১৪ মাসের মূল বেতনের সমপরিমাণ অর্থকে ভিত্তি ধরলে হিসাবটি দাঁড়ায়—
৪,০০,০০০ ÷ ১৪ = ২৮,৫৭১.৪৩ টাকা।
অর্থাৎ মাসিক মূল বেতন প্রায় ২৮ হাজার ৫৭২ টাকা হলে বছরে ৪ লাখ টাকার সমপরিমাণ হয়।
অন্যদিকে নারী করদাতা এবং ৬৫ বছর বা তদূর্ধ্ব বয়সী করদাতার জন্য হিসাবটি হবে—
৪,৫০,০০০ ÷ ১৪ = ৩২,১৪২.৮৬ টাকা।
অর্থাৎ মাসিক মূল বেতন প্রায় ৩২ হাজার ১৪৩ টাকা হলে বছরে ৪ লাখ ৫০ হাজার টাকার সমপরিমাণ হয়।
তবে এই হিসাবকে সব কর্মচারীর জন্য চূড়ান্ত কর নির্ধারণের সূত্র হিসেবে বিবেচনা করা যাবে না। প্রকৃত করযোগ্য আয় নির্ধারণের ক্ষেত্রে করযোগ্য ভাতা, অন্যান্য আয়, প্রযোজ্য অব্যাহতি এবং সংশ্লিষ্ট বিধান বিবেচনা করতে হবে।
এক নজরে করমুক্ত আয়সীমা ও মাসিক মূল বেতনের প্রাথমিক হিসাব
| করদাতার শ্রেণি | বার্ষিক করমুক্ত আয়সীমা | ১৪ মাসের ভিত্তিতে মাসিক সমপরিমাণ |
|---|---|---|
| সাধারণ করদাতা | ৪,০০,০০০ টাকা | প্রায় ২৮,৫৭২ টাকা |
| নারী ও ৬৫ বছর বা তদূর্ধ্ব | ৪,৫০,০০০ টাকা | প্রায় ৩২,১৪৩ টাকা |
| প্রতিবন্ধী ও তৃতীয় লিঙ্গের করদাতা | ৫,২৫,০০০ টাকা | ৩৭,৫০০ টাকা |
| যুদ্ধাহত গেজেটভুক্ত মুক্তিযোদ্ধা | ৫,৫০,০০০ টাকা | প্রায় ৩৯,২৮৬ টাকা |
বিশেষ শ্রেণির ক্ষেত্রে সংশ্লিষ্ট যোগ্যতা ও সরকারি গেজেটের শর্ত পূরণ করতে হবে।
মূল বেতনের পাশাপাশি কোন কোন বিষয় বিবেচনায় আসবে?
সরকারি কর্মচারীদের আয়কর নির্ধারণের সময় শুধু মূল বেতন নয়, বরং আয়কর আইনে নির্ধারিত করযোগ্য বেতন-ভাতা ও সুবিধা বিবেচনা করা হয়।
যেমন—
১. মাসিক মূল বেতন।
২. উৎসব ভাতা।
৩. বাড়িভাড়া ভাতার করযোগ্য অংশ।
৪. চিকিৎসা ভাতার করযোগ্য অংশ।
৫. অন্যান্য করযোগ্য ভাতা ও আর্থিক সুবিধা।
৬. চাকরি থেকে প্রাপ্ত অন্যান্য করযোগ্য আয়।
তবে সব ভাতা সম্পূর্ণ করযোগ্য নয়। আয়কর আইনে নির্ধারিত অব্যাহতি, সীমা ও শর্ত অনুযায়ী করযোগ্য আয় নিরূপণ করতে হবে।
এ কারণে একই মূল বেতনের দুই কর্মচারীর করযোগ্য আয়ও ভিন্ন হতে পারে।
সরকারি কর্মচারীদের বেতন থেকে আয়কর কাটার দায়িত্ব কার?
সরকারি কর্মচারীদের বেতন বিল প্রস্তুত ও পরিশোধের সঙ্গে সংশ্লিষ্ট ড্রয়িং অ্যান্ড ডিসবার্সিং অফিসার (ডিডিও) বা দায়িত্বপ্রাপ্ত কর্তৃপক্ষের গুরুত্বপূর্ণ ভূমিকা রয়েছে।
সরকারি বেতন বিল থেকে প্রযোজ্য আয়কর ও অন্যান্য বাধ্যতামূলক কর্তন নিশ্চিত করার ক্ষেত্রে ডিডিওকে সংশ্লিষ্ট বিধিবিধান অনুসরণ করতে হয়। ট্রেজারি রুলসের এসআর ১১৫-সহ প্রযোজ্য বিধান অনুযায়ী দায়িত্ব পালন করতে হয়।
অর্থাৎ কোনো কর্মচারীর করযোগ্য আয় থাকলে বেতন বিল থেকে উৎসে আয়কর কর্তনের বিষয়টি যথাযথভাবে নিশ্চিত করতে হবে।
আয়করযোগ্য হলেই কি পুরো বেতনের ওপর কর দিতে হবে?
এখানে অনেকের মধ্যে একটি ভুল ধারণা রয়েছে। কেউ করমুক্ত আয়সীমা অতিক্রম করলেই তাঁর সম্পূর্ণ বার্ষিক আয়ের ওপর একই হারে কর বসে না।
বাংলাদেশে ব্যক্তিশ্রেণির আয়কর প্রগতিশীল পদ্ধতিতে নির্ধারিত হয়। অর্থাৎ প্রথমে করমুক্ত সীমা বাদ দিয়ে অবশিষ্ট করযোগ্য আয়ের ওপর নির্ধারিত ধাপ অনুযায়ী কর হিসাব করা হয়।
উদাহরণ হিসেবে, একজন সাধারণ করদাতার বার্ষিক করযোগ্য আয় যদি ৫ লাখ টাকা হয়, তাহলে প্রথম ৪ লাখ টাকা করমুক্ত থাকবে। অবশিষ্ট ১ লাখ টাকার ওপর ১০ শতাংশ হারে ১০ হাজার টাকা কর হিসাব হবে। তবে প্রযোজ্য ন্যূনতম করের বিধানও বিবেচনা করতে হবে।
করযোগ্য আয় থাকলে ন্যূনতম কর কত?
২০২৬-২৭ করবর্ষে করমুক্ত আয়সীমা অতিক্রম করলে সাধারণ ব্যক্তি করদাতার জন্য ন্যূনতম কর ৫ হাজার টাকা নির্ধারণ করা হয়েছে। নতুন করদাতার ক্ষেত্রে ন্যূনতম কর ১ হাজার টাকা।
অর্থাৎ নিয়মিত করদাতার ক্ষেত্রে স্ল্যাব অনুযায়ী হিসাব করা করের পরিমাণ ন্যূনতম করের চেয়ে কম হলেও প্রযোজ্য বিধান অনুসারে ন্যূনতম কর দিতে হতে পারে।
সরকারি চাকরিজীবীদের এখন কী করা উচিত?
যেসব সরকারি কর্মকর্তা-কর্মচারীর মূল বেতন করমুক্ত আয়সীমার কাছাকাছি অথবা তার বেশি, তাঁদের বার্ষিক আয় হিসাব করে দেখা উচিত।
বিশেষ করে—
- ১২ মাসের মূল বেতন ও উৎসব ভাতা যোগ করে বার্ষিক হিসাব তৈরি করা।
- করযোগ্য ভাতা ও অন্যান্য আয় যুক্ত করা।
- প্রযোজ্য করমুক্ত সুবিধা ও অব্যাহতি যাচাই করা।
- বিনিয়োগজনিত কর রেয়াত প্রযোজ্য হলে তার হিসাব রাখা।
- ডিডিও বা হিসাবরক্ষণ অফিসের মাধ্যমে বেতন থেকে কর্তনের হিসাব যাচাই করা।
শেষ কথা
২০২৬-২৭ অর্থবছরে সাধারণ সরকারি কর্মচারীদের জন্য বার্ষিক ৪ লাখ টাকা এবং নারী ও ৬৫ বছর বা তদূর্ধ্ব বয়সী করদাতাদের জন্য ৪ লাখ ৫০ হাজার টাকা করমুক্ত আয়সীমা গুরুত্বপূর্ণ ভিত্তি হিসেবে কাজ করবে। তবে মাসিক মূল বেতন ২৮ হাজার ৫৭২ টাকা হলেই প্রত্যেক কর্মচারীর ক্ষেত্রে একইভাবে কর কর্তন হবে—এমন সিদ্ধান্তে পৌঁছানো ঠিক নয়।
কারণ চূড়ান্ত কর নির্ধারণের ক্ষেত্রে বার্ষিক করযোগ্য আয়, ভাতা, উৎসব ভাতা, অব্যাহতি ও ন্যূনতম করের বিধান একসঙ্গে বিবেচনা করতে হবে।
তথ্যসূত্র: জাতীয় রাজস্ব বোর্ডের আয়কর নির্দেশিকা ২০২৬-২৭, অর্থ আইন ২০২৬ এবং সরকারি কর্মচারীদের বেতন থেকে উৎসে কর কর্তনসংক্রান্ত নির্দেশনা।