৯ম পে স্কেলেও আনুতোষিকের হার ২৩০ টাকা, ৩০০ টাকা করার দাবি জোরালো
সরকারি চাকরিজীবীদের অবসরকালীন আর্থিক সুবিধার অন্যতম গুরুত্বপূর্ণ অংশ আনুতোষিক বা গ্র্যাচুইটি। কিন্তু নতুন জাতীয় বেতন স্কেল-২০২৬ কার্যকর হলেও দীর্ঘদিনের বহাল থাকা আনুতোষিকের হার নিয়ে প্রশ্ন তুলছেন চাকরিজীবী ও পেনশনভোগীদের একটি অংশ। বিশেষ করে ২০ বছর বা তার বেশি পেনশনযোগ্য চাকরিকালের ক্ষেত্রে প্রতি ১ টাকা সমর্পিত পেনশনের বিপরীতে ২৩০ টাকা আনুতোষিকের হার বহাল রাখায় বিষয়টি নতুন করে আলোচনায় এসেছে।
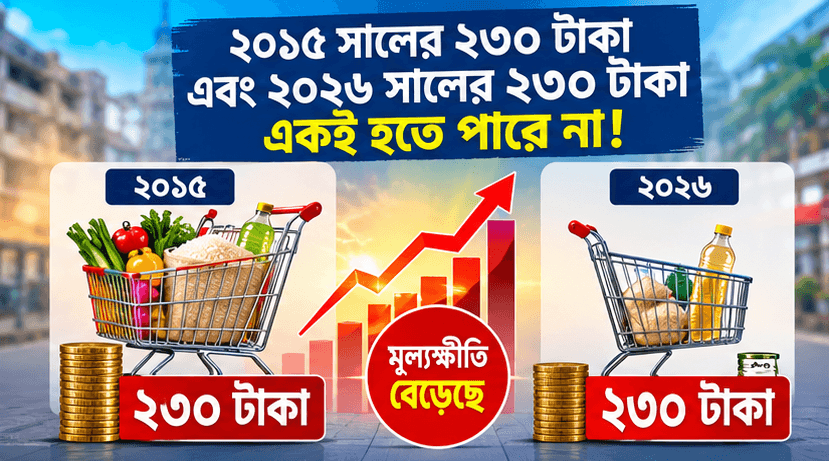
তাদের বক্তব্য, ২০১৫ সালের অর্থমূল্য আর ২০২৬ সালের অর্থমূল্য এক নয়। গত এক দশকে জীবনযাত্রার ব্যয়, খাদ্য, চিকিৎসা, বাসস্থানসহ দৈনন্দিন প্রয়োজনীয় পণ্যের দাম উল্লেখযোগ্যভাবে বেড়েছে। ফলে কাগজে ২৩০ টাকা একই থাকলেও এর প্রকৃত ক্রয়ক্ষমতা আগের মতো নেই। এই বাস্তবতা বিবেচনায় নিয়ে প্রতি ১ টাকা সমর্পিত পেনশনের বিপরীতে আনুতোষিকের হার ৩০০ টাকা করার দাবি উঠেছে।
২০২৬ সালেও ২৩০ টাকা বহাল
সাম্প্রতিক সরকারি সিদ্ধান্ত অনুযায়ী, পেনশনযোগ্য চাকরিকালের ভিত্তিতে আনুতোষিকের হার নির্ধারণ করা হয়েছে এভাবে—
| পেনশনযোগ্য চাকরিকাল | প্রতি ১ টাকা সমর্পিত পেনশনে আনুতোষিক |
|---|---|
| ৫ বছর বা তদূর্ধ্ব, ১০ বছরের কম | ২৬৫ টাকা |
| ১০ বছর বা তদূর্ধ্ব, ১৫ বছরের কম | ২৬০ টাকা |
| ১৫ বছর বা তদূর্ধ্ব, ২০ বছরের কম | ২৪৫ টাকা |
| ২০ বছর বা তদূর্ধ্ব | ২৩০ টাকা |
অর্থাৎ দীর্ঘমেয়াদি চাকরির ক্ষেত্রে সর্বনিম্ন গুণক হিসেবে ২৩০ টাকা এখনো কার্যকর রয়েছে। বাসসও ২০ সেপ্টেম্বর ২০২৬-এর প্রতিবেদনে জানিয়েছে, নতুন ব্যবস্থায় আনুতোষিকের বিদ্যমান হার অপরিবর্তিত রাখা হয়েছে।
প্রশ্ন উঠছে—২০১৫ সালের ২৩০ টাকা ও ২০২৬ সালের ২৩০ টাকা কি সমান?
অঙ্কের হিসাবে সমান, কিন্তু ক্রয়ক্ষমতার হিসাবে সমান নয়।
২০১৫ সালে ২৩০ টাকা দিয়ে যে পরিমাণ পণ্য বা সেবা কেনা যেত, ২০২৬ সালে একই পরিমাণ অর্থ দিয়ে সেই সমপরিমাণ পণ্য বা সেবা পাওয়া যায় না। অর্থনীতিতে এটিই মুদ্রাস্ফীতির অন্যতম প্রধান প্রভাব—সময়ের সঙ্গে একই নামমাত্র অর্থের প্রকৃত মূল্য বা ক্রয়ক্ষমতা কমে যায়।
ফলে অবসরপ্রাপ্ত একজন কর্মচারীর জন্য আনুতোষিকের গুণক দীর্ঘদিন অপরিবর্তিত থাকলে কাগজে সুবিধাটি একই থাকলেও বাস্তবে তার আর্থিক সক্ষমতা কমে যেতে পারে।
৩০০ টাকা করার দাবির যুক্তি কী?
আনুতোষিকের হার ২৩০ টাকা থেকে ৩০০ টাকা করা হলে প্রতি ১ টাকা সমর্পিত পেনশনের বিপরীতে এককালীন প্রাপ্যতা বাড়বে ৭০ টাকা। অর্থাৎ বর্তমান ২৩০ টাকার তুলনায় প্রায় ৩০.৪ শতাংশ বেশি হবে।
উদাহরণ হিসেবে ধরা যাক, কোনো অবসরপ্রাপ্ত কর্মচারীর আনুতোষিক হিসাবের জন্য সমর্পিত পেনশনের পরিমাণ ২০,০০০ টাকা।
বর্তমান ২৩০ টাকা হারে:
২০,০০০ × ২৩০ = ৪৬,০০,০০০ টাকা
অন্যদিকে ৩০০ টাকা হারে হলে—
২০,০০০ × ৩০০ = ৬০,০০,০০০ টাকা
অর্থাৎ একই পরিমাণ সমর্পিত পেনশনের ক্ষেত্রে পার্থক্য হবে ১৪ লাখ টাকা।
এই কারণেই ৩০০ টাকা করার দাবি অবসরপ্রাপ্তদের কাছে বড় আর্থিক গুরুত্ব বহন করে।
নতুন পে স্কেলে বেতন বাড়লেও আনুতোষিকের গুণক কেন গুরুত্বপূর্ণ?
জাতীয় বেতন স্কেল-২০২৬ ১ জুলাই ২০২৬ থেকে কার্যকর হয়েছে এবং নতুন কাঠামোয় সরকারি কর্মচারীদের মূল বেতন পুনর্নির্ধারণ করা হয়েছে। বাসসের প্রতিবেদনে গ্রেড-২০-এর সর্বনিম্ন মূল বেতন ২০ হাজার টাকা এবং গ্রেড-১-এর সর্বোচ্চ মূল বেতন ১ লাখ ৫৬ হাজার টাকা নির্ধারণের তথ্য দেওয়া হয়েছে।
নতুন পে স্কেলে পেনশনের পরিমাণও পুনর্নির্ধারণ করা হয়েছে। তবে আনুতোষিকের বিদ্যমান হার অপরিবর্তিত রাখা হয়েছে বলে বিভিন্ন প্রতিবেদনে উল্লেখ করা হয়েছে।
এখানেই মূল আলোচনার জায়গা—মূল বেতন ও পেনশন সময়ের সঙ্গে বৃদ্ধি পেলেও আনুতোষিকের গুণক যদি একই থাকে, তাহলে অবসরকালীন এককালীন সুবিধা প্রত্যাশিত হারে বাড়ছে কি না।
মূল্যস্ফীতির সঙ্গে সামঞ্জস্যের দাবি
৩০০ টাকা করার দাবির পেছনে মূল যুক্তি হলো ক্রয়ক্ষমতা সমন্বয়।
২০১৫ সালের বেতন কাঠামো প্রায় ১১ বছর কার্যকর থাকার পর ২০২৬ সালে নতুন পে স্কেল এসেছে। এ সময়ের মধ্যে বাজারদর, বাসাভাড়া, চিকিৎসা ব্যয়, শিক্ষা ব্যয় এবং অবসর-পরবর্তী জীবনযাপনের খরচ বেড়েছে। সরকারি চাকরিজীবীদের বেতন কাঠামোও এই পরিবর্তিত অর্থনৈতিক বাস্তবতার সঙ্গে সামঞ্জস্য করার উদ্দেশ্যেই নতুন করে নির্ধারণ করা হয়েছে।
তাই দাবি উঠছে, শুধু মূল বেতন বা মাসিক পেনশন পুনর্নির্ধারণ করলেই হবে না; অবসরকালীন এককালীন সুবিধার গুণকও সময়োপযোগী করা প্রয়োজন।
২৩০ থেকে ৩০০—এটি কি স্বয়ংক্রিয়ভাবে কার্যকর হবে?
না। বর্তমানে ৩০০ টাকা কোনো কার্যকর সরকারি হার নয়। এটি দাবি বা প্রস্তাব হিসেবে বিবেচিত হচ্ছে। সরকারি সিদ্ধান্ত বা সংশ্লিষ্ট বিধি/প্রজ্ঞাপনে পরিবর্তন না আসা পর্যন্ত ২০ বছর বা তদূর্ধ্ব পেনশনযোগ্য চাকরিকালের ক্ষেত্রে ২৩০ টাকার হারই কার্যকর থাকবে।
অতএব, ৩০০ টাকা করার দাবি বাস্তবায়িত হলে সংশ্লিষ্ট সরকারি বিধান বা প্রজ্ঞাপনে আনুতোষিকের হার সংশোধন করতে হবে।
অবসরপ্রাপ্তদের জন্য এর গুরুত্ব কোথায়?
অবসরের সময় একজন সরকারি কর্মচারী একদিকে মাসিক পেনশন পান, অন্যদিকে আনুতোষিক ও ছুটি নগদায়নের মতো এককালীন সুবিধা পান। বর্তমান ব্যবস্থায় সর্বোচ্চ ১৮ মাসের মূল বেতনের সমপরিমাণ ছুটি নগদায়নের বিধানও বহাল রয়েছে।
অবসর গ্রহণের পর বাড়তি চিকিৎসা ব্যয়, বাসস্থান, সন্তানের ওপর নির্ভরতা কমানো, ঋণ পরিশোধ কিংবা সঞ্চয় ও বিনিয়োগের জন্য এই এককালীন অর্থ অত্যন্ত গুরুত্বপূর্ণ হতে পারে।
ফলে আনুতোষিকের গুণক বাড়ানো হলে অবসরকালীন সময়ে কর্মচারীদের হাতে এককালীন অর্থের পরিমাণও বাড়বে।
দাবি উঠছে—প্রতি ১ টাকায় ৩০০ টাকা করা হোক
এখন মূল দাবি হলো, দীর্ঘদিন ধরে বহাল থাকা ২৩০ টাকার গুণক পুনর্বিবেচনা করে প্রতি ১ টাকা সমর্পিত পেনশনের বিপরীতে ৩০০ টাকা আনুতোষিক নির্ধারণ করা।
দাবিদারদের যুক্তি, ২০১৫ সালে যে অর্থমূল্যের ভিত্তিতে ২৩০ টাকা নির্ধারিত হয়েছিল, ২০২৬ সালের অর্থনৈতিক বাস্তবতা তার সঙ্গে সামঞ্জস্যপূর্ণ নয়। নতুন পে স্কেলে যখন বেতন ও পেনশন কাঠামোকে সময়োপযোগী করার উদ্যোগ নেওয়া হয়েছে, তখন অবসরকালীন এককালীন সুবিধার ক্ষেত্রেও মূল্যস্ফীতি ও জীবনযাত্রার ব্যয় বিবেচনায় নেওয়া প্রয়োজন।
তবে ৩০০ টাকা নির্ধারণ করলে সরকারের অতিরিক্ত আর্থিক দায় কতটা বাড়বে, কতজন বর্তমান ও ভবিষ্যৎ পেনশনভোগী এতে উপকৃত হবেন এবং রাষ্ট্রীয় বাজেটে এর প্রভাব কী হবে—এসব বিষয়ও নীতিনির্ধারণের সময় হিসাব করা প্রয়োজন।
শেষ কথা
২৩০ টাকা থেকে ৩০০ টাকা—এটি শুধু একটি সংখ্যা পরিবর্তনের দাবি নয়; এর সঙ্গে জড়িয়ে আছে অবসরপ্রাপ্ত সরকারি কর্মচারীদের এককালীন আর্থিক নিরাপত্তা ও বর্তমান বাজারদরের সঙ্গে অবসর সুবিধার সামঞ্জস্যের প্রশ্ন।
২০২৬ সালের নতুন পে স্কেলে আনুতোষিকের বিদ্যমান হার অপরিবর্তিত থাকায় বিষয়টি এখন নতুন করে আলোচনায় এসেছে। ২০ বছর বা তার বেশি পেনশনযোগ্য চাকরিকালের ক্ষেত্রে প্রতি ১ টাকা সমর্পিত পেনশনের বিপরীতে ২৩০ টাকার পরিবর্তে ৩০০ টাকা নির্ধারণের দাবি বাস্তবায়িত হলে একই সমর্পিত পেনশনের বিপরীতে এককালীন প্রাপ্যতা উল্লেখযোগ্যভাবে বাড়বে।
তবে এ দাবি বাস্তবায়নের বিষয়টি শেষ পর্যন্ত সরকারের নীতিগত সিদ্ধান্ত, আর্থিক সক্ষমতা এবং সংশ্লিষ্ট পেনশন বিধি সংশোধনের ওপর নির্ভর করবে।