সপ্তাহে কয়েকবার NPSB লেনদেন করলেই সন্দেহ! ৩৫০ টাকার QR পেমেন্টের পর বিকাশ অ্যাকাউন্ট বন্ধের সতর্কবার্তা
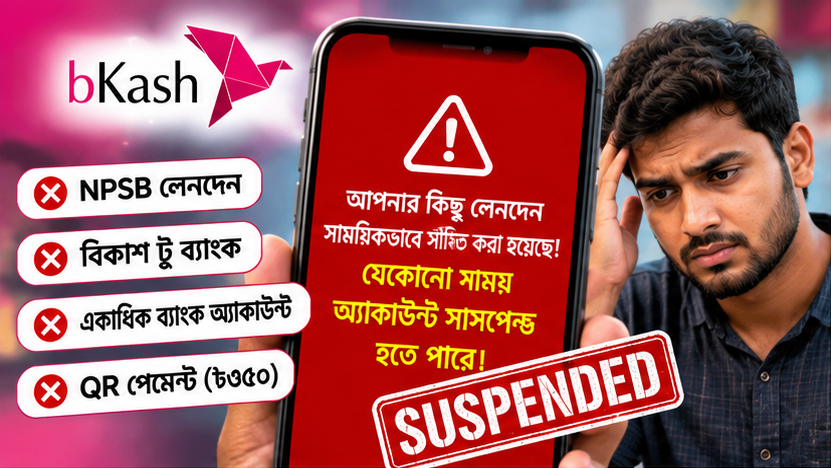
মোবাইল আর্থিক সেবা বিকাশের লেনদেন পর্যবেক্ষণ ও নিরাপত্তাব্যবস্থা নিয়ে নতুন করে প্রশ্ন তুলেছেন একজন গ্রাহক। সপ্তাহে দুই থেকে তিনবার NPSB-এর মাধ্যমে ব্যাংকে টাকা পাঠানো, বিকাশ থেকে ব্যাংক হিসাবে অর্থ স্থানান্তর এবং মাত্র ৩৫০ টাকার বাংলা QR পেমেন্ট করার পর তাঁর অ্যাকাউন্টের বিভিন্ন সেবা সাময়িকভাবে বন্ধ করে দেওয়ার অভিযোগ উঠেছে। এমনকি ভবিষ্যতে পুরো বিকাশ অ্যাকাউন্ট সাসপেন্ড হয়ে যেতে পারে বলেও তাঁকে সতর্ক করা হয়েছে বলে দাবি করেছেন ওই গ্রাহক।
সামাজিক যোগাযোগমাধ্যমে নিজের অভিজ্ঞতা তুলে ধরে ওই গ্রাহক জানান, নিয়মিত ব্যবহারের অংশ হিসেবে তিনি সপ্তাহে দুই থেকে তিনবার NPSB লেনদেন করতেন। পাশাপাশি বিকাশ থেকে ব্যাংক অ্যাকাউন্টে টাকা স্থানান্তর করতেন। কিন্তু এসব লেনদেনের পর তাঁর বিকাশ অ্যাকাউন্টে বিভিন্ন ধরনের বিধিনিষেধ আরোপ করা হয়।
ওই গ্রাহকের অভিযোগ, একটি জুসের দোকানে মাত্র ৩৫০ টাকা বাংলা QR কোডের মাধ্যমে পরিশোধ করার পর তাঁর পেমেন্ট সুবিধাও সাময়িকভাবে বন্ধ করে দেওয়া হয়। একই সঙ্গে অ্যাকাউন্টে সতর্কতামূলক নোটিশ দেওয়া হয়। সেখানে যেকোনো সময় তাঁর বিকাশ অ্যাকাউন্ট সম্পূর্ণ সাসপেন্ড হয়ে যেতে পারে বলে জানানো হয়েছিল বলে দাবি করেন তিনি।
সপ্তাহে দুই-তিনবার NPSB করাই কি অপরাধ?
গ্রাহকের ক্ষোভের মূল জায়গা এখানেই। তাঁর প্রশ্ন, নিজের প্রয়োজনে সপ্তাহে দুই থেকে তিনবার NPSB ব্যবহার করা কিংবা নিজের ব্যাংক অ্যাকাউন্টে টাকা পাঠানো কেন সন্দেহজনক হিসেবে বিবেচিত হবে?
তিনি জানান, বিষয়টি পরিষ্কার করতে বিকাশের গ্রাহকসেবায় যোগাযোগ করেন। সেখানে নিজের লেনদেনের ধরন ও অ্যাকাউন্টে পাওয়া সতর্কবার্তা সম্পর্কে বিস্তারিত জানতে চান। তাঁর বর্ণনা অনুযায়ী, NPSB লেনদেন, বিকাশ থেকে ব্যাংকে অর্থ স্থানান্তর এবং একই অ্যাকাউন্টে একাধিক ব্যাংক হিসাব যুক্ত করার বিষয়গুলো নিয়ে তাঁকে প্রশ্নের মুখে পড়তে হয়।
তবে সপ্তাহে দুই থেকে তিনবার লেনদেন করা কিংবা একাধিক ব্যাংক হিসাব যুক্ত করাই কোনো অপরাধ—এমন সিদ্ধান্তে পৌঁছানোর মতো তথ্য পাওয়া যায়নি।
বিকাশের নিজস্ব নিয়মে কী বলা আছে?
বিকাশের প্রকাশিত NPSB সেবার তথ্য অনুযায়ী, একজন গ্রাহক দৈনিক সর্বোচ্চ পাঁচটি এবং মাসে সর্বোচ্চ ২০টি লেনদেন করতে পারেন। প্রতিটি লেনদেনের সর্বনিম্ন সীমা ৩০০ টাকা এবং সর্বোচ্চ সীমা ২৫ হাজার টাকা। দৈনিক লেনদেনের সর্বোচ্চ পরিমাণ ৫০ হাজার এবং মাসিক সর্বোচ্চ পরিমাণ এক লাখ টাকা।
এ ছাড়া বিকাশের প্রকাশিত নির্দেশনায় একাধিক ব্যাংক অ্যাকাউন্ট বা MFS অ্যাকাউন্ট যুক্ত করার সুযোগ রয়েছে বলেও উল্লেখ করা হয়েছে। অর্থাৎ একাধিক ব্যাংক হিসাব যুক্ত করাকে সরাসরি নিষিদ্ধ বলা হয়নি। তবে হিসাব যুক্ত করার ক্ষেত্রে নির্ধারিত পরিচয় যাচাই ও অন্যান্য শর্ত পূরণ করতে হয়।
বিকাশের NPSB-সংক্রান্ত শর্তাবলিতে পরিচয় যাচাই, KYC তথ্যের সঙ্গে সামঞ্জস্য এবং সংশ্লিষ্ট ব্যাংক হিসাবের সক্রিয় অবস্থার বিষয়েও গুরুত্ব দেওয়া হয়েছে। নির্ধারিত যাচাই সম্পন্ন না হলে ব্যাংক হিসাব যুক্ত করার অনুরোধ প্রত্যাখ্যান, স্থগিত বা সীমাবদ্ধ করার সুযোগও রাখা হয়েছে।
তাই লেনদেনের সংখ্যা অনুমোদিত সীমার মধ্যে থাকলেও কোনো নির্দিষ্ট লেনদেন বা অ্যাকাউন্টের তথ্য যাচাইয়ের প্রয়োজন হতে পারে। তবে ঠিক কোন কারণে আলোচিত গ্রাহকের সেবা বন্ধ করা হয়েছিল, তা নিশ্চিত হওয়া যায়নি।
৩৫০ টাকার বাংলা QR পেমেন্ট নিয়েও প্রশ্ন
বাংলাদেশ ব্যাংকের উদ্যোগে চালু হওয়া বাংলা QR ব্যবস্থা মূলত বিভিন্ন ব্যাংক ও মোবাইল আর্থিক সেবার মধ্যে সহজে ডিজিটাল পেমেন্ট নিশ্চিত করার জন্য তৈরি করা হয়েছে। এর মাধ্যমে একজন গ্রাহক অংশগ্রহণকারী প্রতিষ্ঠানের অ্যাপ ব্যবহার করে দোকান বা মার্চেন্ট পয়েন্টে পেমেন্ট করতে পারেন।
এমন একটি ব্যবস্থায় মাত্র ৩৫০ টাকার পেমেন্ট করার পর গ্রাহকের পেমেন্ট সুবিধা বন্ধ হওয়ার অভিযোগ স্বাভাবিকভাবেই প্রশ্ন তৈরি করেছে। বিশেষ করে ছোট দোকান, চায়ের দোকান, মুদি দোকান কিংবা খাবারের দোকানে দৈনন্দিন কেনাকাটায় QR পেমেন্টের ব্যবহার বাড়ানোর চেষ্টা চলছে।
পরে আবার সব সেবা চালু
ওই গ্রাহক জানান, বিকাশের এমন আচরণে বিরক্ত হয়ে তিনি কিছুদিন ধরে বিকাশ ব্যবহার না করার সিদ্ধান্ত নেন। বিকল্প হিসেবে নগদ ব্যবহার শুরু করেন এবং NPSB লেনদেনের ক্ষেত্রেও নগদ থেকে ভালো অভিজ্ঞতা পাওয়ার কথা জানান।
তবে সর্বশেষ তাঁর বিকাশ অ্যাকাউন্টের বন্ধ হয়ে যাওয়া সেবাগুলো আবার চালু করা হয়েছে বলে সামাজিক যোগাযোগমাধ্যমের পোস্টে উল্লেখ করেন তিনি। যদিও সেবা চালু হলেও আগের অভিজ্ঞতার কারণে বিকাশ ব্যবহারে তাঁর অনীহা তৈরি হয়েছে।
গ্রাহকের নিরাপত্তা বনাম গ্রাহকসেবা
আর্থিক লেনদেনে প্রতারণা, জালিয়াতি, অর্থ পাচার ও সন্দেহজনক কার্যক্রম প্রতিরোধ করা যেকোনো MFS প্রতিষ্ঠানের গুরুত্বপূর্ণ দায়িত্ব। এ কারণে লেনদেন পর্যবেক্ষণ এবং প্রয়োজন হলে যাচাই করার ব্যবস্থা থাকা স্বাভাবিক।
তবে নিরাপত্তার নামে বৈধ গ্রাহকের লেনদেন সুবিধা সীমিত করা হলে সংশ্লিষ্ট গ্রাহককে যথাসম্ভব স্পষ্ট কারণ জানানো এবং দ্রুত সমস্যা সমাধানের সুযোগ দেওয়া জরুরি।
আলোচিত গ্রাহকের অভিজ্ঞতা সেই প্রশ্নটিকেই সামনে এনেছে। বিকাশের কাছে গ্রাহকদের প্রত্যাশা, কোনো লেনদেন সন্দেহজনক মনে হলে শুধু সেবা বন্ধ না করে কেন বন্ধ করা হয়েছে, কী তথ্য প্রয়োজন এবং কীভাবে পুনরায় স্বাভাবিক সেবা পাওয়া যাবে, তা পরিষ্কারভাবে জানানো।
এ বিষয়ে বিকাশ কর্তৃপক্ষের নির্দিষ্ট বক্তব্য বা আলোচিত অ্যাকাউন্টের ওপর নেওয়া পদক্ষেপের কারণ স্বাধীনভাবে নিশ্চিত করা সম্ভব হয়নি। ফলে ঘটনাটি একজন গ্রাহকের ব্যক্তিগত অভিযোগ হিসেবেই বিবেচ্য।