পেনশনের এককালীন টাকা ২০২৬: ১০ বছর আগের ২৩০ টাকা কি এখনো একই? আনুতোষিকের হিসাব ও বাস্তব মূল্য নিয়ে যা জানা জরুরি
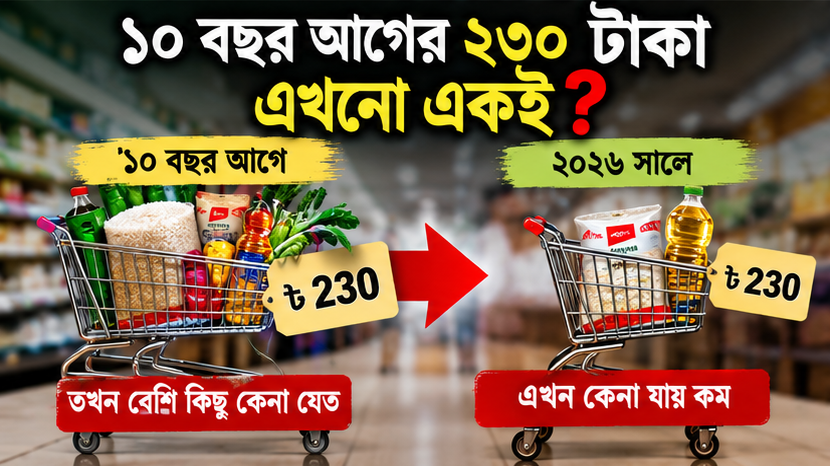
সরকারি চাকরি থেকে অবসরের পর পাওয়া এককালীন আনুতোষিক বা গ্র্যাচুইটির হিসাব নিয়ে পেনশনারদের মধ্যে দীর্ঘদিন ধরেই একটি গুরুত্বপূর্ণ প্রশ্ন রয়েছে—প্রতি ১ টাকা সমর্পিত পেনশনের বিপরীতে ২৩০ টাকা আনুতোষিকের হার যদি বছরের পর বছর অপরিবর্তিত থাকে, তাহলে ১০ বছর আগের ২৩০ টাকা এবং ২০২৬ সালের ২৩০ টাকার প্রকৃত মূল্য কি একই?
২০২৬ সালের নতুন পেনশন-সংক্রান্ত বিধানে বিষয়টি আবারও আলোচনায় এসেছে। নতুন ব্যবস্থায় আনুতোষিকের বিদ্যমান হার পরিবর্তন করা হয়নি। ফলে ২০ বছর বা তার বেশি পেনশনযোগ্য চাকরিকালের ক্ষেত্রে প্রতি ১ টাকা সমর্পিত পেনশনের বিপরীতে ২৩০ টাকা হিসাবেই আনুতোষিক নির্ধারণ করা হচ্ছে।
২০ বছর চাকরি হলে প্রতি টাকায় ২৩০ টাকা
২০২৬ সালের নতুন ব্যবস্থায় পেনশনযোগ্য চাকরিকাল অনুযায়ী আনুতোষিকের হার হচ্ছে—
| পেনশনযোগ্য চাকরিকাল | প্রতি ১ টাকা সমর্পিত পেনশনে আনুতোষিক |
|---|---|
| ৫ বছর বা বেশি, ১০ বছরের কম | ২৬৫ টাকা |
| ১০ বছর বা বেশি, ১৫ বছরের কম | ২৬০ টাকা |
| ১৫ বছর বা বেশি, ২০ বছরের কম | ২৪৫ টাকা |
| ২০ বছর বা বেশি | ২৩০ টাকা |
অর্থাৎ, ২০ বছর বা তার বেশি পেনশনযোগ্য চাকরিকাল হলে ২৩০ টাকা হারটি প্রযোজ্য। ২০২৬ সালের নতুন প্রজ্ঞাপনে এই হার অপরিবর্তিত রাখা হয়েছে।
২৩০ টাকা দিয়ে কীভাবে এককালীন টাকা হিসাব হবে?
মূল হিসাবটি অত্যন্ত সহজ।
এককালীন আনুতোষিক = সমর্পিত পেনশন × প্রযোজ্য আনুতোষিক হার
২০ বছর বা তার বেশি চাকরিকালের ক্ষেত্রে—
আনুতোষিক = সমর্পিত পেনশন × ২৩০
ধরা যাক, কোনো অবসরপ্রাপ্ত কর্মচারীর সমর্পিত পেনশন ১০,০০০ টাকা।
তাহলে—
১০,০০০ × ২৩০ = ২৩,০০,০০০ টাকা
অর্থাৎ এককালীন আনুতোষিক হবে ২৩ লাখ টাকা।
আর সমর্পিত পেনশন ২০,০০০ টাকা হলে—
২০,০০০ × ২৩০ = ৪৬,০০,০০০ টাকা
অর্থাৎ ৪৬ লাখ টাকা।
একইভাবে ২৫,০০০ টাকা হলে আনুতোষিক দাঁড়াবে ৫৭ লাখ ৫০ হাজার টাকা।
তাহলে ১০ বছর আগের ২৩০ টাকা এবং ২০২৬ সালের ২৩০ টাকা কি একই?
অঙ্কের হিসাবে একই। কিন্তু ক্রয়ক্ষমতার হিসাবে একই নয়।
এটাই এই আলোচনার সবচেয়ে গুরুত্বপূর্ণ দিক।
ধরা যাক, ১০ বছর আগে কোনো পণ্যের দাম ছিল ২৩০ টাকা। এখন সেই একই পণ্য কিনতে যদি ৪০০ বা ৫০০ টাকা লাগে, তাহলে কাগজে-কলমে ২৩০ টাকা একই থাকলেও সেই টাকার মাধ্যমে আগের মতো পণ্য কেনা সম্ভব নয়।
অর্থাৎ—
নামমাত্র মূল্য = অপরিবর্তিত
কিন্তু
বাস্তব ক্রয়ক্ষমতা = মূল্যস্ফীতির কারণে কমে যায়।
তাই ২৩০ টাকার আনুতোষিক গুণককে শুধু সংখ্যার দিক থেকে দেখলে বিষয়টির পুরো চিত্র পাওয়া যায় না।
কেন বিষয়টি পেনশনারদের জন্য গুরুত্বপূর্ণ?
অবসর গ্রহণের সময় একজন সরকারি কর্মচারীর হাতে যে এককালীন অর্থ আসে, সেটি অনেকের জন্য অবসর-পরবর্তী জীবনের বড় আর্থিক ভিত্তি।
এই অর্থ দিয়ে অনেকে—
- বাড়ি নির্মাণ বা মেরামত করেন;
- চিকিৎসা ব্যয় বহন করেন;
- সন্তানের শিক্ষা বা বিয়ের খরচ করেন;
- ঋণ পরিশোধ করেন;
- ব্যাংকে এফডিআর বা অন্য কোনো নিরাপদ বিনিয়োগ করেন;
- অবসর-পরবর্তী দৈনন্দিন ব্যয়ের জন্য অর্থ সংরক্ষণ করেন।
ফলে আনুতোষিকের গুণক দীর্ঘ সময় অপরিবর্তিত থাকলে অবসর গ্রহণকারী কর্মচারীর হাতে পাওয়া অর্থের বাস্তব ক্রয়ক্ষমতা নিয়ে প্রশ্ন তৈরি হওয়া স্বাভাবিক।
তবে এখানে একটি বিষয় স্পষ্ট করা জরুরি—২৩০ টাকা গুণক অপরিবর্তিত থাকলেই যে একজন পেনশনারের মোট এককালীন টাকা ১০ বছর ধরে একই থাকবে, তা নয়। কারণ আনুতোষিকের মোট পরিমাণ নির্ভর করে অবসরের সময়কার পেনশনযোগ্য বেতন, পেনশনের হার, সমর্পিত পেনশনের পরিমাণ এবং সংশ্লিষ্ট বিধানের ওপর।
নতুন পেনশন কাঠামোতে আর কী পরিবর্তন এসেছে?
২০২৬ সালের নতুন ব্যবস্থায় শুধু আনুতোষিক নয়, পেনশনের হারও চাকরিকালের সঙ্গে ধাপে ধাপে নির্ধারণ করা হয়েছে।
প্রকাশিত তথ্য অনুযায়ী, ৫ বছর চাকরিতে মূল বেতনের ২১ শতাংশ, ১০ বছরে ৩৬ শতাংশ, ১৫ বছরে ৫৪ শতাংশ এবং ২০ বছরে ৭২ শতাংশ হারে নিট পেনশন নির্ধারণের কাঠামো রাখা হয়েছে। ২১ থেকে ২৫ বছর বা তার বেশি চাকরিতে এই হার ধাপে ধাপে ৭৫, ৭৯, ৮৩, ৮৭ এবং সর্বোচ্চ ৯০ শতাংশে পৌঁছায়।
অর্থাৎ, নতুন ব্যবস্থায় পেনশনের শতাংশে পরিবর্তন আনা হলেও ২০ বছর বা তার বেশি চাকরিকালের আনুতোষিকের ২৩০ টাকা গুণকটি অপরিবর্তিত রাখা হয়েছে।
২০২৬ সালে সর্বোচ্চ নিট পেনশন কত?
২০২৬-২৭ অর্থবছর থেকে মূল পেনশনভোগীদের নিট পেনশন সর্বোচ্চ ৭০ হাজার ২০০ টাকা পর্যন্ত নির্ধারণ করা হয়েছে বলে বাসস জানিয়েছে। একই সঙ্গে অবসরকালে প্রাপ্য ছুটি সাপেক্ষে সর্বোচ্চ ১৮ মাসের মূল বেতনের সমপরিমাণ ছুটি নগদায়নের বিধানও বহাল রয়েছে।
অর্থাৎ অবসরকালীন আর্থিক সুবিধা শুধু আনুতোষিকের ওপর নির্ভরশীল নয়। একজন অবসরপ্রাপ্ত কর্মচারীর মোট প্রাপ্য নির্ধারণে পেনশন, আনুতোষিক, ছুটি নগদায়নসহ অন্যান্য প্রযোজ্য সুবিধা বিবেচনায় আসে।
২৩০ টাকার প্রকৃত মূল্য নিয়ে আলোচনা কেন বাড়ছে?
মূল কারণ হলো মূল্যস্ফীতি।
একটি নির্দিষ্ট অর্থমূল্য দীর্ঘদিন একই থাকলে অর্থের ক্রয়ক্ষমতা সাধারণত কমে যায়। ফলে ১০ বছর আগে ২৩০ টাকা দিয়ে যে পরিমাণ পণ্য বা সেবা কেনা সম্ভব ছিল, ২০২৬ সালে একই ২৩০ টাকা দিয়ে তার চেয়ে কম পণ্য বা সেবা কেনা সম্ভব হতে পারে।
তবে আনুতোষিকের হারকে মূল্যস্ফীতির সঙ্গে সরাসরি তুলনা করার ক্ষেত্রে সতর্কতা প্রয়োজন। কারণ ২৩০ টাকা কোনো নির্দিষ্ট পণ্যের দাম নয়; এটি একটি সরকারি নির্ধারিত গুণক, যার মাধ্যমে সমর্পিত পেনশনের ভিত্তিতে এককালীন আনুতোষিক হিসাব করা হয়।
তাই প্রশ্নটি আসলে দাঁড়ায়—
এই গুণকটি কি বর্তমান জীবনযাত্রার ব্যয় ও অর্থের ক্রয়ক্ষমতার সঙ্গে সামঞ্জস্যপূর্ণ কি না।
এটি নীতিনির্ধারণের বিষয় এবং এর উত্তর দিতে মূল্যস্ফীতি, সরকারি রাজস্ব সক্ষমতা, পেনশন ব্যয়ের চাপ এবং অবসরপ্রাপ্তদের আর্থিক প্রয়োজন—সবগুলো বিষয় বিবেচনা করতে হয়।
একটি উদাহরণে বিষয়টি আরও পরিষ্কার
ধরা যাক, দুইজন কর্মচারী একই পরিমাণ ২০,০০০ টাকা সমর্পিত পেনশন নিয়ে অবসরে গেলেন।
২০২৬ সালের ২৩০ টাকা গুণকে—
২০,০০০ × ২৩০ = ৪৬ লাখ টাকা।
অর্থাৎ উভয়ের আনুতোষিকের হিসাব হবে ৪৬ লাখ টাকা, যদি তাদের ক্ষেত্রে একই হার ও অন্যান্য শর্ত প্রযোজ্য হয়।
কিন্তু একজন যদি বহু বছর আগে একই ২০,০০০ টাকা সমর্পিত পেনশন নিয়ে অবসর গ্রহণ করতেন এবং অন্যজন ২০২৬ সালে অবসর নেন, তাহলে দুই সময়ের ৪৬ লাখ টাকার বাস্তব ক্রয়ক্ষমতা একই নাও হতে পারে।
এখানেই নামমাত্র অর্থমূল্য ও প্রকৃত অর্থমূল্যের পার্থক্য।
পেনশনারদের জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয়
অবসর গ্রহণের আগে শুধু ২৩০ দিয়ে গুণ করলেই চূড়ান্ত হিসাব ধরে নেওয়া ঠিক নয়। পেনশনের হিসাব করতে অবসরের তারিখ, শেষ মূল বেতন, পেনশনের পরিমাণ এবং পেনশনযোগ্য চাকরিকালসহ সংশ্লিষ্ট তথ্য প্রয়োজন।
সরকারের Office of the Chief Accounts Officer Pension and Fund Management ওয়েবসাইটে বর্তমানে পেনশন ক্যালকুলেটর রয়েছে। সেখানে জন্মতারিখ, অবসরের তারিখ এবং অবসরের তারিখে নিট পেনশনের পরিমাণ দিয়ে হিসাব যাচাই করা যায়।
এছাড়া সরকারি পেনশন সংক্রান্ত প্রয়োজনীয় ফরম ও অবসরকালীন কাগজপত্রের তালিকাও সংশ্লিষ্ট সরকারি ওয়েবসাইটে দেওয়া আছে।
শেষ কথা
২০২৬ সালের হিসাবে ২০ বছর বা তার বেশি পেনশনযোগ্য চাকরিকালের জন্য প্রতি ১ টাকা সমর্পিত পেনশনে ২৩০ টাকা আনুতোষিকের হার বহাল রয়েছে।
তবে ১০ বছর আগের ২৩০ টাকা এবং ২০২৬ সালের ২৩০ টাকা অঙ্কে সমান হলেও ক্রয়ক্ষমতায় সমান নয়—এটাই অর্থনৈতিক বাস্তবতা।
সুতরাং পেনশনের এককালীন অর্থ নিয়ে আলোচনায় শুধু “২৩০ টাকা” সংখ্যাটি দেখলে হবে না। দেখতে হবে এই গুণকের মাধ্যমে অবসরপ্রাপ্ত কর্মচারী বাস্তবে কত টাকা পাচ্ছেন এবং সেই অর্থ দিয়ে বর্তমান বাজারে তার কতটুকু প্রয়োজন মেটানো সম্ভব হচ্ছে।
বিশেষ করে দীর্ঘ সময় ধরে একই আনুতোষিক গুণক বহাল থাকলে ভবিষ্যতে মূল্যস্ফীতির সঙ্গে সামঞ্জস্য রেখে এই হার পুনর্বিবেচনা করা হবে কি না—এটি পেনশন ব্যবস্থার একটি গুরুত্বপূর্ণ নীতিগত প্রশ্ন হয়ে থাকবে।