ব্যাংক ঋণের মাসিক কিস্তি, মোট সুদ ও খরচ জানুন আগেই: নতুন ক্যালকুলেটরে মিলবে ব্যাংকভিত্তিক হিসাব
ব্যাংক থেকে ব্যক্তিগত ঋণ, ব্যবসায়িক ঋণ কিংবা অন্য কোনো প্রয়োজনে ঋণ নেওয়ার আগে সবচেয়ে গুরুত্বপূর্ণ বিষয়গুলোর মধ্যে রয়েছে মাসিক কিস্তি, ঋণের মেয়াদ, সুদের হার এবং সব মিলিয়ে কত টাকা পরিশোধ করতে হবে, তা নির্ধারণ করা। অনেক সময় ঋণের পরিমাণ ও মাসিক কিস্তির দিকে নজর দিলেও পুরো মেয়াদে সুদের পেছনে কত টাকা ব্যয় হবে, সেটি হিসাব করা হয় না। ফলে পরবর্তী সময়ে ঋণের বোঝা সামলাতে আর্থিক চাপ তৈরি হতে পারে।
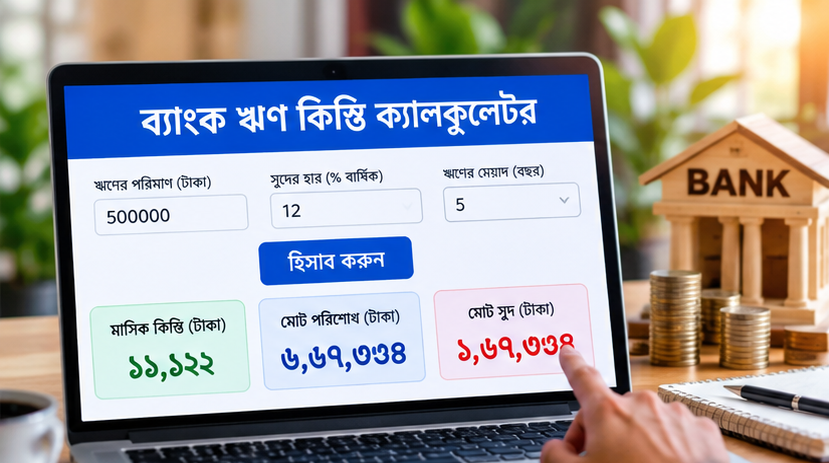
এ সমস্যা সমাধানে তৈরি করা হয়েছে ‘ব্যাংক ঋণ কিস্তি ক্যালকুলেটর’, যার মাধ্যমে ঋণের পরিমাণ, বার্ষিক সুদের হার ও ঋণের মেয়াদ নির্ধারণ করে সম্ভাব্য মাসিক কিস্তি, মোট পরিশোধযোগ্য অর্থ এবং মোট সুদের পরিমাণ হিসাব করা যায়। পাশাপাশি কয়েকটি ব্যাংকের নমুনা সুদের হার ব্যবহার করে তুলনামূলক হিসাব দেখার সুবিধাও রয়েছে।
ক্যালকুলেটরটিতে ঋণ নেওয়ার ধাপ, চাকরিজীবী ও ব্যবসায়ীদের প্রয়োজনীয় কাগজপত্র এবং ঋণ নেওয়ার আগে যেসব বিষয় যাচাই করা দরকার, সেগুলোও তুলে ধরা হয়েছে। তবে এখানে প্রদর্শিত ব্যাংকভিত্তিক সুদের হার নমুনা হিসেবে দেওয়া; এগুলোকে সংশ্লিষ্ট ব্যাংকের বর্তমান বা নিশ্চিত ঋণ প্রস্তাব হিসেবে বিবেচনা করা যাবে না।
৫০ হাজার টাকার ঋণ নয়, ৫ লাখ টাকার ঋণ নিলে কত কিস্তি দিতে হবে?
ক্যালকুলেটরটির নির্ধারিত প্রাথমিক উদাহরণ অনুযায়ী, ঋণের পরিমাণ ৫ লাখ টাকা, বার্ষিক সুদের হার ১২ শতাংশ এবং ঋণের মেয়াদ ৫ বছর। এই তিনটি তথ্য ব্যবহার করে সমান মাসিক কিস্তির ভিত্তিতে হিসাব করা হয়।
উদাহরণভিত্তিক ঋণ হিসাব
ঋণের পরিমাণ
৫,০০,০০০ টাকা
বার্ষিক সুদের হার
১২%
মাসিক কিস্তি
প্রায় ১১,১২২ টাকা
মেয়াদ
৬০ মাস
মোট পরিশোধ
প্রায় ৬,৬৭,৩৩৪ টাকা
মোট সুদ
প্রায় ১,৬৭,৩৩৪ টাকা
এগুলো সমান মাসিক কিস্তির (EMI) সূত্রে করা আনুমানিক হিসাব। ব্যাংকের ফি, বীমা ও অন্যান্য চার্জ এতে অন্তর্ভুক্ত নয়।
এই উদাহরণ থেকে বোঝা যায়, ৫ লাখ টাকা ঋণ নিলে পাঁচ বছরে সুদ বাবদই উল্লেখযোগ্য অর্থ পরিশোধ করতে হতে পারে। তাই ঋণ নেওয়ার আগে শুধু মাসিক কিস্তি নয়, পুরো মেয়াদের মোট খরচও হিসাব করা জরুরি।
ব্যাংকভিত্তিক সুদের তুলনা: কোন বিষয়টি খেয়াল রাখতে হবে?
ক্যালকুলেটরটিতে সিটি ব্যাংক, ব্র্যাক ব্যাংক, যমুনা ব্যাংক, ইউসিবি, স্ট্যান্ডার্ড চার্টার্ড ও অগ্রণী ব্যাংকের নাম দিয়ে একটি তুলনামূলক তালিকা রাখা হয়েছে। সেখানে প্রাথমিকভাবে ১১.৫০ শতাংশ থেকে ১৩.৪০ শতাংশ পর্যন্ত নমুনা সুদের হার ব্যবহার করা হয়েছে।
তবে এই হারগুলো ক্যালকুলেটরের ভেতরে নির্ধারিত নমুনা মাত্র। এগুলোর ভিত্তিতে বর্তমানে কোনো ব্যাংকে ঋণের সুদ সবচেয়ে কম—এমন সিদ্ধান্ত নেওয়া ঠিক হবে না।
বাংলাদেশ ব্যাংকের ঋণ সুদসংক্রান্ত নির্দেশনা এবং ব্যাংকগুলোর প্রকাশিত সুদের হার থেকে বোঝা যায়, ঋণের সুদ অর্থনৈতিক খাত, ঋণের ধরন ও গ্রাহকের ঝুঁকির ওপর নির্ভর করে ভিন্ন হতে পারে। উদাহরণস্বরূপ, ন্যাশনাল ব্যাংক ৩০ জুন ২০২৬ থেকে কার্যকর বিভিন্ন ঋণশ্রেণির সুদের হার প্রকাশ করেছে।
সুতরাং ঋণের জন্য আবেদন করার আগে সংশ্লিষ্ট ব্যাংকের ওয়েবসাইট, শাখা কিংবা অনুমোদিত ঋণ প্রস্তাব থেকে সুদের হার যাচাই করতে হবে। একই সঙ্গে সুদ স্থির (Fixed) নাকি পরিবর্তনশীল (Variable), সেটিও নিশ্চিত হওয়া প্রয়োজন।
ঋণ নেওয়ার আগে যে ৫টি বিষয় হিসাব করবেন
১. মাসিক কিস্তি আয়ের সঙ্গে সামঞ্জস্যপূর্ণ কি না
ক্যালকুলেটরের নির্দেশনায় মাসিক কিস্তি আয়ের ৩০–৪০ শতাংশের মধ্যে রাখার পরামর্শ দেওয়া হয়েছে। তবে এটি একটি সাধারণ পরিকল্পনামূলক নির্দেশনা, সব পরিবারের জন্য নির্দিষ্ট নিরাপদ সীমা নয়। বাড়িভাড়া, খাবার, চিকিৎসা, শিক্ষা, বিদ্যমান ঋণ ও অন্যান্য খরচ বাদ দিয়ে কত টাকা অবশিষ্ট থাকে, সেটি বিবেচনা করা জরুরি।
২. ঋণের মেয়াদ বাড়ালে কী হবে
সাধারণত একই সুদের হার ও ঋণের পরিমাণে মেয়াদ বাড়ালে মাসিক কিস্তি কমে, কিন্তু মোট সুদ বাড়তে পারে। আবার কম মেয়াদে মাসিক কিস্তি বেশি হলেও মোট সুদের খরচ কম হতে পারে। তাই নিজের আয় অনুযায়ী দুই ধরনের হিসাব তুলনা করা উচিত।
৩. প্রসেসিং ফি ও অন্যান্য চার্জ কত
শুধু সুদের হার দেখে ব্যাংক নির্বাচন করা যথেষ্ট নয়। প্রসেসিং ফি, প্রযোজ্য বীমা, দলিল ও মূল্যায়ন খরচ এবং আগাম ঋণ পরিশোধের শর্ত সম্পর্কে জানতে হবে। ঋণচুক্তিতে উল্লেখিত সব খরচ মিলিয়ে প্রকৃত আর্থিক দায় নির্ধারণ করা উচিত।
৪. আগের ঋণ ও ক্রেডিট রেকর্ড
ব্যাংক ঋণ অনুমোদনের সময় গ্রাহকের আয়, পরিশোধক্ষমতা এবং প্রযোজ্য ক্ষেত্রে ক্রেডিট ইনফরমেশন ব্যুরো (সিআইবি) প্রতিবেদন যাচাই করতে পারে। অন্য ব্যাংকে ঋণ থাকলে সেটিও আবেদনের সময় যথাযথভাবে উল্লেখ করা দরকার।
৫. সুদের হার পরিবর্তনের শর্ত
ঋণের সুদ পরিবর্তনশীল হলে ভবিষ্যতে কিস্তি বা মোট পরিশোধের পরিমাণ বদলাতে পারে। তাই চুক্তিতে সুদ পরিবর্তনের নিয়ম, সম্ভাব্য সমন্বয়ের সীমা এবং কিস্তি পুনর্নির্ধারণের পদ্ধতি বুঝে নিতে হবে।
ব্যাংক ঋণের আবেদন করতে কী কী কাগজপত্র লাগতে পারে?
ক্যালকুলেটরে চাকরিজীবী, ব্যবসায়ী ও সাধারণ আবেদনকারীদের জন্য আলাদা কাগজপত্রের তালিকা রয়েছে। তবে প্রকৃত প্রয়োজনীয় নথি ঋণের ধরন, ব্যাংক ও গ্রাহকের পরিস্থিতি অনুযায়ী পরিবর্তিত হতে পারে।
| আবেদনকারীর ধরন | সম্ভাব্য প্রয়োজনীয় কাগজপত্র |
|---|---|
| চাকরিজীবী | জাতীয় পরিচয়পত্র, ছবি, চাকরির পরিচয়পত্র, নিয়োগপত্র, বেতন সনদ ও ব্যাংক স্টেটমেন্ট |
| ব্যবসায়ী | জাতীয় পরিচয়পত্র, হালনাগাদ ট্রেড লাইসেন্স, আয়করসংক্রান্ত নথি ও ব্যবসায়িক ব্যাংক স্টেটমেন্ট |
| সাধারণ নথি | পূরণ করা আবেদনপত্র, ঠিকানার প্রমাণ এবং প্রযোজ্য ক্ষেত্রে গ্যারান্টর বা জামানতের কাগজপত্র |
ক্যালকুলেটরের তালিকায় চাকরিজীবীদের সর্বশেষ ছয় মাসের বেতন সনদ ও ব্যাংক স্টেটমেন্ট এবং ব্যবসায়ীদের সর্বশেষ ১২ মাসের ব্যাংক স্টেটমেন্টের কথা উল্লেখ রয়েছে। আবেদন করার আগে সংশ্লিষ্ট ব্যাংক থেকে চূড়ান্ত নথির তালিকা সংগ্রহ করা উচিত।
ব্যাংক ঋণ নেওয়ার ধাপগুলো কী?
সাধারণভাবে ঋণ নেওয়ার প্রক্রিয়ায় কয়েকটি ধাপ অনুসরণ করতে হয়।
1. কত টাকা ঋণ প্রয়োজন এবং কী উদ্দেশ্যে নেওয়া হবে, তা নির্ধারণ করা।
2. বিভিন্ন ব্যাংকের সুদের হার, কিস্তি, ফি ও শর্ত তুলনা করা।
3. নিজের আয়, চলমান ঋণ এবং মাসিক পরিশোধক্ষমতা যাচাই করা।
4. আবেদনপত্র পূরণ করে প্রয়োজনীয় কাগজপত্র জমা দেওয়া।
5. ব্যাংকের আয়, পরিচয় ও প্রযোজ্য ক্রেডিট রেকর্ড যাচাইয়ের জন্য অপেক্ষা করা।
6. ঋণ অনুমোদিত হলে অফার লেটার ও চুক্তিপত্র ভালোভাবে পড়ে শর্ত নিশ্চিত করা।
7. ঋণ বিতরণের পর নির্ধারিত সময়ে কিস্তি পরিশোধ করা।
ঋণ অনুমোদন নিশ্চিত না হওয়া পর্যন্ত কোনো নির্দিষ্ট পরিমাণ অর্থ পাওয়া যাবে ধরে নিয়ে আর্থিক পরিকল্পনা করা উচিত নয়।
ক্যালকুলেটর ব্যবহারের সুবিধা ও সীমাবদ্ধতা
এই HTML ক্যালকুলেটরে ঋণের পরিমাণ, বার্ষিক সুদের হার ও মেয়াদ পরিবর্তন করে পুনরায় হিসাব করা যায়। এতে মাসিক কিস্তি, মোট পরিশোধযোগ্য অর্থ ও মোট সুদের পরিমাণ দেখা যায়। ব্যাংকভিত্তিক তুলনার নমুনা সুদের হারও সম্পাদনা করা যায় এবং হিসাব প্রিন্ট করার সুবিধা রয়েছে।
তবে ক্যালকুলেটরটি মূলত সমান মাসিক কিস্তির একটি গাণিতিক মডেল। ব্যাংকের প্রকৃত ঋণচুক্তিতে ভিন্ন হিসাবপদ্ধতি, পরিবর্তনশীল সুদ, অতিরিক্ত চার্জ বা কিস্তির তারিখের কারণে চূড়ান্ত অর্থের পরিমাণ আলাদা হতে পারে। ফাইলটিতেও কিস্তির হিসাবকে আনুমানিক বলা হয়েছে।
শেষ কথা
ব্যাংক ঋণ নেওয়ার আগে সম্ভাব্য মাসিক কিস্তি ও মোট সুদের হিসাব জানা থাকলে নিজের আর্থিক সামর্থ্য অনুযায়ী সিদ্ধান্ত নেওয়া সহজ হয়। একটি ঋণ কিস্তি ক্যালকুলেটর প্রাথমিক পরিকল্পনা, মেয়াদ তুলনা এবং বিভিন্ন সুদের হারে সম্ভাব্য খরচ বোঝার কার্যকর উপায় হতে পারে।
তবে ক্যালকুলেটরে যে ব্যাংকের সুদ কম দেখায়, সেই ব্যাংকই সব গ্রাহকের জন্য সবচেয়ে ভালো—এমন নয়। ঋণের ধরন, অনুমোদনের শর্ত, মোট ফি, সুদের পরিবর্তন এবং নিজের নিয়মিত আয় বিবেচনা করে সিদ্ধান্ত নিতে হবে। ঋণ নেওয়ার আগে মাসিক কিস্তির পাশাপাশি পুরো মেয়াদে কত টাকা পরিশোধ করতে হবে, সেটিই হওয়া উচিত প্রধান বিবেচনা।