সঞ্চয় বনাম মূল্যস্ফিতি ক্যালকুলেটর ২০২৬ : ব্যাংকে ১০ লাখ টাকা ১০ বছর রাখলে প্রকৃত মূল্য কমে দাঁড়াবে প্রায় ৮ লাখ ৬২ হাজারে
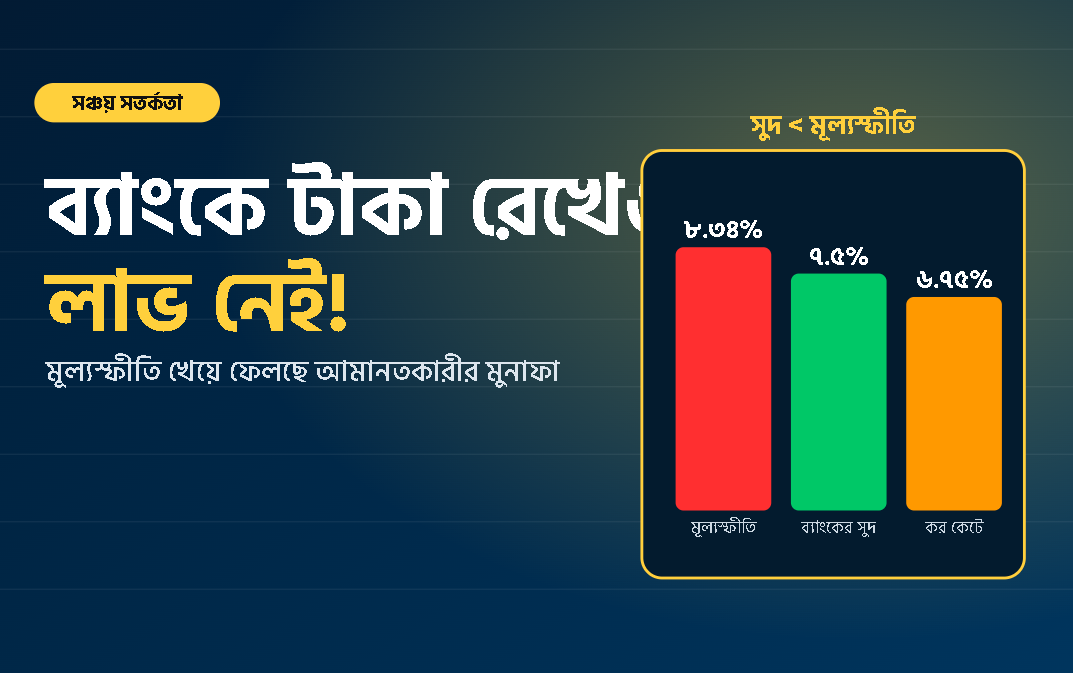
ব্যাংকে টাকা রাখলে অঙ্কে তা বাড়ে, কিন্তু সেই টাকায় কেনা যায় আগের চেয়ে কম জিনিস। দেশের কয়েকটি শীর্ষ বাণিজ্যিক ব্যাংক এক বছর মেয়াদি স্থায়ী আমানতের সুদ কমিয়ে ৭.৫ শতাংশে নামিয়েছে। অথচ গত সেপ্টেম্বরে মূল্যস্ফীতি ছিল ৮.৩৪ শতাংশ। অর্থাৎ কর কাটার আগেই সুদের হার মূল্যস্ফীতির নিচে।
ব্যাংক সঞ্চয় বনাম মূল্যস্ফীতি ক্যালকুলেটর
কর কাটলে চিত্র আরও খারাপ
সুদের ওপর ১০ শতাংশ উৎসে কর কাটলে ৭.৫ শতাংশ সুদ নেমে আসে ৬.৭৫ শতাংশে। মূল্যস্ফীতি ৮.৩৪ শতাংশ ধরলে আমানতকারীর প্রকৃত আয় দাঁড়ায় বছরে প্রায় ঋণাত্মক ১.৪৭ শতাংশ। ব্যাংকে টাকা থাকে, কিন্তু প্রতি বছর তার কেনার ক্ষমতা কমে।
কত টাকা রাখলে কত কমে?
হিসাবটি ৭.৫% সুদ, ১০% কর ও ৮.৩৪% মূল্যস্ফীতি স্থির ধরে করা:
| জমা | মেয়াদ | ব্যাংক দেবে | আজকের মূল্যে প্রকৃত মান | ক্রয়ক্ষমতা ক্ষতি |
|---|---|---|---|---|
| ১ লাখ | ৫ বছর | ১,৩৮,৬২৫ | ৯২,৮৭০ | ৭,১৩০ |
| ১ লাখ | ৭ বছর | ১,৫৭,৯৭০ | ৯০,১৭০ | ৯,৮৩০ |
| ১ লাখ | ১০ বছর | ১,৯২,১৭০ | ৮৬,২৫০ | ১৩,৭৫০ |
| ৫ লাখ | ৫ বছর | ৬,৯৩,১২৫ | ৪,৬৪,৩৫০ | ৩৫,৬৫০ |
| ৫ লাখ | ১০ বছর | ৯,৬০,৮৫০ | ৪,৩১,২৫০ | ৬৮,৭৫০ |
| ১০ লাখ | ৫ বছর | ১৩,৮৬,২৫০ | ৯,২৮,৭০০ | ৭১,৩০০ |
| ১০ লাখ | ৭ বছর | ১৫,৭৯,৭০০ | ৯,০১,৭০০ | ৯৮,৩০০ |
| ১০ লাখ | ১০ বছর | ১৯,২১,৭০০ | ৮,৬২,৫০০ | ১,৩৭,৫০০ |
অর্থাৎ ১০ বছর পর ১ লাখ টাকা বেড়ে প্রায় ১ লাখ ৯২ হাজার হলেও আজকের দামে তার মূল্য মাত্র প্রায় ৮৬ হাজার টাকা।
সবচেয়ে বেশি চাপে কারা?
অবসরপ্রাপ্ত ব্যক্তি, প্রবীণ নাগরিক ও সুদের আয়ের ওপর নির্ভরশীল পরিবারগুলো সবচেয়ে বেশি সমস্যায় পড়ছেন। সুদ দিয়ে বাড়তি সংসার খরচ মেটানো কঠিন হচ্ছে, আবার সঞ্চিত অর্থের ক্রয়ক্ষমতাও কমছে।
ব্যাংকগুলো কেন সুদ কমাচ্ছে?
ব্যাংকগুলোর ভাষ্য, আমানত বাড়লেও বেসরকারি খাতে ঋণের চাহিদা কম। ফলে হাতে অতিরিক্ত অর্থ জমছে এবং নতুন আমানত টানতে বেশি সুদ দেওয়ার প্রয়োজন কমেছে।
যা মনে রাখা জরুরি
ওপরের হিসাব একটি অনুমানভিত্তিক উদাহরণ। মূল্যস্ফীতি ও সুদের হার সময়ের সাথে বদলায়। তাই সুদের হার বা মূল্যস্ফীতি বদলে গেলে ফলাফলও বদলাবে। নিজের অঙ্ক বসিয়ে দেখতে আগের ক্যালকুলেটরটি ব্যবহার করতে পারেন।