সরকারি চাকরিজীবীদের জিপিএফ অগ্রিম উত্তোলনের নিয়ম: ৫২ বছর পূর্ণ হলে জমার ৮০ শতাংশ পর্যন্ত তোলার সুযোগ
সরকারি চাকরিজীবীদের অবসরকালীন আর্থিক নিরাপত্তা নিশ্চিত করার অন্যতম গুরুত্বপূর্ণ সঞ্চয় ব্যবস্থা হলো সাধারণ ভবিষ্য তহবিল বা জেনারেল প্রভিডেন্ট ফান্ড (জিপিএফ)। চাকরিরত অবস্থায় প্রতি মাসে মূল বেতনের একটি নির্ধারিত অংশ এই তহবিলে জমা হয়। দীর্ঘ চাকরিজীবনে কর্মচারীর নিজের জমা এবং এর বিপরীতে অর্জিত সুদ মিলিয়ে উল্লেখযোগ্য পরিমাণ অর্থ সঞ্চিত হয়। তবে চাকরিজীবনে বিভিন্ন আর্থিক প্রয়োজন দেখা দিলে নির্দিষ্ট নিয়ম ও শর্ত অনুসরণ করে এই তহবিল থেকে অগ্রিম অর্থ উত্তোলনের সুযোগ রয়েছে।
জিপিএফ অগ্রিম আবেদন ফরম জেনারেটর
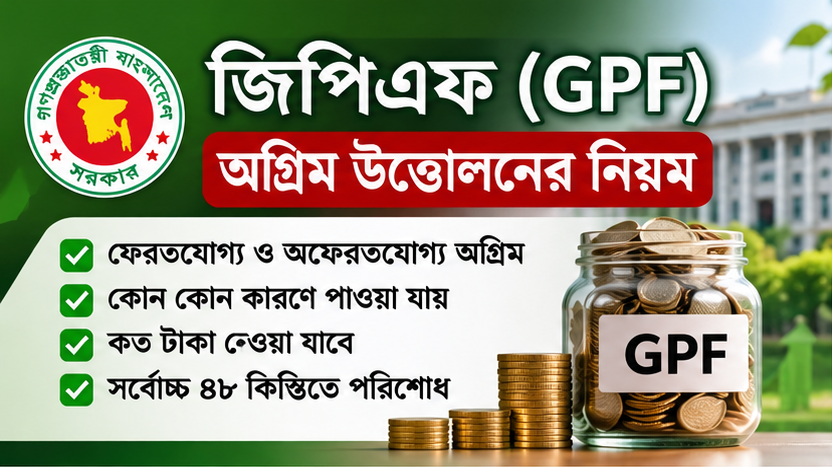
বাংলাদেশের সাধারণ ভবিষ্য তহবিল বিধিমালা, ১৯৭৯ অনুযায়ী সরকারি কর্মচারীরা নির্দিষ্ট উদ্দেশ্যে জিপিএফ থেকে ফেরতযোগ্য অগ্রিম নিতে পারেন। অন্যদিকে বয়স ৫২ বছর পূর্ণ হওয়ার পর বিধি অনুযায়ী জমার ৮০ শতাংশ পর্যন্ত অফেরতযোগ্য অগ্রিম গ্রহণের সুযোগ রয়েছে। ফলে চিকিৎসা, গৃহনির্মাণ, সন্তানের শিক্ষা, বিবাহ কিংবা অন্যান্য প্রয়োজনের পাশাপাশি বয়সভিত্তিক বিশেষ সুবিধাও সরকারি কর্মচারীদের জন্য গুরুত্বপূর্ণ।
জিপিএফ অগ্রিম কত প্রকার?
জিপিএফ থেকে অগ্রিম গ্রহণের ক্ষেত্রে মূলত দুটি ধরনের সুবিধার কথা উল্লেখ করা হয়েছে। একটি হলো ফেরতযোগ্য অগ্রিম এবং অন্যটি হলো অফেরতযোগ্য অগ্রিম।
ফেরতযোগ্য অগ্রিম: সরকারি কর্মচারীরা প্রয়োজন অনুযায়ী জিপিএফ থেকে ফেরতযোগ্য অগ্রিম নিতে পারেন। এ ক্ষেত্রে উত্তোলিত অর্থ নির্ধারিত মাসিক কিস্তিতে পরিশোধ করতে হয়। চিকিৎসা, বাড়ি নির্মাণ বা মেরামত, সন্তানের শিক্ষা, বিবাহ, জীবন বিমার কিস্তি এবং অন্যান্য অনুমোদিত প্রয়োজনে এ ধরনের অগ্রিম গ্রহণ করা যায়।
এই অগ্রিম সর্বোচ্চ ৪৮টি মাসিক কিস্তিতে পরিশোধের ব্যবস্থা রয়েছে বলে সংশ্লিষ্ট নির্দেশিকায় উল্লেখ করা হয়েছে। আবেদনকারী নিজের সামর্থ্য ও প্রযোজ্য নিয়ম অনুযায়ী কিস্তির সংখ্যা নির্ধারণ করে আবেদন করতে পারেন। তবে চূড়ান্ত কিস্তি ও অর্থ পরিশোধের শর্ত সংশ্লিষ্ট কর্তৃপক্ষ এবং হিসাব শাখার মাধ্যমে নির্ধারিত হবে।
অফেরতযোগ্য অগ্রিম: সরকারি কর্মচারীর বয়স ৫২ বছর পূর্ণ হলে জিপিএফে জমাকৃত অর্থের সর্বোচ্চ ৮০ শতাংশ পর্যন্ত অফেরতযোগ্য অগ্রিম গ্রহণের সুযোগ রয়েছে বলে নির্দেশিকায় উল্লেখ করা হয়েছে। এ সুবিধার ক্ষেত্রে সাধারণ ফেরতযোগ্য অগ্রিমের মতো নিয়মিত কিস্তিতে অর্থ ফেরত দেওয়ার বাধ্যবাধকতা থাকে না। তবে অবসরের সময় প্রাপ্য অর্থ থেকে প্রযোজ্য সমন্বয় করা হতে পারে।
এ ক্ষেত্রে বিধিমালার ১৩(৯) ও ১৩(১০) বিধির উল্লেখ রয়েছে। ৫২ বছর পূর্ণ হওয়ার আগে এই বিশেষ সুবিধা গ্রহণের সুযোগ নেই। তাই বয়সের শর্ত পূরণ হয়েছে কি না, তা আবেদন করার আগে নিশ্চিত হওয়া প্রয়োজন।
কোন কোন কারণে জিপিএফ অগ্রিম পাওয়া যায়?
জিপিএফ অগ্রিমের উদ্দেশ্য অনুযায়ী আবেদনকারীদের বিভিন্ন তথ্য ও প্রমাণক দিতে হতে পারে। সাধারণত যেসব কারণে অগ্রিমের আবেদন করা যায়, সেগুলোর মধ্যে রয়েছে—
১. নিজের বা পরিবারের সদস্যদের চিকিৎসার ব্যয় মেটানো।
২. বাড়ি নির্মাণ বা বিদ্যমান বাড়ি মেরামত।
৩. সন্তানের শিক্ষা ও শিক্ষাসংক্রান্ত ব্যয়।
৪. নিজের বা পরিবারের সদস্যের বিবাহসংক্রান্ত ব্যয়।
৫. জীবন বিমার কিস্তি পরিশোধ।
৬. হজ্জ পালন।
৭. ৫২ বছর পূর্ণ হওয়ার পর বিধি অনুযায়ী জমির অর্থ উত্তোলনসহ যুক্তিসংগত অন্যান্য প্রয়োজন।
তবে প্রতিটি উদ্দেশ্যের ক্ষেত্রে একই ধরনের কাগজপত্র প্রয়োজন হয় না। যেমন চিকিৎসার ক্ষেত্রে চিকিৎসকের ব্যবস্থাপত্র, চিকিৎসার খরচের প্রাক্কলন বা বিল প্রয়োজন হতে পারে। বাড়ি নির্মাণ বা মেরামতের ক্ষেত্রে জমির মালিকানার কাগজ, নকশা এবং ব্যয়ের প্রাক্কলন চাওয়া হতে পারে। সন্তানের শিক্ষার জন্য ভর্তির নোটিশ বা ফি-সংক্রান্ত তথ্য প্রয়োজন হতে পারে।
জিপিএফ থেকে কত টাকা অগ্রিম নেওয়া যাবে?
জিপিএফ থেকে অগ্রিম নেওয়ার ক্ষেত্রে আবেদনকারীর হিসাবের জমার স্থিতি অত্যন্ত গুরুত্বপূর্ণ। আবেদনকারী যে পরিমাণ অর্থ উত্তোলনের আবেদন করবেন, তা সংশ্লিষ্ট হিসাবের জমার স্থিতির মধ্যে থাকতে হবে।
উদাহরণ হিসেবে, কোনো সরকারি কর্মচারীর জিপিএফ হিসাবে ৮ লাখ ৫০ হাজার টাকা জমা রয়েছে এবং তিনি ২ লাখ টাকা অগ্রিম নিতে চান। সে ক্ষেত্রে আবেদনকৃত অর্থ জমার স্থিতির মধ্যে থাকছে। কিন্তু জমার পরিমাণের চেয়ে বেশি অর্থ উত্তোলনের আবেদন গ্রহণযোগ্য হবে না।
এ কারণে আবেদন করার আগে সর্বশেষ ৩০ জুন তারিখ পর্যন্ত জিপিএফ হিসাবে কত টাকা জমা রয়েছে, তা নিশ্চিত করা জরুরি। সংশ্লিষ্ট হিসাব রক্ষণ কর্মকর্তার কাছ থেকে জমার স্থিতির প্রত্যয়নপত্র সংগ্রহ করতে হবে।
পূর্বে অগ্রিম নেওয়া থাকলে কী হবে?
অনেক সরকারি কর্মচারী আগেও জিপিএফ থেকে অগ্রিম নিয়েছেন। সে ক্ষেত্রে নতুন আবেদন করার সময় আগের অগ্রিমের তথ্য উল্লেখ করতে হবে।
আবেদন ফরমে জানতে চাওয়া হয়, আগে অগ্রিম গ্রহণ করা হয়েছিল কি না। গ্রহণ করা হয়ে থাকলে সেটি সম্পূর্ণ পরিশোধ হয়েছে কি না, তাও উল্লেখ করতে হয়। আগের অগ্রিম পরিশোধ হয়ে গেলে সুদসহ শেষ কিস্তি পরিশোধের তারিখ দিতে হবে।
অন্যদিকে আগের অগ্রিম সম্পূর্ণ পরিশোধ না হয়ে থাকলে কতটি কিস্তি এখনো বাকি রয়েছে, তা জানাতে হবে। এই তথ্য গোপন বা ভুলভাবে উপস্থাপন করলে আবেদন যাচাইয়ের ক্ষেত্রে জটিলতা তৈরি হতে পারে।
সর্বোচ্চ ৪৮ কিস্তিতে পরিশোধের হিসাব
ফেরতযোগ্য অগ্রিম গ্রহণের ক্ষেত্রে আবেদনকারী ১ থেকে ৪৮টি মাসিক কিস্তির মধ্যে পরিশোধের পরিকল্পনা উল্লেখ করতে পারেন। কিস্তির সংখ্যা অনুযায়ী মূল অর্থের একটি প্রাথমিক হিসাব তৈরি করা যায়।
ধরা যাক, কোনো কর্মচারী ২ লাখ টাকা অগ্রিম গ্রহণ করতে চান এবং ৩৬ মাসে তা পরিশোধের আবেদন করেন। সে ক্ষেত্রে মূল টাকার ভিত্তিতে মাসিক কিস্তি দাঁড়াবে প্রায় ৫ হাজার ৫৫৫ টাকা। তবে প্রকৃত কিস্তি নির্ধারণের সময় সুদ এবং হিসাব শাখার চূড়ান্ত হিসাব বিবেচনা করতে হবে।
সংশ্লিষ্ট নির্দেশিকা অনুযায়ী অগ্রিম গ্রহণের পরবর্তী মাসের বেতন বিল থেকে কিস্তি কর্তন শুরু হয়। তবে নির্দিষ্ট ক্ষেত্রে কর্তৃপক্ষের আর্থিক ক্ষমতা ও প্রযোজ্য বিধান অনুযায়ী কিস্তি কর্তন স্থগিত রাখার বিষয়ও বিবেচিত হতে পারে।
জিপিএফ অগ্রিম আবেদনের জন্য যেসব তথ্য প্রয়োজন
আবেদন ফরম পূরণের সময় কর্মচারীর নাম, পদবি, পরিচিতি নম্বর, কর্মস্থলের ঠিকানা, মোবাইল নম্বর, জন্মতারিখ এবং অবসরগ্রহণের তারিখ উল্লেখ করতে হয়।
এ ছাড়া প্রাপকের পদবি ও কার্যালয়ের ঠিকানা, ঊর্ধ্বতন কর্মকর্তার পদবি, জিপিএফ হিসাব নম্বর, বর্তমান মূল বেতন, জমার স্থিতি, অগ্রিমের পরিমাণ, কিস্তির সংখ্যা এবং অর্থ উত্তোলনের উদ্দেশ্য দিতে হয়।
জন্মতারিখ থেকে অবসরগ্রহণের তারিখ নির্ধারণের ক্ষেত্রে চাকরির ধরন ও সার্ভিস রেকর্ড অনুযায়ী তথ্য যাচাই করা জরুরি।
আবেদন জমা দেওয়ার আগে যে বিষয়গুলো নিশ্চিত করবেন
জিপিএফ অগ্রিমের আবেদন প্রস্তুত করার পর কয়েকটি বিষয় বিশেষভাবে যাচাই করা প্রয়োজন। প্রথমত, জিপিএফ হিসাবের জমার স্থিতি সঠিক হতে হবে। দ্বিতীয়ত, আবেদনকৃত অর্থ জমার স্থিতির বেশি হওয়া যাবে না। তৃতীয়ত, পূর্বের অগ্রিম থাকলে তার পরিশোধসংক্রান্ত তথ্য সঠিকভাবে দিতে হবে।
এর পাশাপাশি হিসাব রক্ষণ কর্মকর্তার প্রত্যয়নপত্র, ঊর্ধ্বতন কর্মকর্তার সুপারিশ ও স্বাক্ষর এবং উদ্দেশ্য অনুযায়ী প্রয়োজনীয় প্রমাণক সংযুক্ত করতে হবে। আবেদন অনুমোদিত হলে সংশ্লিষ্ট নিয়ম অনুসারে বিল প্রস্তুত ও অর্থ ছাড়ের কার্যক্রম সম্পন্ন হবে।
শেষ কথা
জিপিএফ সরকারি কর্মচারীদের দীর্ঘমেয়াদি সঞ্চয়ের একটি গুরুত্বপূর্ণ মাধ্যম। চাকরিজীবনে জরুরি আর্থিক প্রয়োজন দেখা দিলে নিয়ম মেনে এই তহবিল থেকে অগ্রিম গ্রহণের সুযোগ রয়েছে। বিশেষ করে ৫২ বছর পূর্ণ হওয়ার পর ৮০ শতাংশ পর্যন্ত অফেরতযোগ্য অগ্রিমের বিষয়টি অনেক কর্মচারীর জন্য গুরুত্বপূর্ণ।
তবে অগ্রিম উত্তোলনের সীমা, সুদের হার, কিস্তি এবং অনুমোদনকারী কর্তৃপক্ষের ক্ষমতা সংশ্লিষ্ট বিধিমালা ও সর্বশেষ সরকারি প্রজ্ঞাপনের ওপর নির্ভরশীল। তাই আবেদন করার আগে নিজ প্রতিষ্ঠানের হিসাব শাখা বা সংশ্লিষ্ট হিসাব রক্ষণ কর্মকর্তার কাছ থেকে সর্বশেষ নিয়ম যাচাই করে নেওয়া উচিত।