১ জুলাই ২০২৬-এর আগে ও পরে পিআরএলে যাওয়া সরকারি কর্মচারীদের লাম্পগ্র্যান্ট, আনুতোষিক ও পেনশন যেভাবে নির্ধারিত হবে
সরকারি কর্মকর্তা-কর্মচারীদের পেনশন, আনুতোষিক (গ্র্যাচুইটি) ও ১৮ মাসের লাম্পগ্র্যান্ট নির্ধারণে গুরুত্বপূর্ণ ব্যাখ্যা দিয়েছে অর্থ মন্ত্রণালয়। ২০২৬ সালের নতুন বেতন ও ভাতাদি আদেশের ১১ নভেম্বর ২০২৬ তারিখের সংশোধনী গেজেটে অবসর-উত্তর ছুটি (পিআরএল) শুরুর তারিখ অনুযায়ী আর্থিক সুবিধা নির্ধারণের পৃথক বিধান যুক্ত করা হয়েছে।
নতুন সংশোধনীর ফলে ১ জুলাই ২০২৬-এর আগে পিআরএলে যাওয়া এবং ২ জুলাই ২০২৬ বা পরবর্তী সময়ে পিআরএলে যাওয়া কর্মচারীদের ক্ষেত্রে পিআরএলকালীন বেতন, অবসরকালীন মূল বেতন এবং পেনশন-আনুতোষিক নির্ধারণে পার্থক্য তৈরি হয়েছে। বিশেষ করে যাঁদের পেনশন ও আনুতোষিক ইতোমধ্যে ২০১৫ সালের বেতন স্কেল অনুযায়ী নিষ্পত্তি হয়েছে, তাঁদের কোনো অতিরিক্ত অর্থ পাওনা থাকলে পুনর্নির্ধারণ করে পরিশোধের নির্দেশনাও রয়েছে।
সরকারি গেজেট: এস. আর. ও. নং ৪০৩-আইন/২০২৬, তারিখ ১১ নভেম্বর ২০২৬।
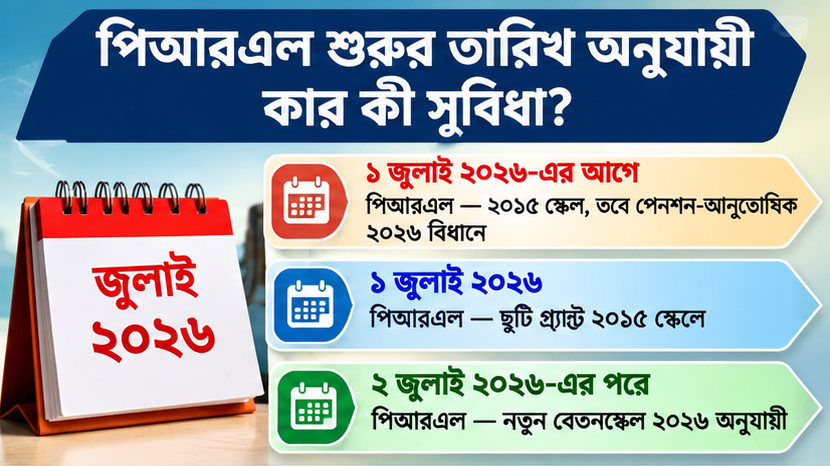
১. যাঁরা ১ জুলাই ২০২৬-এর আগে পিআরএলে গিয়েছেন
যেসব কর্মকর্তা-কর্মচারীর অবসর-উত্তর ছুটি ১ জুলাই ২০২৬-এর আগে শুরু হয়েছে এবং ১ জুলাই বা তার পরবর্তী সময়েও চলমান ছিল, তাঁদের জন্য সংশোধনী গেজেটের অনুচ্ছেদ ৫-এ বিশেষ ব্যাখ্যা যুক্ত করা হয়েছে।
এ ক্ষেত্রে সুবিধাগুলো হবে নিম্নরূপ:
পিআরএলকালীন বেতন: জাতীয় বেতনস্কেল ২০১৫ অনুযায়ী বিশেষ সুবিধাসহ বেতন ও ভাতাদি পাবেন।
নিট পেনশন: পিআরএল শেষ হওয়ার পর জাতীয় বেতনস্কেল ২০২৬-এর প্রযোজ্য বিধান অনুযায়ী নির্ধারিত হবে।
আনুতোষিক: ২০২৬ সালের বেতন আদেশের সংশ্লিষ্ট বিধান অনুযায়ী নির্ধারিত মূল বেতন, চাকরির যোগ্যতাকাল এবং প্রযোজ্য আনুতোষিকের হার বিবেচনায় হিসাব হবে।
লাম্পগ্র্যান্ট: ১৮ মাসের মূল বেতনের সমপরিমাণ অর্থ পাওয়ার ক্ষেত্রে অবসরকালীন নির্ধারিত মূল বেতন এবং পিআরএল শুরুর তারিখ অনুযায়ী প্রযোজ্য বিধান অনুসরণ করতে হবে।
এখানে গুরুত্বপূর্ণ বিষয় হলো, পিআরএল চলাকালীন ২০১৫ সালের বেতন স্কেলে বেতন পেলেও পিআরএল শেষে পেনশন ও আনুতোষিক নির্ধারণে শুধু ২০১৫ সালের আহরিত মূল বেতনকে চূড়ান্ত ভিত্তি হিসেবে নেওয়া যাবে না। ২০২৬ সালের আদেশের প্রযোজ্য বিধান অনুসরণ করতে হবে।
২. যাঁদের পিআরএল ১ জুলাই ২০২৬ তারিখে শুরু হয়েছে
এই শ্রেণির কর্মকর্তা-কর্মচারীদের জন্য গেজেটে আলাদা বিধান রয়েছে।
যাঁদের চাকরি ৩০ জুন ২০২৬ তারিখে সমাপ্ত হয়েছে এবং ১ জুলাই ২০২৬ তারিখে পিআরএল শুরু হয়েছে, তাঁরা—
পিআরএলকালীন বেতন ও ভাতা ২০১৫ সালের বেতন স্কেল অনুযায়ী বিশেষ সুবিধাসহ পাবেন।
১৮ মাসের লাম্পগ্র্যান্ট পাবেন ২০১৫ সালের বেতন স্কেল অনুযায়ী অবসরকালীন নির্ধারিত মূল বেতনের ভিত্তিতে।
পিআরএল শেষে নিট পেনশন ও আনুতোষিক ২০২৬ সালের আদেশের সংশ্লিষ্ট বিধান অনুসারে নির্ধারিত হবে।
অর্থাৎ, এই ক্ষেত্রে লাম্পগ্র্যান্ট ও পেনশন-আনুতোষিকের হিসাবের ভিত্তি এক নয়। লাম্পগ্র্যান্টের ক্ষেত্রে ২০১৫ সালের স্কেলের অবসরকালীন নির্ধারিত মূল বেতন এবং পেনশন-আনুতোষিকের ক্ষেত্রে ২০২৬ সালের প্রযোজ্য বিধান অনুসরণ করতে হবে।
৩. যাঁরা ২ জুলাই ২০২৬ বা তার পরে পিআরএলে গিয়েছেন
নতুন সংশোধনীতে এই শ্রেণির কর্মচারীদের জন্য তুলনামূলকভাবে স্পষ্ট নির্দেশনা দেওয়া হয়েছে।
যাঁদের পিআরএল ২ জুলাই ২০২৬ অথবা পরবর্তী সময়ে শুরু হয়েছে, তাঁদের ক্ষেত্রে—
পিআরএলকালীন বেতন: জাতীয় বেতনস্কেল ২০২৬ অনুযায়ী নির্ধারিত হবে।
লাম্পগ্র্যান্ট: অবসরকালীন নির্ধারিত মূল বেতনের ১৮ মাসের সমপরিমাণ অর্থ পাবেন।
নিট পেনশন: ২০২৬ সালের বেতন আদেশের প্রযোজ্য বিধান অনুযায়ী নির্ধারিত হবে।
আনুতোষিক: ২০২৬ সালের আদেশের অনুচ্ছেদ ৭ ও ৮-এর প্রযোজ্য বিধান অনুযায়ী নির্ধারিত হবে।
এখানে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, নতুন পে-স্কেল ধাপে ধাপে বাস্তবায়নের কারণে কোনো কর্মকর্তা-কর্মচারী যদি নির্ধারিত মূল বেতনের চেয়ে কম মূল বেতন বাস্তবে উত্তোলন করেন, তবুও তাঁর পেনশন, আনুতোষিক ও লাম্পগ্র্যান্ট নির্ধারণে প্রাপ্য নির্ধারিত মূল বেতন বিবেচনা করতে হবে।
অর্থাৎ, বাস্তবে আহরিত মূল বেতন নয়, বরং নির্ধারিত মূল বেতন হবে অবসর-সুবিধা হিসাবের ভিত্তি।
৪. ১৮ মাসের লাম্পগ্র্যান্ট কত টাকা পাওয়া যাবে?
১১ নভেম্বরের সংশোধনী গেজেটের অনুচ্ছেদ ৮-এর সংশোধিত বিধান অনুযায়ী, ছুটির প্রাপ্যতা সাপেক্ষে ১৮ মাসের মূল বেতনের সমপরিমাণ লাম্পগ্র্যান্ট এককালীন পরিশোধযোগ্য।
হিসাবের সূত্র:
নিচের হিসাবগুলো উদাহরণ; প্রকৃত প্রাপ্যতা নির্ভর করবে সংশ্লিষ্ট কর্মচারীর অবসরকালীন নির্ধারিত মূল বেতনের ওপর।
| অবসরকালীন নির্ধারিত মূল বেতন | ১৮ মাসের লাম্পগ্র্যান্ট |
|---|---|
| ২০,০০০ টাকা | ৩,৬০,০০০ টাকা |
| ৩০,০০০ টাকা | ৫,৪০,০০০ টাকা |
| ৪০,০০০ টাকা | ৭,২০,০০০ টাকা |
| ৫০,০০০ টাকা | ৯,০০,০০০ টাকা |
| ৬০,০০০ টাকা | ১০,৮০,০০০ টাকা |
| ৭০,০০০ টাকা | ১২,৬০,০০০ টাকা |
| ৮০,০০০ টাকা | ১৪,৪০,০০০ টাকা |
| ৯০,০০০ টাকা | ১৬,২০,০০০ টাকা |
| ১,০০,০০০ টাকা | ১৮,০০,০০০ টাকা |
| ১,১৩,২০০ টাকা | ২০,৩৭,৬০০ টাকা |
গেজেটে দেওয়া বাস্তব উদাহরণ: কোনো কর্মচারীর ২০২৬ সালের নির্ধারিত মূল বেতন ১ লাখ ১৩ হাজার ২০০ টাকা, কিন্তু ধাপে ধাপে বেতন বাস্তবায়নের কারণে আহরিত মূল বেতন ৮৫ হাজার ৩৪৮ টাকা। তিনি ২২ জুলাই ২০২৬ তারিখে পিআরএলে গেলে তাঁর লাম্পগ্র্যান্ট নির্ধারণ হবে ১ লাখ ১৩ হাজার ২০০ টাকা মূল বেতনের ভিত্তিতে।
হিসাব:
১,১৩,২০০ × ১৮ = ২০,৩৭,৬০০ টাকা।
অর্থাৎ, ৮৫ হাজার ৩৪৮ টাকা আহরিত মূল বেতনের ভিত্তিতে নয়, ১ লাখ ১৩ হাজার ২০০ টাকা নির্ধারিত মূল বেতনের ভিত্তিতে লাম্পগ্র্যান্ট দিতে হবে।
৫. আনুতোষিক বা গ্র্যাচুইটি কত হবে এবং কীভাবে হিসাব হবে?
সংশোধনী গেজেটে পেনশন ও গ্র্যাচুইটির বিদ্যমান হার অপরিবর্তিত রাখা হয়েছে। তবে আনুতোষিক নির্ধারণের ক্ষেত্রে একটি গুরুত্বপূর্ণ পরিবর্তন আনা হয়েছে।
এখন আনুতোষিক নির্ধারণে ধাপে ধাপে বেতন বাস্তবায়নের কারণে বাস্তবে আহরিত মূল বেতনের পরিবর্তে নির্ধারিত মূল বেতন বিবেচনা করতে হবে।
আনুতোষিকের পরিমাণ নির্ভর করবে—
1. অবসরকালীন নির্ধারিত মূল বেতন।
2. যোগ্য চাকরিকাল।
3. পেনশনযোগ্য চাকরির মেয়াদ।
4. প্রযোজ্য পেনশন ও গ্র্যাচুইটি বিধান।
5. পেনশন সমর্পণ বা কমিউটেশনের প্রযোজ্য নিয়ম।
বিশেষ নির্দেশনা: প্রাপ্য আনুতোষিকের সম্পূর্ণ অর্থ একত্রে পরিশোধ করতে হবে। কিস্তিতে পরিশোধের বিধান এই সংশোধনীতে রাখা হয়নি।
৬. নিট পেনশন কীভাবে নির্ধারিত হবে?
নতুন গেজেটে পেনশন নির্ধারণের ক্ষেত্রে নির্ধারিত মূল বেতনকে ভিত্তি করার নির্দেশ দেওয়া হয়েছে। অর্থাৎ, ধাপে ধাপে পে-স্কেল বাস্তবায়নের কারণে কম বেতন উত্তোলন করলেও পেনশন নির্ধারণে সেই কম আহরিত মূল বেতনকে চূড়ান্ত ভিত্তি করা যাবে না।
তবে একজন কর্মচারীর প্রকৃত পেনশন কত হবে, তা নির্ধারণের জন্য তাঁর চাকরিকাল, অবসরকালীন নির্ধারিত মূল বেতন, পেনশনযোগ্য চাকরির মেয়াদ এবং প্রযোজ্য সমর্পণ বিধান বিবেচনা করতে হবে।
এ কারণে সবার জন্য একই অঙ্কের পেনশন নির্ধারিত হবে না।
৭. আগে যাঁদের পেনশন ও আনুতোষিক নিষ্পত্তি হয়েছে, তাঁরাও কি সুবিধা পাবেন?
১১ নভেম্বরের সংশোধনী গেজেটের অন্যতম গুরুত্বপূর্ণ বিষয় এটি।
গেজেটে বলা হয়েছে, ১ জুলাই ২০২৬ থেকে ১১ নভেম্বর ২০২৬ পর্যন্ত যেসব কর্মচারীর পিআরএল শেষ হওয়ার পর ২০১৫ সালের বেতন স্কেলে আহরিত মূল বেতনের ভিত্তিতে নিট পেনশন ও আনুতোষিকের দাবি নিষ্পত্তি হয়েছে, তাঁদের ক্ষেত্রে প্রযোজ্য বিধান অনুসারে পুনর্নির্ধারণ করতে হবে।
পুনর্নির্ধারণের ফলে অতিরিক্ত অর্থ পাওনা হলে তা পরিশোধ করতে হবে।
একইভাবে ১ জুলাই ২০২৬ থেকে ২০২৬ সালের নতুন বেতন আদেশ জারির তারিখ পর্যন্ত ২০১৫ সালের বেতন স্কেলে ছুটি নগদায়নের দাবি নিষ্পত্তি হয়ে থাকলে সেটিও পুনর্নির্ধারণের নির্দেশ রয়েছে। অতিরিক্ত লাম্পগ্র্যান্ট প্রাপ্য হলে তা পরিশোধ করতে হবে।
৮. ১ জুলাই ২০২৬-এর আগে ও পরে পিআরএলে যাওয়া কর্মচারীদের সুবিধার তুলনা
| সুবিধার বিষয় | ১ জুলাইয়ের আগে পিআরএল শুরু | ১ জুলাই পিআরএল শুরু | ২ জুলাই বা পরে পিআরএল শুরু |
|---|---|---|---|
| পিআরএলকালীন বেতন | ২০১৫ স্কেল | ২০১৫ স্কেল | ২০২৬ স্কেল |
| বিশেষ সুবিধা | প্রযোজ্য | প্রযোজ্য | ২০২৬ আদেশ অনুযায়ী |
| লাম্পগ্র্যান্ট | প্রযোজ্য তারিখ ও বিধান যাচাইসাপেক্ষ | ২০১৫ স্কেল | ২০২৬ স্কেল |
| পেনশন | ২০২৬ আদেশের বিধান | ২০২৬ আদেশের বিধান | ২০২৬ আদেশের বিধান |
| আনুতোষিক | ২০২৬ আদেশের বিধান | ২০২৬ আদেশের বিধান | ২০২৬ আদেশের বিধান |
গুরুত্বপূর্ণ ব্যাখ্যা: ১ জুলাইয়ের আগে পিআরএল শুরু হওয়া কর্মচারীদের লাম্পগ্র্যান্টের ক্ষেত্রে ১১ নভেম্বরের সংশোধনীতে ১ জুলাই ও ২ জুলাই থেকে শুরু হওয়া পিআরএলের জন্য যে স্পষ্ট পৃথক সূত্র দেওয়া হয়েছে, তা সরাসরি তাঁদের ক্ষেত্রে প্রয়োগ করা যাবে না। তাঁদের অবসরকালীন তারিখ, আগে নিষ্পত্তি হওয়া দাবি এবং মূল আদেশের প্রযোজ্য বিধান যাচাই করে হিসাব করতে হবে।
৯. বিশেষভাবে মনে রাখতে হবে
১১ নভেম্বর ২০২৬ তারিখের সংশোধনী গেজেটের কয়েকটি বিষয় অবসরপ্রত্যাশী কর্মকর্তা-কর্মচারীদের জন্য অত্যন্ত গুরুত্বপূর্ণ।
পিআরএল শুরুর তারিখ অনুযায়ী পিআরএলকালীন বেতন নির্ধারিত হবে।
পেনশন ও আনুতোষিক নির্ধারণে ২০২৬ সালের আদেশের প্রযোজ্য বিধান অনুসরণ করতে হবে।
ধাপে ধাপে বেতন বাস্তবায়নের কারণে কম মূল বেতন উত্তোলন করলেও অবসর-সুবিধা নির্ধারিত মূল বেতনের ভিত্তিতে হিসাব করতে হবে।
১৮ মাসের লাম্পগ্র্যান্ট এককালীন পরিশোধযোগ্য।
আগে নিষ্পত্তি হওয়া যোগ্য পেনশন, আনুতোষিক ও ছুটি নগদায়নের দাবি পুনর্নির্ধারণ করতে হবে।
এই সংশোধনী ১ জুলাই ২০২৬ থেকে কার্যকর বলে গণ্য হবে।
১০. মূল গেজেট কোথায় পাওয়া যাবে?
এস. আর. ও. নং ৪০৩-আইন/২০২৬
বাংলাদেশ গেজেট | ১১ নভেম্বর ২০২৬ | পৃষ্ঠা ২৬৯৬১–২৬৯৬৪
প্রতিবেদনের উপসংহার
১১ নভেম্বর ২০২৬-এর সংশোধনী গেজেটের মাধ্যমে পিআরএলে থাকা এবং অবসরে যেতে যাওয়া সরকারি কর্মকর্তা-কর্মচারীদের আর্থিক সুবিধা নির্ধারণে গুরুত্বপূর্ণ বিষয়গুলো স্পষ্ট করা হয়েছে। বিশেষ করে নতুন বেতন স্কেল ধাপে ধাপে বাস্তবায়নের কারণে যাঁরা নির্ধারিত মূল বেতনের চেয়ে কম বেতন উত্তোলন করছেন, তাঁদের পেনশন, আনুতোষিক ও লাম্পগ্র্যান্ট নির্ধারণে নির্ধারিত মূল বেতন বিবেচনার নির্দেশনা দেওয়া হয়েছে। ফলে যোগ্যতা অনুযায়ী অবসর-সুবিধা পুনর্নির্ধারণের সুযোগ তৈরি হয়েছে।