আয়কর শূন্য হলেও ৫ হাজার টাকা জরিমানা! রিটার্নে গাফিলতি করলে বিপাকে টিআইএনধারীরা
আয়করযোগ্য আয় না থাকলেও আয়কর রিটার্ন দাখিলের বাধ্যবাধকতা থাকলে নির্ধারিত সময়ে রিটার্ন না দেওয়ার কারণে জরিমানার মুখে পড়তে পারেন টিআইএনধারীরা। বিশেষ করে সরকারি চাকরিজীবী বা ‘গণকর্মচারী’ হিসেবে যাদের রিটার্ন দাখিল বাধ্যতামূলক, তারা সময়মতো রিটার্ন না দিলে পরবর্তী সময়ে অনলাইনে রিটার্ন দাখিলের সময় জরিমানার অর্থ প্রদানের বিষয়টি সামনে আসতে পারে।
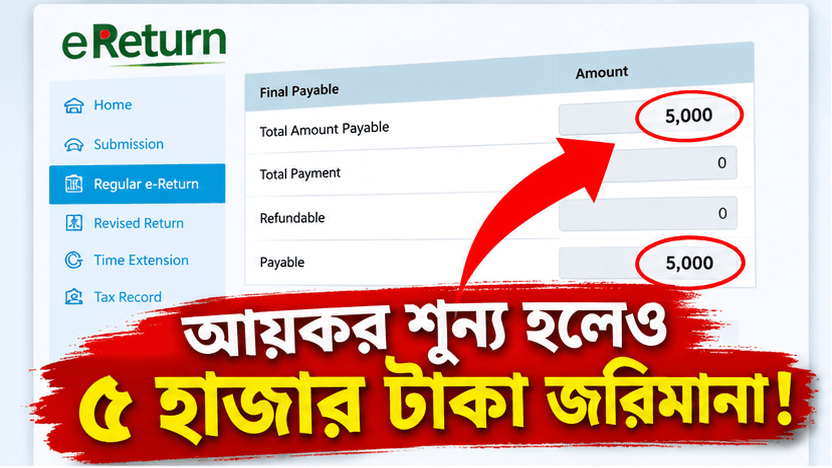
সম্প্রতি একটি e-Return হিসাবের স্ক্রিনশটে দেখা গেছে, করযোগ্য আয় শূন্য দেখানোর পরও ‘Total Amount Payable’ হিসেবে ৫,০০০ টাকা এবং ‘Payable’ হিসেবে ৫,০০০ টাকা প্রদর্শিত হচ্ছে। ফলে বিষয়টি নিয়ে টিআইএনধারী করদাতাদের মধ্যে নতুন করে প্রশ্ন তৈরি হয়েছে—আয়কর শূন্য হলে আবার ৫ হাজার টাকা কেন দিতে হচ্ছে?
তবে এখানে একটি গুরুত্বপূর্ণ বিষয় হলো, ৫ হাজার টাকা সব টিআইএনধারীর জন্য স্বয়ংক্রিয়ভাবে প্রযোজ্য আয়কর নয়। নির্দিষ্ট পরিস্থিতিতে এটি বিলম্বে রিটার্ন দাখিলের জরিমানা হতে পারে। আয়কর আইন ও এনবিআরের নির্দেশনা বিষয়টি আলাদাভাবে ব্যাখ্যা করে।
সরকারি চাকরিজীবীদের রিটার্ন কেন বাধ্যতামূলক?
আয়কর আইন, ২০২৩ অনুযায়ী কেবল করযোগ্য আয় থাকলেই রিটার্ন দাখিলের বাধ্যবাধকতা তৈরি হয়—বিষয়টি এমন নয়। এনবিআরের FAQ-তে বলা হয়েছে, ‘গণকর্মচারী’ বা সরকারি কর্মচারীও বাধ্যতামূলক রিটার্নদাতার অন্তর্ভুক্ত। অর্থাৎ কোনো সরকারি কর্মচারীর ব্যক্তিগত আয় করমুক্ত সীমার নিচে থাকলেও অন্য কোনো কারণে তার রিটার্ন দাখিল বাধ্যতামূলক হলে শুধু ‘আমার করযোগ্য আয় নেই’—এই কারণে রিটার্ন দাখিল থেকে বিরত থাকা যাবে না।
এ কারণে সরকারি চাকরিজীবীদের জন্য রিটার্ন দাখিলের বিষয়টি শুধু কর পরিশোধের সঙ্গে সম্পর্কিত নয়; এটি আইনগত কমপ্লায়েন্সের বিষয়ও।
আয় শূন্য, কিন্তু ৫ হাজার টাকা কেন?
এখানেই মূল বিষয়টি রয়েছে। আয়কর আইন, ২০২৩-এর ধারা ২৬৬-এ নির্ধারিত সময়ে রিটার্ন দাখিল না করার ক্ষেত্রে জরিমানার বিধান রয়েছে।
আইনের ধারা ২৬৬(১) অনুযায়ী, নির্ধারিত ধারার অধীনে রিটার্ন দাখিলে ব্যর্থ হলে উপকর কমিশনার সর্বশেষ নিরূপিত আয়ের ওপর ধার্যকৃত করের ১০ শতাংশ হারে জরিমানা আরোপ করতে পারেন, যার ন্যূনতম পরিমাণ ১ হাজার টাকা। একই সঙ্গে ব্যর্থতা চলতে থাকলে প্রতিদিন ৫০ টাকা হারে অতিরিক্ত জরিমানার বিধান রয়েছে। তবে আগে আয় নিরূপিত হয়নি—এমন ব্যক্তির ক্ষেত্রে ওই জরিমানার সর্বোচ্চ সীমা ৫ হাজার টাকা।
অর্থাৎ রিটার্নে করের পরিমাণ শূন্য হওয়া এবং রিটার্ন দাখিলে বিলম্বের জন্য জরিমানা হওয়া—দুটি আলাদা বিষয়।
একজন করদাতার করযোগ্য আয় না থাকায় তার আয়কর = ০ টাকা হতে পারে। কিন্তু তিনি যদি আইন অনুযায়ী রিটার্ন দিতে বাধ্য হন এবং নির্ধারিত সময়ে রিটার্ন না দেন, তাহলে বিলম্বের কারণে আইনের আওতায় জরিমানার বিষয়টি তৈরি হতে পারে।
স্ক্রিনশটে দেখা ৫ হাজার টাকা কী বোঝায়?
প্রদত্ত e-Return স্ক্রিনশটে স্পষ্টভাবে দেখা যাচ্ছে—
- Assessment Year: 2025-2026
- Total Amount Payable: 5,000 টাকা
- Total Payment: 0 টাকা
- Refundable: 0 টাকা
- Payable: 5,000 টাকা
অর্থাৎ ওই নির্দিষ্ট হিসাবের ক্ষেত্রে সফটওয়্যার বর্তমানে ৫,০০০ টাকা payable দেখাচ্ছে।
তবে শুধু স্ক্রিনশট দেখে এটি সবার ক্ষেত্রে একইভাবে প্রযোজ্য—এমন সিদ্ধান্ত দেওয়া ঠিক হবে না। কারণ জরিমানার পরিমাণ করদাতার পূর্ববর্তী কর-নিরূপণ, রিটার্নের ধরন, কতদিন বিলম্ব হয়েছে এবং সংশ্লিষ্ট আইনি বিধানের ওপর নির্ভর করতে পারে। আইনে বিভিন্ন পরিস্থিতির জন্য আলাদা হিসাবের বিধান রয়েছে।
‘টিআইএন আছে মানেই ৫ হাজার টাকা দিতে হবে’—এটি সঠিক নয়
এখানে সবচেয়ে গুরুত্বপূর্ণ সতর্কতা হলো—শুধু TIN থাকার কারণে প্রত্যেক ব্যক্তিকে ৫ হাজার টাকা দিতে হবে—এমন কোনো সাধারণ নিয়ম নেই।
একইভাবে, ‘আয় শূন্য হলেই ৫ হাজার টাকা জরিমানা’—এমন কথাও আইনটির সরল ব্যাখ্যা হবে না।
৫ হাজার টাকা হতে পারে নির্দিষ্ট ক্ষেত্রে বিলম্বে রিটার্ন দাখিলের জরিমানা বা payable amount-এর অংশ। আবার কারও ক্ষেত্রে অন্য অঙ্ক হতে পারে।
এনবিআরের FAQ-তেও বলা হয়েছে, নির্ধারিত সময়ের মধ্যে রিটার্ন দাখিল করলে কোনো জরিমানা বা অতিরিক্ত অর্থ দিতে হয় না। বর্তমানে নির্ধারিত সময় পার হওয়ার পরও জরিমানা পরিশোধ করে রিটার্ন দাখিলের সুযোগ রয়েছে।
সময়মতো রিটার্ন দিলে জরিমানার ঝুঁকি নেই
এনবিআরের বর্তমান FAQ অনুযায়ী, সাধারণ ব্যক্তির রিটার্ন দাখিলের নির্ধারিত তারিখের মধ্যে রিটার্ন জমা দিলে বিলম্বজনিত জরিমানা বা অতিরিক্ত অর্থ দিতে হয় না। সাধারণ নিয়মে ব্যক্তিশ্রেণির করদাতাদের রিটার্ন দাখিলের সময়সীমা ৩০ নভেম্বর হিসেবে উল্লেখ করা হয়েছে, যদিও নির্দিষ্ট করবর্ষে এনবিআর আলাদা আদেশে সময় পরিবর্তন করতে পারে।
তাই করযোগ্য আয় কম, শূন্য বা করমুক্ত সীমার নিচে—এমন ব্যক্তিরও যদি রিটার্ন দাখিল বাধ্যতামূলক হয়, তাহলে শেষ সময়ের অপেক্ষা না করে নির্ধারিত সময়ের মধ্যেই রিটার্ন দাখিল করা নিরাপদ।
২০২৬-২০২৭ করবর্ষে অনলাইন রিটার্ন ব্যবস্থা চালু
জাতীয় রাজস্ব বোর্ড ২০২৬-২০২৭ করবর্ষের জন্য ব্যক্তি করদাতাদের e-Return চালু করেছে। এনবিআরের ওয়েবসাইটে ২০২৬-২০২৭ করবর্ষের আয়কর নির্দেশিকাও ২ সেপ্টেম্বর ২০২৬ প্রকাশ করা হয়েছে।
ফলে এখন রিটার্ন দাখিলের ক্ষেত্রে অনলাইন ব্যবস্থার গুরুত্ব আরও বেড়েছে। আগের বছরের রিটার্ন বকেয়া থাকলে সেটি পরবর্তী সময়ে দাখিল করার সময় সংশ্লিষ্ট জরিমানা বা payable amount সফটওয়্যারে প্রদর্শিত হতে পারে।
সরকারি কর্মচারীদের জন্য বিষয়টি আরও গুরুত্বপূর্ণ
সরকারি চাকরিজীবীদের অনেকের ক্ষেত্রে করযোগ্য আয় না থাকলেও রিটার্ন দাখিলের বাধ্যবাধকতা রয়েছে। ফলে শুধু ‘আমার বেতন করমুক্ত সীমার মধ্যে’—এই যুক্তিতে রিটার্ন না দেওয়া ঠিক নয়।
একটি বছর রিটার্ন না দেওয়ার পর পরবর্তী বছর রিটার্ন দিতে গিয়ে জরিমানা, বকেয়া বা অন্যান্য হিসাব সামনে আসতে পারে। ফলে নিয়মিত রিটার্ন দাখিলের অভ্যাস থাকলে এসব জটিলতা অনেকটাই এড়ানো সম্ভব।
টিআইএনধারীদের করণীয়
যাদের রিটার্ন দাখিল বাধ্যতামূলক, তাদের উচিত—
১. প্রতি করবর্ষে নির্ধারিত সময়ের মধ্যে রিটার্ন দাখিল করা।
২. সরকারি চাকরিজীবী হলে ‘গণকর্মচারী’ হিসেবে রিটার্নের বাধ্যবাধকতা আছে কি না, তা বিবেচনায় রাখা।
৩. করযোগ্য আয় না থাকলেও রিটার্ন দাখিলের বাধ্যবাধকতা থাকলে সেটি এড়িয়ে না যাওয়া।
৪. আগের কোনো রিটার্ন বকেয়া থাকলে দ্রুত সংশ্লিষ্ট কর হিসাব পরীক্ষা করা।
৫. e-Return-এ কোনো payable amount দেখালে সেটি কর নাকি জরিমানা—তা যাচাই করা।
৬. ভুল তথ্য দিয়ে আয় শূন্য দেখিয়ে রিটার্ন দাখিল না করা; বরং প্রকৃত আয় ও সম্পদের তথ্য সঠিকভাবে উপস্থাপন করা।
৭. প্রয়োজন হলে সংশ্লিষ্ট কর সার্কেল বা এনবিআরের সহায়তা নেওয়া।
শেষ কথা
প্রদত্ত স্ক্রিনশটটি একটি গুরুত্বপূর্ণ বাস্তব পরিস্থিতি তুলে ধরেছে—করযোগ্য আয় শূন্য হওয়া মানেই রিটার্ন দাখিলের সব ধরনের দায় শূন্য হয়ে যায় না। রিটার্ন দাখিল বাধ্যতামূলক এমন ব্যক্তি নির্ধারিত সময়ে রিটার্ন না দিলে আয়কর আইনের আওতায় জরিমানার বিষয়টি আসতে পারে।
তবে ৫,০০০ টাকা প্রত্যেক টিআইএনধারীর জন্য নির্ধারিত জরিমানা—এমন দাবি করা ঠিক হবে না। সংশ্লিষ্ট করদাতার পরিস্থিতি ও আইনের প্রযোজ্য বিধান অনুযায়ী payable amount নির্ধারিত হয়।
তাই টিআইএনধারী, বিশেষ করে সরকারি চাকরিজীবীদের জন্য সবচেয়ে গুরুত্বপূর্ণ বার্তা হলো—‘কর দিতে হবে না’ আর ‘রিটার্ন দিতে হবে না’—এই দুটি বিষয় এক নয়। রিটার্ন দাখিল বাধ্যতামূলক হলে নির্ধারিত সময়ের মধ্যেই সঠিক তথ্য দিয়ে রিটার্ন দাখিল করাই জরিমানা ও পরবর্তী জটিলতা এড়ানোর কার্যকর উপায়।
সূত্র: জাতীয় রাজস্ব বোর্ড (NBR), আয়কর আইন, ২০২৩ এবং NBR-এর e-Return FAQ।