৫০% পেনশন সমর্পণ কেন বাধ্যতামূলক হলো, অবসরের পর টাকা কি সরকারের কাছে থেকে যায়?
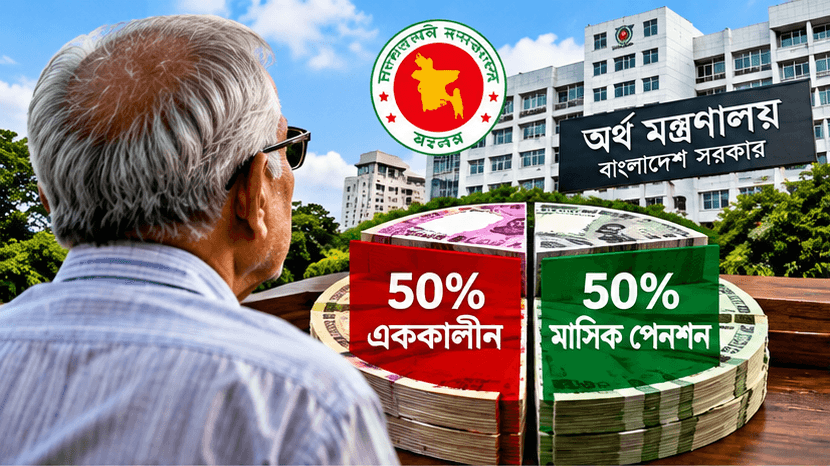
সরকারি চাকরি থেকে অবসরের পর পেনশন নিয়ে দীর্ঘদিন ধরে একটি প্রশ্ন ঘুরে বেড়াচ্ছে—অবসরপ্রাপ্ত কর্মচারী কেন নিজের পেনশনের পুরো ১০০ শতাংশ এককালীন নিতে পারবেন না? ২০১৭ সালের একটি সরকারি প্রজ্ঞাপনের কারণে এই প্রশ্নটি নতুন করে আলোচনায় এসেছে। সামাজিক যোগাযোগমাধ্যমে অনেকেই বলছেন, অবসরপ্রাপ্ত ব্যক্তি তার পেনশনের ৫০ শতাংশ নিয়ে যান, আর বাকি ৫০ শতাংশ সরকার রেখে দেয় এবং সেখান থেকেই মাসিক পেনশন দেওয়া হয়। তবে সরকারি বিধানের বিষয়টি একটু ভিন্নভাবে বোঝা প্রয়োজন।
২০১৭ সালের প্রজ্ঞাপনে কী বলা হয়েছিল?
অর্থ মন্ত্রণালয়ের অর্থ বিভাগের ৯ জানুয়ারি ২০১৭ সালের প্রজ্ঞাপনে সরকারি কর্মচারীদের পেনশন-সংক্রান্ত গুরুত্বপূর্ণ পরিবর্তন আনা হয়। সেখানে বলা হয়, সরকারি কর্মকর্তা-কর্মচারীদের গ্রস পেনশনের ১০০ শতাংশ সমর্পণের সুবিধা বাতিল করে ৫০ শতাংশ সমর্পণ এবং অবশিষ্ট ৫০ শতাংশের জন্য নির্ধারিত হারে মাসিক পেনশন গ্রহণের বিধান করা হয়েছে। বিধানটি ১ জুলাই ২০১৭ থেকে কার্যকর হওয়ার কথা বলা হয়।
অর্থাৎ, ২০১৭ সালের আগে প্রচলিত ব্যবস্থায় ১০০ শতাংশ পেনশন সমর্পণের সুযোগ ছিল। নতুন ব্যবস্থায় সেই সুযোগ বন্ধ করে সর্বোচ্চ ৫০ শতাংশ সমর্পণের কাঠামো করা হয়।
সহজ উদাহরণ
ধরা যাক, কোনো অবসরপ্রাপ্ত কর্মচারীর হিসাব অনুযায়ী গ্রস পেনশন ২০ হাজার টাকা।
নতুন ব্যবস্থার কাঠামো অনুযায়ী—
- ৫০ শতাংশ অর্থাৎ ১০ হাজার টাকা সমর্পণের অংশ;
- অবশিষ্ট ৫০ শতাংশ অর্থাৎ ১০ হাজার টাকার ভিত্তিতে মাসিক পেনশন পাওয়ার ব্যবস্থা;
- মাসিক পেনশনের সঙ্গে বিধি অনুযায়ী অন্যান্য প্রাপ্য সুবিধাও যুক্ত হতে পারে।
তবে এখানে একটি গুরুত্বপূর্ণ বিষয় হলো—এটিকে এমনভাবে বলা ঠিক নয় যে সরকারের কাছে অবসরপ্রাপ্ত ব্যক্তির ৫০ শতাংশ টাকা আলাদা করে জমা থাকে এবং সরকার সেই জমা টাকা থেকে মাসিক পেনশন দেয়। এটি মূলত পেনশন সমর্পণ বা commutation এবং অবশিষ্ট অংশের মাসিক পেনশন প্রদানের সরকারি কাঠামো। প্রজ্ঞাপনের ভাষাতেও বিষয়টি এভাবেই নির্ধারণ করা হয়েছে।
তাহলে ‘নিজের টাকা সরকার রেখে দেয়’—এ কথা কতটা সঠিক?
সামাজিক যোগাযোগমাধ্যমের আলোচনায় বলা হচ্ছে, একজন কর্মচারী তার নিজের উপার্জিত পেনশনের ৫০ শতাংশ সরকারকে দিয়ে দেন এবং সরকার সেই টাকা রেখে দিয়ে মাসে মাসে পেনশন দেয়।
বাস্তবে বিষয়টি এত সরল নয়।
পেনশন হচ্ছে অবসর-পরবর্তী একটি সরকারি অবসরকালীন সুবিধা, যার হিসাব নির্ধারিত বিধি অনুযায়ী করা হয়। ২০১৭ সালের সিদ্ধান্তে সরকার ১০০ শতাংশ পেনশন সমর্পণের পরিবর্তে ৫০ শতাংশ সমর্পণ এবং অবশিষ্ট অংশের ভিত্তিতে মাসিক পেনশনের ব্যবস্থা করেছে।
অর্থাৎ, ‘সরকার আমার ৫০ শতাংশ টাকা আটকে রেখেছে’—এভাবে বিষয়টি ব্যাখ্যা করলে সরকারি বিধানের প্রকৃত কাঠামো পুরোপুরি প্রতিফলিত হয় না।
মৃত্যুর পর স্ত্রী কি পেনশন পান?
এখানেও একটি গুরুত্বপূর্ণ পার্থক্য রয়েছে। অবসরপ্রাপ্ত পেনশনার মারা গেলে নির্দিষ্ট শর্ত ও বিধি অনুযায়ী পারিবারিক পেনশন পাওয়ার ব্যবস্থা রয়েছে। অর্থ বিভাগের পেনশন-সংক্রান্ত বিধিতে বিধবা স্ত্রী ও অন্যান্য যোগ্য উত্তরাধিকারীর পেনশন পাওয়ার বিধান রয়েছে। অর্থ বিভাগের সরকারি তথ্যভান্ডারেও পারিবারিক পেনশন এবং বিধবা স্ত্রীর পেনশন-সংক্রান্ত একাধিক বিধান ও নির্দেশনা রয়েছে।
তাই ‘পেনশনার মারা গেলে স্ত্রী কিছুই পাবেন না’—এটি সঠিক নয়। যোগ্যতা ও প্রচলিত বিধি পূরণ করলে স্ত্রী পারিবারিক পেনশন পেতে পারেন।
স্ত্রী মারা গেলে কি টাকা পুরোপুরি শেষ?
এখানেই সামাজিক যোগাযোগমাধ্যমের সবচেয়ে বড় ভুল বোঝাবুঝির জায়গাটি রয়েছে।
অনেকে মনে করেন, পেনশনার মারা যাওয়ার পর স্ত্রী পেনশন পাবেন এবং স্ত্রী মারা গেলে ৫০ শতাংশের ‘মূল টাকা’ সন্তানদের দিয়ে দেওয়া হবে অথবা সরকার সেটি রেখে দেবে।
কিন্তু মাসিক পেনশনকে ব্যাংকে জমা থাকা কোনো উত্তরাধিকারযোগ্য মূলধন হিসেবে দেখা ঠিক নয়। পেনশন একটি নির্ধারিত সরকারি সুবিধা। কার মৃত্যুর পর কোন উত্তরাধিকারী কতদিন এবং কী শর্তে পারিবারিক পেনশন পাবেন, তা সংশ্লিষ্ট পেনশন বিধি দ্বারা নির্ধারিত হয়।
সরকারি পেনশন অফিসের FAQ-তে বলা হয়েছে, স্বামী-স্ত্রীর অনুপস্থিতিতে বিধবা বা তালাকপ্রাপ্ত কন্যা নির্দিষ্ট পরিস্থিতিতে সর্বোচ্চ ১৫ বছরের অবশিষ্ট সময়ের জন্য পেনশন পেতে পারেন।
এ ছাড়া ১০০ শতাংশ পেনশন সমর্পণকারী পুরোনো পেনশনারদের পুনঃস্থাপিত পেনশন মৃত্যুর পর বিধবা স্ত্রী/বিপত্নীক স্বামী এবং প্রতিবন্ধী সন্তানের প্রাপ্যতা নিয়েও সরকারি নির্দেশনা রয়েছে।
সুতরাং ‘স্ত্রী মারা গেলেই ছেলে-মেয়ে কেউ কোনো অবস্থাতেই পাবে না’—এমন সার্বজনীন বক্তব্য সঠিক নয়। কে পাবেন, কতদিন পাবেন এবং কী শর্তে পাবেন—তা নির্ভর করে সংশ্লিষ্ট উত্তরাধিকারী ও পেনশন বিধানের ওপর।
১০০ শতাংশ পেনশন সমর্পণের সুযোগ কি আবার চালু করা সম্ভব?
এটি মূলত একটি নীতিগত সিদ্ধান্তের বিষয়। ২০১৭ সালের প্রজ্ঞাপনের মাধ্যমে ১০০ শতাংশ পেনশন সমর্পণের সুবিধা বাতিল করা হয়েছিল। বর্তমানে ১০০ শতাংশ সমর্পণের পরিবর্তে ৫০ শতাংশ সমর্পণ ও অবশিষ্ট অংশের মাসিক পেনশনের কাঠামো কার্যকর রয়েছে—সরকারি পেনশন অফিসের FAQ-তেও ১ জুলাই ২০১৭ থেকে ১০০ শতাংশ সমর্পণ করা যাবে না বলে উল্লেখ আছে।
তবে অবসরপ্রাপ্ত ও কর্মরত সরকারি কর্মচারীদের মধ্যে ১০০ শতাংশ পেনশন সমর্পণের সুযোগ পুনর্বিবেচনার দাবি থাকলে সেটি সরকারের কাছে নীতিগত প্রস্তাব হিসেবে উত্থাপন করা যেতে পারে। এ ধরনের পরিবর্তন করতে হলে সংশ্লিষ্ট পেনশন বিধি ও সরকারি প্রজ্ঞাপনে পরিবর্তন প্রয়োজন হবে।
এখানে উভয় দিকের বিষয়ও বিবেচনায় আসতে পারে। ১০০ শতাংশ এককালীন গ্রহণের সুযোগ থাকলে অবসরপ্রাপ্ত ব্যক্তি বড় অঙ্কের অর্থ একসঙ্গে ব্যবহারের সুযোগ পাবেন। অন্যদিকে ৫০ শতাংশ সমর্পণ ও অবশিষ্ট অংশের মাসিক পেনশন কাঠামো অবসর-পরবর্তী নিয়মিত আয়ের নিশ্চয়তা দেওয়ার উদ্দেশ্যে করা হয়েছিল। ২০১৭ সালের প্রজ্ঞাপনেই সরকার এ পরিবর্তনের উদ্দেশ্য হিসেবে পেনশনারদের আর্থিক ও সামাজিক নিরাপত্তার কথা উল্লেখ করেছে।
২০১৭ সালের সিদ্ধান্তের পর আরেকটি গুরুত্বপূর্ণ পরিবর্তন
১০০ শতাংশ পেনশন সমর্পণকারী পুরোনো পেনশনারদের বিষয়ে পরবর্তী সময়ে আলাদা সিদ্ধান্তও হয়েছে। অর্থ বিভাগের ২০১৮ সালের একটি প্রজ্ঞাপনে শতভাগ পেনশন সমর্পণকারী অবসরপ্রাপ্ত কর্মচারীদের মাসিক পেনশন পুনঃস্থাপনের বিষয়টি উল্লেখ করা হয়।
এ ছাড়া ২০১৭ সালের নভেম্বরে ১০০ শতাংশ পেনশন সমর্পণকারী ও পারিবারিক পেনশনারদের মাসিক পেনশনের ওপর ৫ শতাংশ হারে বার্ষিক ইনক্রিমেন্ট এবং বছরে দুটি উৎসব ভাতা প্রদানের বিষয়ে অর্থ বিভাগ পৃথক নোটিশ প্রকাশ করেছিল।
মূল বিষয়টি কী?
পুরো বিষয়টি সহজ করে বললে—
২০১৭ সালের ১ জুলাই থেকে নতুনভাবে ১০০ শতাংশ পেনশন সমর্পণের সুযোগ বন্ধ হয়।
এর পরিবর্তে—
৫০ শতাংশ সমর্পণ + অবশিষ্ট ৫০ শতাংশের ভিত্তিতে মাসিক পেনশন—এই কাঠামো চালু করা হয়।
তাই ‘সরকার পেনশনারের ৫০ শতাংশ টাকা নিজের কাছে জমা রাখে’—এমন ধারণার পরিবর্তে এটিকে সরকারি পেনশন-সমর্পণ ও মাসিক পেনশন প্রদানের বিধান হিসেবে দেখা বেশি সঠিক।
আর পেনশনারের মৃত্যুর পর স্ত্রী বা অন্যান্য উত্তরাধিকারীর পেনশন পাওয়ার বিষয়টি উত্তরাধিকার ও পারিবারিক পেনশনের নির্দিষ্ট বিধির ওপর নির্ভরশীল। ফলে ‘স্ত্রী মারা গেলে পুরো মূল টাকা মেরে দেওয়া হয়’—এমন ভাষা সরকারি বিধানের যথাযথ ব্যাখ্যা নয়।
১০০ শতাংশ সমর্পণের দাবি নিয়ে আলোচনার জায়গা
তবে অবসরপ্রাপ্ত কর্মচারীরা যদি মনে করেন যে তাদের প্রয়োজন অনুযায়ী ৫০ শতাংশের পরিবর্তে আবার ১০০ শতাংশ পেনশন সমর্পণের বিকল্প রাখা উচিত, তাহলে বিষয়টি নীতিগত আলোচনার দাবি হিসেবে সামনে আসতে পারে। সে ক্ষেত্রে সরকারকে এককালীন অর্থ গ্রহণ বনাম আজীবন/দীর্ঘমেয়াদি মাসিক পেনশনের সুবিধা-অসুবিধা, পেনশনার ও পরিবারের আর্থিক নিরাপত্তা এবং রাষ্ট্রের দীর্ঘমেয়াদি আর্থিক দায়—সবগুলো বিষয় বিবেচনা করে সিদ্ধান্ত নিতে হবে।
অতএব, এটি শুধু ‘নিজের টাকা নিজের কাছে নেওয়ার’ প্রশ্ন নয়; এটি অবসরকালীন আর্থিক নিরাপত্তার পুরো কাঠামোর সঙ্গে সম্পর্কিত একটি নীতিগত বিষয়।