GPF Calculator: সরকারি কর্মচারীদের জিপিএফ হিসাব সহজ করবে নতুন ক্যালকুলেটর, জানা যাবে ভবিষ্যৎ সঞ্চয় ও মুনাফার সম্ভাব্য পরিমাণ
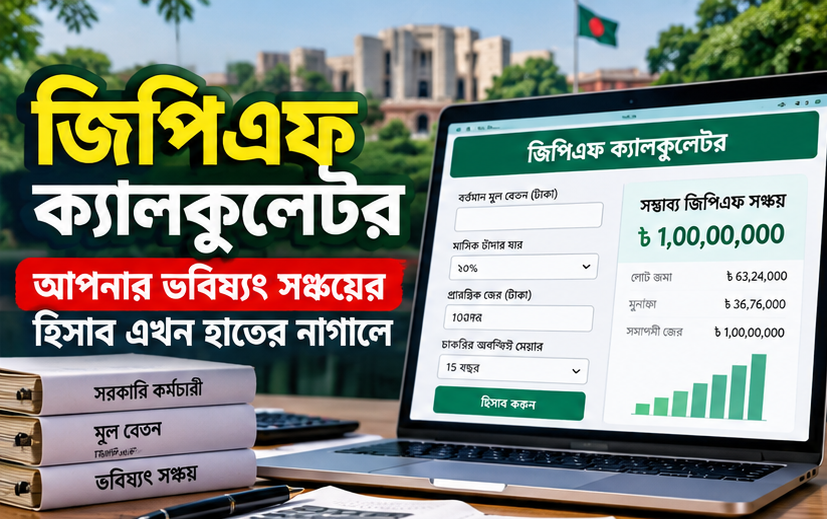
সরকারি চাকরিজীবীদের সাধারণ ভবিষ্য তহবিল বা জেনারেল প্রভিডেন্ট ফান্ডের (জিপিএফ) জমা, মাসিক চাঁদা, মুনাফা, অগ্রিম উত্তোলন এবং ভবিষ্যতে সম্ভাব্য সঞ্চয়ের হিসাব সহজ করতে তৈরি করা হয়েছে একটি ইন্টার্যাকটিভ জিপিএফ ক্যালকুলেটর। এর মাধ্যমে একজন সরকারি কর্মচারী নিজের বর্তমান মূল বেতন, মাসিক কর্তনের হার, প্রারম্ভিক জের, বার্ষিক ইনক্রিমেন্ট এবং চাকরির অবশিষ্ট মেয়াদ দিয়ে সম্ভাব্য জিপিএফ হিসাব তৈরি করতে পারবেন।
ক্যালকুলেটরটিতে শুধু মোট সঞ্চয়ের হিসাবই নয়, বরং বছরওয়ারি জমার বিবরণী, মাসভিত্তিক জের ও মুনাফা, জিপিএফ অগ্রিমের কিস্তি এবং নির্দিষ্ট আর্থিক লক্ষ্য অর্জনে কত সময় লাগতে পারে, তারও একটি প্রাক্কলন দেখানোর ব্যবস্থা রয়েছে। ফলে অবসরের আগে সম্ভাব্য সঞ্চয় সম্পর্কে ধারণা নেওয়া এবং মাসিক চাঁদার পরিমাণ পরিকল্পনা করার ক্ষেত্রে এটি সরকারি কর্মচারীদের সহায়ক হতে পারে।
তবে গুরুত্বপূর্ণ বিষয় হলো, এটি একটি অনুমানভিত্তিক হিসাবের সরঞ্জাম; সরকারি জিপিএফ বিবরণী বা হিসাবরক্ষণ অফিসের চূড়ান্ত হিসাবের বিকল্প নয়। ক্যালকুলেটরে ব্যবহৃত মুনাফার হার, হিসাবের পদ্ধতি ও অন্যান্য তথ্য সংশ্লিষ্ট সরকারি নির্দেশনার সঙ্গে মিলিয়ে নেওয়া প্রয়োজন।
জিপিএফ ক্যালকুলেটরে যেসব সুবিধা থাকছে
ক্যালকুলেটরটির কাঠামো বিশ্লেষণে দেখা যায়, সরকারি কর্মচারীদের সঞ্চয়ের হিসাবকে কয়েকটি পৃথক অংশে ভাগ করে উপস্থাপন করা হয়েছে। এতে ব্যক্তিগত তথ্য ও আর্থিক উপাত্ত পরিবর্তন করলে সংশ্লিষ্ট হিসাবও নতুন করে তৈরি হয়।
১. মূল বেতন ও মাসিক চাঁদার হিসাব
ব্যবহারকারী নিজের বর্তমান মূল বেতন, বার্ষিক ইনক্রিমেন্টের হার এবং জিপিএফে মাসিক চাঁদার পরিমাণ নির্ধারণ করতে পারবেন। ক্যালকুলেটরে মূল বেতনের নির্দিষ্ট শতাংশ হিসেবে অথবা নির্দিষ্ট টাকার অঙ্কে চাঁদা দেওয়ার দুটি বিকল্প রয়েছে।
এতে কর্তনের হার ৫ থেকে ২৫ শতাংশের মধ্যে পরিবর্তন করে সম্ভাব্য সঞ্চয়ের পার্থক্য দেখা যায়। মাসিক চাঁদা বাড়ালে দীর্ঘ মেয়াদে সম্ভাব্য জের কতটা বাড়তে পারে, তা বোঝার ক্ষেত্রেও সুবিধা হবে।
২. মুনাফার হার অনুযায়ী সম্ভাব্য সঞ্চয়
আপলোড করা ক্যালকুলেটরে ২০২৫–২৬ অর্থবছরের জন্য অর্থ বিভাগের ১৮ জানুয়ারি ২০২৬ তারিখের প্রজ্ঞাপনের উল্লেখসহ তিনটি মুনাফার স্ল্যাব দেখানো হয়েছে।
| জিপিএফের প্রারম্ভিক জের | ক্যালকুলেটরে প্রদর্শিত বার্ষিক হার |
|---|---|
| ১৫ লাখ টাকা পর্যন্ত | ১৩% |
| ১৫ লাখ ১ টাকা থেকে ৩০ লাখ টাকা | ১২% |
| ৩০ লাখ টাকার বেশি | ১১% |
এখানে উল্লেখিত হারগুলো আপলোড করা ক্যালকুলেটরের তথ্য; এগুলোকে বর্তমান সরকারি নির্দেশনার স্বাধীনভাবে যাচাইকৃত নিশ্চয়তা হিসেবে দেখা যাবে না।
ক্যালকুলেটরের পদ্ধতি অনুযায়ী, অর্থবছরের শুরুতে থাকা জেরের ভিত্তিতে প্রযোজ্য স্ল্যাব নির্বাচন করা হয়। এরপর মাসিক জেরের ওপর বার্ষিক হারের এক-দ্বাদশাংশ ধরে মুনাফা হিসাব করা হয় এবং অর্থবছর শেষে তা জেরের সঙ্গে যুক্ত করা হয়।
পরবর্তী অর্থবছরগুলোতেও একই হার ধরে হিসাব করার ব্যবস্থা রয়েছে। তবে নতুন প্রজ্ঞাপন জারি হলে প্রকৃত হিসাবের জন্য সংশ্লিষ্ট হার পরিবর্তন করা জরুরি।
৩. এক কোটি টাকা সঞ্চয়ের লক্ষ্য নির্ধারণ
ক্যালকুলেটরটির অন্যতম গুরুত্বপূর্ণ দিক হলো নির্দিষ্ট আর্থিক লক্ষ্য নির্ধারণের সুবিধা। ব্যবহারকারী ১০ লাখ, ৫০ লাখ কিংবা এক কোটি টাকার মতো লক্ষ্য নির্ধারণ করে দেখতে পারবেন, বর্তমান চাঁদা অব্যাহত রাখলে আনুমানিক কত বছরে সেই লক্ষ্য অর্জিত হতে পারে।
এতে আরও দেখা যাবে—
বর্তমান চাঁদার হারে লক্ষ্য অর্জনে সম্ভাব্য সময়।
মূল বেতনের ২৫ শতাংশ পর্যন্ত কর্তন করলে সম্ভাব্য সময়।
নির্দিষ্ট মেয়াদের মধ্যে লক্ষ্য অর্জনে আনুমানিক কত টাকা মাসিক চাঁদা প্রয়োজন।
প্রতি মাসে সমপরিমাণ টাকা জমা দিলে মেয়াদ শেষে সম্ভাব্য জের কত হতে পারে।
৫, ১০, ১৫, ২০ ও ২৫ শতাংশ কর্তনের তুলনামূলক হিসাব।
এ ধরনের তুলনা কর্মচারীদের সঞ্চয় পরিকল্পনা তৈরিতে সহায়ক হতে পারে। তবে বাস্তব মুনাফার হার, চাকরির মেয়াদ, বেতন বৃদ্ধি এবং অন্যান্য লেনদেনের ওপর চূড়ান্ত ফল নির্ভর করবে।
৪. জিপিএফ অগ্রিম উত্তোলন ও কিস্তির হিসাব
অনেক সরকারি কর্মচারী প্রয়োজনের সময় জিপিএফ থেকে অগ্রিম গ্রহণ করেন। অগ্রিম উত্তোলনের কারণে তহবিলের জের কমে যায় এবং পরবর্তী সময়ে কিস্তির মাধ্যমে অর্থ ফেরত জমা হয়।
ক্যালকুলেটরটিতে অগ্রিম গ্রহণের অর্থবছর, মাস, টাকার পরিমাণ, কিস্তির সংখ্যা এবং কিস্তি শুরু হওয়ার সময় নির্ধারণ করা যায়। পাশাপাশি জেরের নির্দিষ্ট শতাংশকে সর্বোচ্চ অগ্রিমের সীমা হিসেবে বিবেচনায় নেওয়ার ব্যবস্থাও রয়েছে।
অগ্রিমের টাকা উত্তোলনের পর অবশিষ্ট জের, কিস্তি ফেরত এবং সম্ভাব্য মুনাফার হিসাব আলাদাভাবে দেখানো হয়। মেয়াদের মধ্যে অগ্রিম পুরোপুরি পরিশোধ করা সম্ভব হবে কি না, সে সম্পর্কেও একটি আনুমানিক ধারণা পাওয়া যায়।
তবে ক্যালকুলেটরে দেওয়া অগ্রিমের সীমা ও কিস্তির শর্তগুলো ব্যবহারকারীর প্রকৃত প্রাপ্যতা বা সরকারি বিধিমালার বিকল্প নয়। সংশ্লিষ্ট বিধি অনুযায়ী অনুমোদিত সীমা ও পরিশোধের শর্ত যাচাই করতে হবে।
৫. বছরওয়ারি জিপিএফ বিবরণী ও মাসিক লেজার
ক্যালকুলেটরটিতে অর্থবছর নির্বাচন করে একটি প্রাক্কলিত বার্ষিক জিপিএফ স্লিপ দেখা যায়। এতে কর্মচারীর নাম, পদবি, অফিস, হিসাব নম্বর, মূল বেতন, মাসিক চাঁদা, প্রারম্ভিক জের, মোট জমা, মুনাফা, অগ্রিম উত্তোলন ও সমাপনী জেরের তথ্য রাখার ব্যবস্থা রয়েছে।
এ ছাড়া মাসভিত্তিক লেজারে দেখা যায়—
মাসের শুরুর জের।
ওই মাসের চাঁদা জমা।
অগ্রিমের কিস্তি ফেরত।
অগ্রিম উত্তোলনের পরিমাণ।
মাস শেষে জের।
মাসের মুনাফা ও ক্রমপুঞ্জিত মুনাফা।
স্লিপের লেখা কপি করার সুবিধাও রয়েছে। ফলে কর্মচারীরা নিজেদের পরিকল্পনার জন্য হিসাবটি সংরক্ষণ করতে পারবেন এবং প্রয়োজনে সংশ্লিষ্ট হিসাবের সঙ্গে তুলনা করতে পারবেন।
তবে স্লিপটি সরকারি ফরম্যাটের আদলে তৈরি হলেও এটি সরকারি ইস্যুকৃত জিপিএফ স্টেটমেন্ট নয়। ক্যালকুলেটরটিতেই এই সীমাবদ্ধতার কথা স্পষ্টভাবে উল্লেখ রয়েছে।
কীভাবে ব্যবহার করবেন?
ক্যালকুলেটরটি ব্যবহার করতে সাধারণত নিচের ধাপগুলো অনুসরণ করতে হবে।
1. কর্মচারীর নাম, পদবি, অফিসের নাম এবং প্রযোজ্য গ্রেড লিখতে হবে।
2. বর্তমান মূল বেতন, বার্ষিক ইনক্রিমেন্ট, প্রারম্ভিক জের এবং শুরুর অর্থবছর নির্ধারণ করতে হবে।
3. মূল বেতনের শতাংশ হিসেবে অথবা নির্দিষ্ট টাকার অঙ্কে মাসিক চাঁদা নির্বাচন করতে হবে।
4. জিপিএফ অগ্রিম গ্রহণ করা হয়ে থাকলে তার পরিমাণ ও কিস্তির তথ্য যোগ করতে হবে।
5. চাকরির অবশিষ্ট মেয়াদ এবং ভবিষ্যৎ সঞ্চয়ের লক্ষ্য নির্ধারণ করতে হবে।
6. প্রদর্শিত সারসংক্ষেপ, বছরওয়ারি হিসাব, মাসিক লেজার ও প্রাক্কলিত স্লিপ পর্যালোচনা করতে হবে।
প্রাথমিকভাবে ক্যালকুলেটরে কিছু নমুনা তথ্য দেওয়া রয়েছে। তাই নিজের প্রকৃত বেতন ও জেরের তথ্য না বসিয়ে প্রদর্শিত ফলাফলকে ব্যক্তিগত হিসাব হিসেবে ধরে নেওয়া উচিত নয়।
হিসাবের নির্ভুলতা নিয়ে যে বিষয়গুলো খেয়াল রাখতে হবে
জিপিএফের মুনাফা ও চূড়ান্ত জের নির্ধারণে সংশ্লিষ্ট সরকারি নির্দেশনা, হিসাবের সময়কাল এবং বাস্তবে জমা বা উত্তোলনের তথ্য গুরুত্বপূর্ণ। ক্যালকুলেটরটি মাসিক জেরের ওপর মুনাফা হিসাব করে এবং বেতন প্রতি জুলাইয়ে ইনক্রিমেন্টসহ বাড়বে বলে ধরে নেয়। এসব অনুমানের সঙ্গে প্রকৃত হিসাবের পার্থক্য থাকতে পারে।
বিশেষ করে মুনাফার হার পরিবর্তন, অর্থবছরের মধ্যে চাঁদার পরিবর্তন, অগ্রিম উত্তোলন, কিস্তি ফেরত, পূর্ববর্তী হিসাবের সংশোধন কিংবা অন্য কোনো সমন্বয় থাকলে ফলাফলে পার্থক্য দেখা দিতে পারে।
তাই হিসাবটি ব্যবহার করার আগে নিজের জিপিএফ হিসাবের সর্বশেষ বিবরণী থেকে প্রারম্ভিক জের নিশ্চিত করা এবং প্রয়োজন হলে হিসাবরক্ষণ অফিসের সহায়তা নেওয়া উচিত।
সরকারি কর্মচারীদের জন্য কেন গুরুত্বপূর্ণ?
দীর্ঘমেয়াদি আর্থিক পরিকল্পনায় নিয়মিত সঞ্চয়, সম্ভাব্য মুনাফা এবং অবসরের আগে হাতে থাকা অর্থের একটি ধারণা গুরুত্বপূর্ণ। জিপিএফ ক্যালকুলেটরের মাধ্যমে কর্মচারীরা বিভিন্ন কর্তনের হার তুলনা করতে পারবেন, অগ্রিম উত্তোলনের সম্ভাব্য প্রভাব বুঝতে পারবেন এবং ভবিষ্যৎ সঞ্চয়ের লক্ষ্য নির্ধারণ করতে পারবেন।
একই সঙ্গে বছরওয়ারি ও মাসিক হিসাবের সুবিধা থাকায় সঞ্চয়ের পরিবর্তন পর্যবেক্ষণ করাও সহজ হতে পারে। তবে ক্যালকুলেটরের ফলাফলকে চূড়ান্ত আর্থিক সিদ্ধান্তের একমাত্র ভিত্তি না করে প্রকৃত সরকারি হিসাবের সঙ্গে মিলিয়ে নেওয়া প্রয়োজন।