সরকারি চাকরিজীবীদের উৎসব ভাতা ও অন্যান্য ভাতা নির্ধারণে নতুন নির্দেশনা, জারি বাংলাদেশ গেজেট
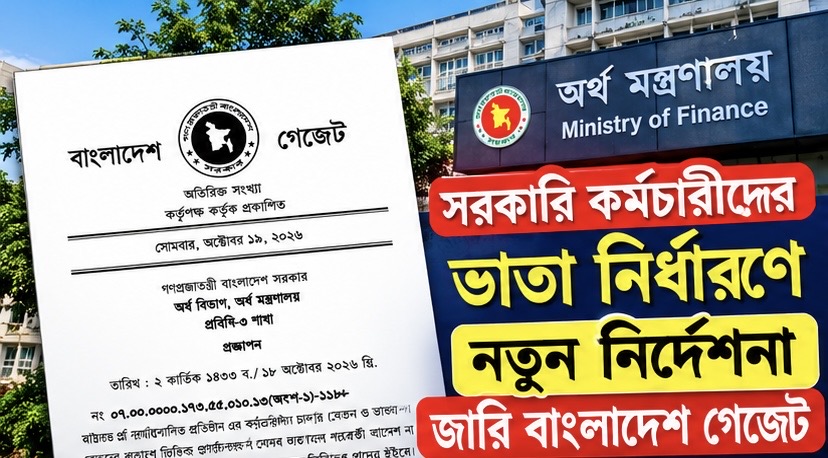
বাংলাদেশ সরকারের অর্থ মন্ত্রণালয়ের অর্থ বিভাগ থেকে সরকারি চাকরিজীবীদের বেতন-ভাতা সংক্রান্ত একটি গুরুত্বপূর্ণ প্রজ্ঞাপন জারি করা হয়েছে। ১৮ অক্টোবর ২০২৬ তারিখে জারি করা এবং ১৯ অক্টোবর ২০২৬ সোমবারের বাংলাদেশ গেজেটের অতিরিক্ত সংখ্যায় প্রকাশিত প্রজ্ঞাপনটিতে মূল বেতনের শতকরা হারে প্রচলিত যেসব উৎসব ভাতা দেওয়া হয়, সেগুলোর হিসাব নির্ধারণের বিষয়ে নির্দেশনা রয়েছে।
প্রজ্ঞাপনের বক্তব্য অনুযায়ী, সরকারি কর্মচারীদের চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬-এর আওতাবহির্ভূত মূল বেতনের শতকরা হারভিত্তিক প্রচলিত যেসব ভাতা দেওয়া হয়ে থাকে, পরবর্তী আদেশ না দেওয়া পর্যন্ত সেগুলো ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনের ভিত্তিতে নির্ধারণ ও প্রদান করতে হবে। ফলে সংশ্লিষ্ট কর্মচারীদের ভাতা হিসাবের ক্ষেত্রে কোন তারিখের মূল বেতন বিবেচনা করা হবে, সে বিষয়ে একটি গুরুত্বপূর্ণ নির্দেশনা পাওয়া যাচ্ছে।
নিচে প্রজ্ঞাপনের তথ্য, এর তাৎপর্য এবং সরকারি কর্মচারীদের জন্য সম্ভাব্য প্রভাব বিস্তারিতভাবে তুলে ধরা হলো।
প্রজ্ঞাপনে কী বলা হয়েছে?
প্রজ্ঞাপন জারির তারিখ
১৮ অক্টোবর ২০২৬ (২ কার্তিক ১৪৩৩ বঙ্গাব্দ)।
জারিকারী কর্তৃপক্ষ
গণপ্রজাতন্ত্রী বাংলাদেশ সরকার, অর্থ বিভাগ, অর্থ মন্ত্রণালয়, প্রবিধি-৩ শাখা।
গেজেট প্রকাশের তারিখ
১৯ অক্টোবর ২০২৬, সোমবার।
ভাতা নির্ধারণের ভিত্তি
৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতন।
প্রজ্ঞাপনে উল্লেখ করা হয়েছে, সংশ্লিষ্ট আদেশের বাইরে থাকা মূল বেতনের শতকরা হারভিত্তিক প্রচলিত ভাতাগুলো পরবর্তী নির্দেশনা না দেওয়া পর্যন্ত ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনের ভিত্তিতে নির্ধারণ ও প্রদান করতে হবে।
নতুন নির্দেশনার ফলে কী পরিবর্তন হতে পারে?
নির্দেশনাটির সবচেয়ে গুরুত্বপূর্ণ দিক হলো, ভাতা নির্ধারণের ক্ষেত্রে একটি নির্দিষ্ট তারিখের মূল বেতনকে ভিত্তি হিসেবে নির্ধারণ করা হয়েছে। সরকারি কর্মচারীদের বেতন কাঠামো পরিবর্তন, পে-ফিক্সেশন কিংবা নতুন বেতন নির্ধারণের কার্যক্রম চলমান থাকলে এই নির্দেশনা সংশ্লিষ্ট ভাতার হিসাবের ক্ষেত্রে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
তবে এখানে একটি বিষয় স্পষ্টভাবে বোঝা প্রয়োজন—প্রজ্ঞাপনটি নতুন কোনো ভাতার হার ঘোষণা করছে না। একইভাবে এটি সব ধরনের ভাতা নতুন মূল বেতনের পরিবর্তে পুরোনো মূল বেতনে নির্ধারণের নির্দেশনাও নয়। নির্দেশনাটি প্রযোজ্য হবে চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬-এর আওতাবহির্ভূত মূল বেতনের শতকরা হারভিত্তিক প্রচলিত ভাতার ক্ষেত্রে।
অর্থাৎ, কোনো কর্মচারী নতুন বেতন কাঠামো অনুযায়ী পে-ফিক্সেশন সম্পন্ন করলেই তাঁর সব ভাতা স্বয়ংক্রিয়ভাবে নতুন মূল বেতনের ভিত্তিতে নির্ধারিত হবে—এমন সিদ্ধান্ত এই প্রজ্ঞাপন থেকে নেওয়া যাবে না।
৩০ জুন ২০২৬-এর মূল বেতন কেন গুরুত্বপূর্ণ?
প্রজ্ঞাপনে ৩০ জুন ২০২৬ তারিখকে ভিত্তি হিসেবে উল্লেখ করার ফলে সংশ্লিষ্ট ভাতা নির্ধারণে ওই তারিখে কর্মচারী যে মূল বেতন আহরণ করেছেন, সেটি বিবেচ্য হবে।
বিষয়টি একটি উদাহরণের মাধ্যমে বোঝা যাক।
ধরা যাক, একজন সরকারি কর্মচারীর ৩০ জুন ২০২৬ তারিখে মূল বেতন ছিল ২৫,০০০ টাকা। পরবর্তী সময়ে তাঁর পে-ফিকেশন সম্পন্ন হয়ে মূল বেতন ৩০,০০০ টাকা নির্ধারিত হলো।
যদি কোনো নির্দিষ্ট ভাতা প্রজ্ঞাপনের আওতাভুক্ত হয় এবং তার হার ৫০ শতাংশ হয়, তাহলে উদাহরণ অনুযায়ী—
| হিসাবের বিবরণ | টাকার পরিমাণ |
|---|---|
| ৩০ জুন ২০২৬ তারিখের মূল বেতন | ২৫,০০০ টাকা |
| পরবর্তী সময়ে নির্ধারিত মূল বেতন | ৩০,০০০ টাকা |
| পুরোনো মূল বেতনের ৫০ শতাংশ | ১২,৫০০ টাকা |
| নতুন মূল বেতনের ৫০ শতাংশ | ১৫,০০০ টাকা |
এই উদাহরণে প্রজ্ঞাপনের আওতাভুক্ত ভাতার ক্ষেত্রে প্রযোজ্য নিয়ম অনুসারে ১২,৫০০ টাকা হিসাবের ভিত্তি হতে পারে। তবে এটি কেবল ব্যাখ্যামূলক উদাহরণ। বাস্তবে সংশ্লিষ্ট ভাতার নির্ধারিত হার, প্রাপ্যতার শর্ত এবং প্রজ্ঞাপনের আওতা যাচাই করতে হবে।
উৎসব ভাতার ক্ষেত্রে কী প্রভাব পড়বে?
সরকারি কর্মচারীদের মধ্যে উৎসব ভাতা নিয়ে প্রশ্ন তৈরি হতে পারে—নতুন পে-ফিকেশনের পর উৎসব ভাতা কি নতুন মূল বেতনের ভিত্তিতে নির্ধারিত হবে, নাকি ৩০ জুন ২০২৬ তারিখের মূল বেতন বিবেচনা করা হবে?
এ ক্ষেত্রে প্রজ্ঞাপনের ভাষা সতর্কতার সঙ্গে বিশ্লেষণ করা প্রয়োজন। এতে সব উৎসব ভাতার নাম আলাদাভাবে উল্লেখ করা হয়নি। বরং চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬-এর আওতাবহির্ভূত মূল বেতনের শতকরা হারভিত্তিক প্রচলিত ভাতার কথা বলা হয়েছে।
তাই কোনো নির্দিষ্ট উৎসব ভাতা এই নির্দেশনার আওতায় পড়বে কি না, তা নিশ্চিত হতে সংশ্লিষ্ট ভাতার বিধান ও আদেশের আওতা যাচাই করতে হবে। শুধু প্রজ্ঞাপনের ভিত্তিতে সব কর্মচারীর উৎসব ভাতা পুরোনো মূল বেতনে নির্ধারিত হবে বলে চূড়ান্ত সিদ্ধান্ত দেওয়া সঠিক হবে না।
পে-ফিকেশন সম্পন্ন হলে কর্মচারীদের করণীয়
নতুন বেতন নির্ধারণ বা পে-ফিকেশন সম্পন্ন হওয়ার পর সরকারি কর্মচারীদের কয়েকটি বিষয় খেয়াল রাখা প্রয়োজন।
1. মূল বেতনের তথ্য যাচাই: ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনের তথ্য বেতন বিবরণী থেকে মিলিয়ে নিতে হবে।
2. পে-ফিকেশনের তথ্য সংরক্ষণ: নতুন বেতন নির্ধারণী বিবরণী ও সংশ্লিষ্ট নথি সংরক্ষণ করা উচিত।
3. ভাতার ধরন শনাক্ত করা: কোন ভাতা চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬-এর আওতাভুক্ত এবং কোনটি আওতাবহির্ভূত, তা সংশ্লিষ্ট কর্তৃপক্ষের নির্দেশনা অনুযায়ী যাচাই করতে হবে।
4. ডিডিও বা হিসাবরক্ষণ কার্যালয়ের সঙ্গে যোগাযোগ: কোনো ভাতা কত টাকা নির্ধারিত হবে, তা নিয়ে অস্পষ্টতা থাকলে সংশ্লিষ্ট ডিডিও বা হিসাবরক্ষণ কার্যালয়ের কাছ থেকে ব্যাখ্যা নেওয়া যেতে পারে।
5. পরবর্তী নির্দেশনার দিকে নজর রাখা: প্রজ্ঞাপনে পরবর্তী আদেশ না দেওয়া পর্যন্ত বর্তমান নির্দেশনা কার্যকর রাখার কথা বলা হয়েছে। ফলে ভবিষ্যতে নতুন নির্দেশনা জারি হলে সেটিও বিবেচনায় নিতে হবে।
প্রজ্ঞাপনটি কি সব ধরনের ভাতার ক্ষেত্রে প্রযোজ্য?
না। প্রজ্ঞাপনের ভাষা অনুযায়ী, এটি সব ধরনের ভাতার জন্য এককভাবে প্রযোজ্য বলে ধরে নেওয়া যাবে না।
মূলত তিনটি বিষয় বিবেচনা করতে হবে:
ভাতাটি মূল বেতনের শতকরা হারে নির্ধারিত কি না।
ভাতাটি চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬-এর আওতাবহির্ভূত কি না।
সংশ্লিষ্ট ভাতার জন্য অন্য কোনো বিশেষ বিধান বা পরবর্তী নির্দেশনা রয়েছে কি না।
এই বিষয়গুলো যাচাই না করে বাড়িভাড়া, চিকিৎসা ভাতা, টিফিন ভাতা, শিক্ষা সহায়ক ভাতা কিংবা উৎসব ভাতার মতো প্রতিটি ভাতার ক্ষেত্রে একই নিয়ম প্রযোজ্য বলে প্রচার করা উচিত হবে না।
সরকারি কর্মচারীদের জন্য গুরুত্বপূর্ণ বার্তা
অর্থ বিভাগের ১৮ অক্টোবর ২০২৬ তারিখের প্রজ্ঞাপনটি নতুন বেতন কাঠামোর সঙ্গে সম্পর্কিত ভাতা নির্ধারণের ক্ষেত্রে গুরুত্বপূর্ণ নির্দেশনা দিয়েছে। বিশেষ করে, আদেশের আওতাবহির্ভূত মূল বেতনের শতকরা হারভিত্তিক প্রচলিত ভাতার ক্ষেত্রে ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনকে ভিত্তি হিসেবে বিবেচনার বিষয়টি উল্লেখযোগ্য।
তবে প্রজ্ঞাপনটিকে নতুন বেতন স্কেল বাস্তবায়নের পূর্ণাঙ্গ নির্দেশনা কিংবা সব ভাতার হার নির্ধারণের আদেশ হিসেবে বিবেচনা করা যাবে না। সংশ্লিষ্ট ভাতার ধরন, প্রযোজ্য বিধান এবং পরবর্তী সরকারি নির্দেশনা যাচাই করেই চূড়ান্ত হিসাব নির্ধারণ করতে হবে।
১০ম গ্রেডের একজন সরকারি কর্মচারীর ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতন ছিল ২২,০০০ টাকা। পরবর্তী সময়ে পে-ফিকেশন সম্পন্ন হওয়ার পর তাঁর মূল বেতন দাঁড়াল ২৮,০০০ টাকা।
প্রজ্ঞাপনের আওতাভুক্ত কোনো ভাতা যদি মূল বেতনের ৫০ শতাংশ হারে নির্ধারিত হয়, তাহলে উদাহরণটি হবে এ রকম:
| হিসাবের বিবরণ | টাকার পরিমাণ |
|---|---|
| গ্রেড | ১০ম গ্রেড |
| ৩০ জুন ২০২৬ তারিখের মূল বেতন | ২২,০০০ টাকা |
| পে-ফিকেশনের পর মূল বেতন (কাল্পনিক) | ২৮,০০০ টাকা |
| পুরোনো মূল বেতনের ৫০% | ১১,০০০ টাকা |
| নতুন মূল বেতনের ৫০% | ১৪,০০০ টাকা |
অর্থাৎ, সংশ্লিষ্ট ভাতাটি প্রজ্ঞাপনের আওতাভুক্ত হলে এবং ৫০ শতাংশ হার প্রযোজ্য হলে, হিসাবের ভিত্তি হবে ৩০ জুন ২০২৬ তারিখের ২২,০০০ টাকা; সে হিসাবে ভাতার পরিমাণ হবে ১১,০০০ টাকা।
গুরুত্বপূর্ণ: এখানে ২২,০০০ টাকা, ২৮,০০০ টাকা ও ৫০ শতাংশের হার কেবল উদাহরণ বোঝানোর জন্য নেওয়া হয়েছে; এগুলো ১০ম গ্রেডের নির্ধারিত বেতন বা প্রজ্ঞাপনে ঘোষিত কোনো নির্দিষ্ট ভাতার হার নয়। সরকারি গেজেটে বলা হয়েছে, চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬-এর আওতাবহির্ভূত মূল বেতনের শতকরা হারভিত্তিক প্রচলিত ভাতাগুলো পরবর্তী আদেশ না দেওয়া পর্যন্ত ৩০ জুন ২০২৬ তারিখের আহরিত মূল বেতনের ভিত্তিতে নির্ধারিত হবে।
সূত্র: বাংলাদেশ গেজেটের অতিরিক্ত সংখ্যা, ১৯ অক্টোবর ২০২৬; অর্থ বিভাগ, অর্থ মন্ত্রণালয়, প্রবিধি-৩ শাখার ১৮ অক্টোবর ২০২৬ তারিখের প্রজ্ঞাপন।




ভাই, আপনি ভাতা প্রদানের যে উদাহরণ দেখালেন সেটি সঠিক নয়। কারণ ৩০ জুন ২০২৬ পে-স্কেল না হলে ১ জুলাই ১টি ইনক্রিমেন্ট যুক্ত হতো। অর্থাৎ ৩০ জুন ২০২৬ এর মূল বেতন ২৫০০০ টাকা হলে ১ জুলাই ২০২৬ এ মূল বেতন হবে ২৬২৫০ টাকা। সেক্ষেত্রে, বাড়ি ভাড়া ভাতা ৫০% হলে বাড়ি ভাড়া ভাতার পরিমান হবে ২৬২৫০÷২ = ১৩১২৫ টাকা।
আপনার লেখা পড়ে আমরা মুগ্ধ ও ধন্য।
জাষ্ট শতাংশ হারে প্রাপ্যতার উদাহরণ দেয়া হয়েছে। ভাতাদি পূর্বের স্কেলে হবে।