সরকারি পেনশন, গ্র্যাচুইটি ও লাম্পগ্র্যান্টে বড় পরিবর্তন: নতুন গেজেটে পুনর্নির্ধারণের নির্দেশ, বাড়বে অনেক অবসরপ্রাপ্ত কর্মচারীর প্রাপ্য অর্থ
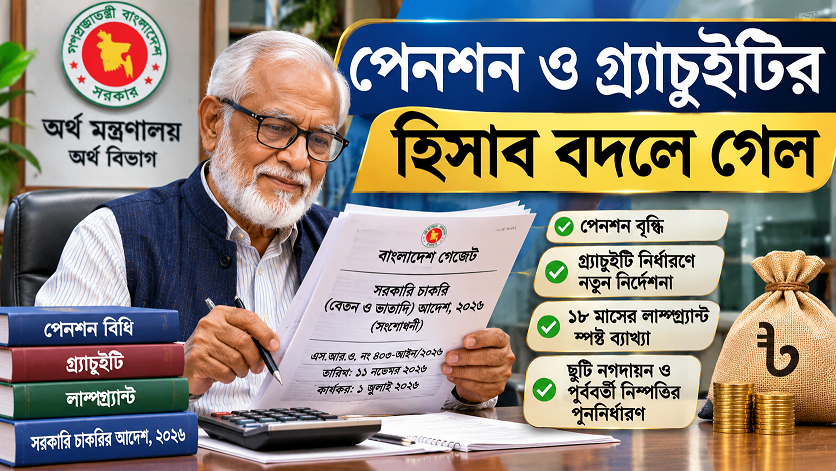
সরকারি কর্মকর্তা-কর্মচারীদের পেনশন, আনুতোষিক (গ্র্যাচুইটি), অবসর-উত্তর ছুটি (PRL), ১৮ মাসের লাম্পগ্র্যান্ট এবং ছুটি নগদায়নের অর্থ নির্ধারণে গুরুত্বপূর্ণ সংশোধনী এনেছে সরকার। একই সঙ্গে আগে নিষ্পত্তি হওয়া পেনশন ও অবসর-সুবিধার অর্থ পুনর্নির্ধারণ করে অতিরিক্ত প্রাপ্য অর্থ পরিশোধের নির্দেশনাও দেওয়া হয়েছে। ফলে ২০২৬ সালে অবসরে যাওয়া কর্মকর্তা-কর্মচারী, বর্তমানে PRL-এ থাকা ব্যক্তি এবং বিদ্যমান পেনশনভোগীদের জন্য নতুন এই সংশোধনী বিশেষ গুরুত্ব বহন করছে।
অর্থ মন্ত্রণালয়ের অর্থ বিভাগ ১১ নভেম্বর ২০২৬ তারিখে এস.আর.ও. নং ৪০৩-আইন/২০২৬ জারির মাধ্যমে ‘সরকারি চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬’-এর পেনশন ও অবসর-সুবিধা সংক্রান্ত বিধানে সংশোধনী এনেছে। সংশোধনীর আওতায় মূলত অনুচ্ছেদ ১, ৫, ৮ ও ১৭-তে পরিবর্তন আনা হয়েছে। নতুন বিধানগুলো ১ জুলাই ২০২৬ তারিখ থেকে কার্যকর বলে গণ্য হবে।
নতুন সংশোধনীর সবচেয়ে গুরুত্বপূর্ণ দিক হলো, ধাপভিত্তিক বেতন বাস্তবায়নের কারণে কোনো কর্মকর্তা-কর্মচারী বাস্তবে কম মূল বেতন আহরণ করলেও তাঁর পেনশন, আনুতোষিক ও লাম্পগ্র্যান্ট নির্ধারণে প্রযোজ্য নির্ধারিত মূল বেতন বিবেচনা করতে হবে। পাশাপাশি বিদ্যমান পেনশনভোগীদের জন্য নিট পেনশন বৃদ্ধির নতুন হার নির্ধারণ এবং ইতোমধ্যে নিষ্পত্তি হওয়া কিছু দাবি পুনরায় হিসাব করার বিধান যুক্ত করা হয়েছে।
PRL শুরুর তারিখ অনুযায়ী নির্ধারিত হবে বেতন ও অবসর-সুবিধা
নতুন সংশোধনীতে অবসর-উত্তর ছুটি বা PRL শুরুর তারিখকে বিশেষ গুরুত্ব দেওয়া হয়েছে। ১ জুলাই ২০২৬, ২ জুলাই ২০২৬ এবং এর আগে PRL শুরু হওয়া কর্মচারীদের জন্য পৃথক বিধান নির্ধারণ করা হয়েছে।
যেসব সরকারি কর্মচারীর PRL ১ জুলাই ২০২৬ তারিখে শুরু হয়েছে, তাঁদের PRL চলাকালীন বেতন ও ভাতা জাতীয় বেতনস্কেল ২০১৫ অনুযায়ী বিশেষ সুবিধাসহ প্রদান করা হবে। তবে PRL শেষ হওয়ার পর তাঁদের নিট পেনশন ও আনুতোষিক ২০২৬ সালের বেতন আদেশের প্রযোজ্য বিধান অনুযায়ী নির্ধারণ করতে হবে।
অন্যদিকে, যাঁদের PRL ২ জুলাই ২০২৬ অথবা পরবর্তী সময়ে শুরু হয়েছে, তাঁরা PRL চলাকালীন জাতীয় বেতনস্কেল ২০২৬ অনুযায়ী বেতন ও ভাতা পাবেন। PRL শেষে তাঁদের নিট পেনশন ও আনুতোষিকও ২০২৬ সালের আদেশের প্রযোজ্য বিধান অনুযায়ী নির্ধারিত হবে।
এ ছাড়া যেসব কর্মচারীর PRL ১ জুলাই ২০২৬-এর আগে শুরু হয়েছে এবং ওই তারিখে বা পরবর্তী সময়েও চলমান ছিল, তাঁদের PRL চলাকালীন বেতন ও ভাতা জাতীয় বেতনস্কেল ২০১৫ অনুযায়ী বিশেষ সুবিধাসহ প্রদান করার বিধান রাখা হয়েছে। তবে PRL শেষে নিট পেনশন ও আনুতোষিক নির্ধারণের ক্ষেত্রে ২০২৬ সালের আদেশের প্রযোজ্য বিধান অনুসরণ করতে হবে।
অর্থাৎ, একই সময়ে অবসরে গেলেও PRL শুরুর তারিখের পার্থক্যের কারণে সংশ্লিষ্ট কর্মচারীদের বেতন ও অবসর-সুবিধা নির্ধারণের পদ্ধতিতে পার্থক্য হতে পারে।
৩০ জুন ২০২৬ তারিখে PRL শেষ হওয়া কর্মচারীদের জন্য বিশেষ সুবিধা
সংশোধনীতে ৩০ জুন ২০২৬ তারিখে PRL শেষ হওয়া কর্মচারীদের বিষয়টিও স্পষ্ট করা হয়েছে।
যেসব কর্মচারীর PRL ৩০ জুন ২০২৬ তারিখে শেষ হয়েছে এবং ১ জুলাই ২০২৬ থেকে তাঁদের পেনশন কার্যকর হয়েছে, তাঁদের ক্ষেত্রে নিট পেনশন ও আনুতোষিক জাতীয় বেতনস্কেল ২০১৫ অনুযায়ী নির্ধারণ করতে হবে।
তবে এ ধরনের পেনশনভোগীদের পরবর্তী সময়ে নিট পেনশনের শতকরা বৃদ্ধির হার ২০২৬ সালের আদেশ অনুযায়ী প্রযোজ্য হবে।
এ বিধানের মাধ্যমে ১ জুলাই ২০২৬ তারিখে পেনশন কার্যকর হওয়া একটি বিশেষ শ্রেণির অবসরপ্রাপ্ত কর্মচারীর পেনশন নির্ধারণের বিষয়টি আলাদাভাবে পরিষ্কার করা হয়েছে।
পেনশন ও গ্র্যাচুইটি নির্ধারণে প্রকৃত আহরিত নয়, নির্ধারিত মূল বেতন বিবেচ্য
নতুন সংশোধনীর অন্যতম গুরুত্বপূর্ণ বিষয় হলো পেনশন ও গ্র্যাচুইটি নির্ধারণে মূল বেতনের ভিত্তি স্পষ্ট করা।
সংশোধিত বিধান অনুযায়ী, পেনশন ও গ্র্যাচুইটির বিদ্যমান হার অপরিবর্তিত থাকবে। তবে নিট পেনশন ও আনুতোষিক নির্ধারণ করতে হবে সংশ্লিষ্ট কর্মচারীর নির্ধারিত মূল বেতনের ভিত্তিতে।
এখানে ধাপভিত্তিক বেতন বাস্তবায়নের বিষয়টি বিশেষভাবে উল্লেখ করা হয়েছে। নতুন বেতন আদেশ বাস্তবায়ন পর্যায়ক্রমে হওয়ার কারণে কোনো কর্মচারী যদি নির্ধারিত মূল বেতনের তুলনায় কম মূল বেতন বাস্তবে আহরণ করেন, তাহলে সেই কম আহরিত মূল বেতনকে পেনশন ও আনুতোষিক নির্ধারণের ভিত্তি করা যাবে না।
অর্থাৎ, প্রযোজ্য বিধান অনুযায়ী যে মূল বেতন নির্ধারিত হয়েছে, সেটিই হিসাবের ক্ষেত্রে বিবেচনা করতে হবে। এ ছাড়া প্রাপ্য আনুতোষিকের সম্পূর্ণ অর্থ একত্রে পরিশোধযোগ্য হবে বলে সংশোধনীতে উল্লেখ করা হয়েছে।
এই বিধানটি বিশেষ করে ২০২৬ সালে অবসরে যাওয়া এবং ধাপভিত্তিক বেতন বাস্তবায়নের সময় পেনশন নির্ধারণের অপেক্ষায় থাকা কর্মচারীদের জন্য গুরুত্বপূর্ণ।
বিদ্যমান পেনশনভোগীদের নিট পেনশন বাড়বে সর্বোচ্চ ১০০ শতাংশ
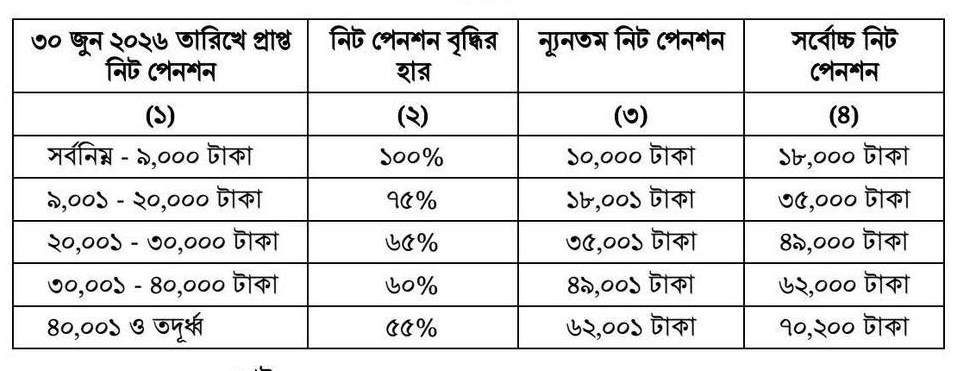
নতুন সংশোধনীতে বিদ্যমান পেনশনভোগীদের জন্য নিট পেনশন বৃদ্ধির পাঁচটি স্তর নির্ধারণ করা হয়েছে। ১ জুলাই ২০২৬-এর আগে থেকেই যাঁরা মাসিক নিট পেনশন গ্রহণ করছেন, তাঁদের ক্ষেত্রে ৩০ জুন ২০২৬ তারিখে প্রাপ্ত নিট পেনশনের ভিত্তিতে নতুন বৃদ্ধির হার প্রযোজ্য হবে।
সংশোধিত বিধান অনুযায়ী পেনশনের পরিমাণভেদে বৃদ্ধির হার হবে—
| ৩০ জুন ২০২৬ তারিখের নিট পেনশন | বৃদ্ধির হার |
|---|---|
| ৯,০০০ টাকা পর্যন্ত | ১০০% |
| ৯,০০১–২০,০০০ টাকা | ৭৫% |
| ২০,০০১–৩০,০০০ টাকা | ৬৫% |
| ৩০,০০১–৪০,০০০ টাকা | ৬০% |
| ৪০,০০০ টাকার বেশি | ৫৫% |
এখানে লক্ষণীয়, পেনশনের পরিমাণ কম হলে বৃদ্ধির হার বেশি এবং পেনশনের পরিমাণ বাড়ার সঙ্গে সঙ্গে বৃদ্ধির হার কমেছে। ফলে নিম্ন পেনশনপ্রাপ্ত অবসরপ্রাপ্ত ব্যক্তিরা তুলনামূলক বেশি শতকরা হারে পেনশন বৃদ্ধির আওতায় আসবেন।
প্রতিটি শ্রেণির জন্য পৃথক বৃদ্ধির হার ও ন্যূনতম নিট পেনশনের বিধানও রাখা হয়েছে। তবে পেনশনের প্রকৃত পরিমাণ নির্ধারণের ক্ষেত্রে সংশোধিত গেজেটে উল্লিখিত সংশ্লিষ্ট শ্রেণির শর্ত ও ন্যূনতম সীমা অনুসরণ করতে হবে।
একাধিক পারিবারিক পেনশনভোগীর মধ্যে অর্থ বণ্টন
কোনো মূল পেনশনভোগীর মৃত্যুর পর একাধিক ব্যক্তি পারিবারিক পেনশন পাওয়ার যোগ্য হলে তাঁদের মধ্যে পেনশন বণ্টনের বিষয়টিও স্পষ্ট করা হয়েছে।
নতুন বিধান অনুযায়ী, মূল পেনশনভোগীর প্রাপ্য নিট পেনশনের ভিত্তিতে বিধি মোতাবেক আনুপাতিক হারে একাধিক পারিবারিক পেনশনভোগীর মধ্যে অর্থ বণ্টন করতে হবে।
অন্যদিকে, বর্তমানে যেসব বিদ্যমান পেনশনভোগী মাসিক ৭০ হাজার ২০০ টাকার বেশি নিট পেনশন পাচ্ছেন, তাঁরা ১ জুলাই ২০২৭ তারিখে বার্ষিক নিট পেনশন বৃদ্ধি কার্যকর হওয়া পর্যন্ত বিদ্যমান হারে পেনশন পাবেন।
পেনশন বৃদ্ধির হিসাবের ক্ষেত্রে ভগ্নাংশ থাকলে তা পরবর্তী পূর্ণসংখ্যায় রূপান্তর করতে হবে।
১৮ মাসের লাম্পগ্র্যান্ট নির্ধারণে বড় পরিবর্তন: নির্ধারিত মূল বেতনই হবে ভিত্তি
অবসরপ্রাপ্ত সরকারি কর্মচারীদের জন্য ১৮ মাসের লাম্পগ্র্যান্ট বা এককালীন অর্থ নির্ধারণের বিষয়েও নতুন ব্যাখ্যা যুক্ত করা হয়েছে।
সংশোধিত বিধান অনুযায়ী, PRL শুরুর তারিখের ভিত্তিতে লাম্পগ্র্যান্ট নির্ধারণে জাতীয় বেতনস্কেল ২০১৫ অথবা ২০২৬-এর সংশ্লিষ্ট নির্ধারিত মূল বেতন বিবেচনা করতে হবে।
যাঁদের PRL ১ জুলাই ২০২৬ তারিখে শুরু হয়েছে, তাঁদের ক্ষেত্রে জাতীয় বেতনস্কেল ২০১৫ অনুযায়ী অবসরকালীন নির্ধারিত মূল বেতনের সমপরিমাণ ১৮ মাসের লাম্পগ্র্যান্ট প্রাপ্য হবে।
অন্যদিকে, যাঁদের PRL ২ জুলাই ২০২৬ অথবা পরবর্তী সময়ে শুরু হয়েছে, তাঁদের ক্ষেত্রে জাতীয় বেতনস্কেল ২০২৬ অনুযায়ী অবসরকালীন নির্ধারিত মূল বেতনের সমপরিমাণ ১৮ মাসের লাম্পগ্র্যান্ট নির্ধারণ করতে হবে।
এ ক্ষেত্রে ধাপভিত্তিক বেতন বাস্তবায়নের কারণে প্রকৃতপক্ষে কম মূল বেতন আহরিত হলেও লাম্পগ্র্যান্ট নির্ধারণে নির্ধারিত মূল বেতনই বিবেচনা করতে হবে।
গেজেটের উদাহরণে ১ লাখ ১৩ হাজার ২০০ টাকা মূল বেতনের হিসাব
সংশোধনীতে বিষয়টি বোঝানোর জন্য একটি উদাহরণ দেওয়া হয়েছে। জাতীয় বেতনস্কেল ২০২৬ অনুযায়ী কোনো কর্মচারীর নির্ধারিত মূল বেতন যদি ১ লাখ ১৩ হাজার ২০০ টাকা হয়, কিন্তু ধাপভিত্তিক বাস্তবায়নের কারণে তিনি বাস্তবে ৮৫ হাজার ৩৮৪ টাকা মূল বেতন আহরণ করেন, তাহলে ১৮ মাসের লাম্পগ্র্যান্ট নির্ধারণে ৮৫ হাজার ৩৮৪ টাকা নয়, বরং ১ লাখ ১৩ হাজার ২০০ টাকা বিবেচনা করতে হবে।
এ হিসাবে ১৮ মাসের লাম্পগ্র্যান্টের পরিমাণ হবে—
১,১৩,২০০ × ১৮ = ২০,৩৭,৬০০ টাকা।
অর্থাৎ, উদাহরণ অনুযায়ী সংশ্লিষ্ট কর্মচারীর লাম্পগ্র্যান্ট হবে ২০ লাখ ৩৭ হাজার ৬০০ টাকা। এখানে ধাপভিত্তিক বাস্তবায়নের কারণে কম আহরিত মূল বেতনকে হিসাবের ভিত্তি করা হয়নি।
ছুটি নগদায়নের অর্থও পুনর্নির্ধারণ করতে হবে
নতুন গেজেটে ছুটি নগদায়নের অর্থ নিয়ে গুরুত্বপূর্ণ নির্দেশনা দেওয়া হয়েছে।
১ জুলাই ২০২৬ থেকে সংশোধনী গেজেট জারির তারিখ পর্যন্ত যেসব কর্মচারীর ছুটি নগদায়নের দাবি জাতীয় বেতনস্কেল ২০১৫ অনুযায়ী নিষ্পত্তি হয়েছে, তাঁদের ক্ষেত্রে নতুন সংশোধিত বিধান অনুযায়ী অর্থ পুনর্নির্ধারণ করতে হবে।
পুনর্নির্ধারণের ফলে যদি কোনো কর্মচারীর অতিরিক্ত অর্থ প্রাপ্য হয়, তাহলে সেই অতিরিক্ত অর্থ পরিশোধ করতে হবে।
এর ফলে নির্ধারিত সময়ের মধ্যে অবসরে যাওয়া যেসব কর্মচারীর ছুটি নগদায়নের অর্থ আগের বিধান অনুসারে নিষ্পত্তি হয়েছিল, তাঁদের অনেকের ক্ষেত্রে নতুন করে হিসাব করার প্রয়োজন হতে পারে।
এ ছাড়া ৩০ জুন ২০২৬ তারিখে চাকরির মেয়াদ শেষ হওয়ার পর ১ জুলাই ২০২৬ তারিখে PRL শুরু হওয়া কর্মচারীদের লাম্পগ্র্যান্ট নির্ধারণের বিষয়েও পৃথক ব্যাখ্যা যুক্ত করা হয়েছে।
পারিবারিক পেনশনভোগীদের উৎসব ভাতা বণ্টনেও নতুন নিয়ম
সংশোধিত আদেশের অনুচ্ছেদ ১৭-তে পারিবারিক পেনশনভোগীদের উৎসব ভাতা বণ্টনের বিষয়ে নতুন বিধান যুক্ত করা হয়েছে।
কোনো মূল পেনশনভোগী মৃত্যুবরণ করার পর একাধিক ব্যক্তি পারিবারিক পেনশন পাওয়ার যোগ্য হলে তাঁদের মধ্যে মূল পেনশনভোগীর প্রাপ্য উৎসব ভাতার ভিত্তিতে বিধি অনুযায়ী আনুপাতিক হারে উৎসব ভাতা বণ্টন করতে হবে।
এর ফলে একাধিক পারিবারিক পেনশনভোগী থাকলে উৎসব ভাতা বণ্টনের ক্ষেত্রে একটি নির্দিষ্ট হিসাবপদ্ধতি অনুসরণ করা সম্ভব হবে। পারিবারিক পেনশনভোগীদের মধ্যে প্রাপ্য অর্থ বণ্টন নিয়ে অস্পষ্টতা কমাতেও এই সংশোধনী গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
আগে নিষ্পত্তি হওয়া পেনশন ও আনুতোষিকের দাবিও পুনরায় হিসাব হবে
নতুন গেজেটের আরেকটি উল্লেখযোগ্য দিক হলো, সংশোধনী কার্যকর হওয়ার পর থেকে গেজেট জারির আগ পর্যন্ত নিষ্পত্তি হওয়া পেনশন ও আনুতোষিকের দাবিও পুনর্নির্ধারণের আওতায় আনা হয়েছে।
১ জুলাই ২০২৬ থেকে ১১ নভেম্বর ২০২৬ তারিখে সংশোধনী গেজেট জারির আগ পর্যন্ত যেসব ক্ষেত্রে জাতীয় বেতনস্কেল ২০১৫ অনুযায়ী নিট পেনশন ও আনুতোষিকের দাবি নিষ্পত্তি করা হয়েছে, সেসব ক্ষেত্রে সংশোধিত বিধান অনুসারে পুনরায় হিসাব করতে হবে।
পুনর্নির্ধারণের ফলে কোনো পেনশনভোগী বা অবসরপ্রাপ্ত কর্মচারীর অতিরিক্ত অর্থ প্রাপ্য হলে তা পরিশোধ করতে হবে।
অর্থাৎ, নতুন সংশোধনীর সুবিধা শুধু ভবিষ্যতে অবসরে যাওয়া কর্মচারীদের মধ্যেই সীমাবদ্ধ থাকছে না; নির্ধারিত সময়ের মধ্যে যাঁদের পেনশন ও আনুতোষিকের দাবি ইতোমধ্যে নিষ্পত্তি হয়েছে, তাঁরাও সংশোধিত বিধানের আওতায় পুনর্নির্ধারণের সুযোগ পাবেন।
যাঁদের জন্য নতুন সংশোধনী সবচেয়ে বেশি গুরুত্বপূর্ণ
অর্থ বিভাগের এই সংশোধনীতে কয়েকটি শ্রেণির সরকারি কর্মকর্তা-কর্মচারী ও পেনশনভোগীদের বিষয় বিশেষভাবে গুরুত্ব পেয়েছে।
১. ২০২৬ সালের ১ জুলাই অথবা পরবর্তী সময়ে PRL শুরু হওয়া সরকারি কর্মচারী।
২. ১ জুলাই ২০২৬-এর আগে PRL শুরু হয়ে পরবর্তী সময়েও PRL-এ থাকা কর্মচারী।
৩. ৩০ জুন ২০২৬ তারিখে PRL শেষ হয়ে ১ জুলাই থেকে পেনশন কার্যকর হওয়া কর্মচারী।
৪. ধাপভিত্তিক বেতন বাস্তবায়নের কারণে নির্ধারিত মূল বেতনের চেয়ে কম মূল বেতন আহরণ করা অবসরপ্রত্যাশী কর্মচারী।
৫. ১ জুলাই ২০২৬-এর আগে থেকেই পেনশন গ্রহণ করছেন এমন অবসরপ্রাপ্ত সরকারি কর্মচারী।
৬. একাধিক পারিবারিক পেনশনভোগী রয়েছেন এমন পরিবার।
৭. ১ জুলাই ২০২৬ থেকে গেজেট জারির আগ পর্যন্ত যাঁদের পেনশন, আনুতোষিক অথবা ছুটি নগদায়নের দাবি নিষ্পত্তি হয়েছে।
শেষ কথা
সরকারি চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬-এর সংশোধনীতে পেনশন, গ্র্যাচুইটি, লাম্পগ্র্যান্ট, ছুটি নগদায়ন ও পারিবারিক পেনশন বণ্টনের বিষয়ে বেশ কয়েকটি গুরুত্বপূর্ণ বিষয় স্পষ্ট করা হয়েছে। বিশেষ করে ধাপভিত্তিক বেতন বাস্তবায়নের কারণে বাস্তবে কম মূল বেতন আহরিত হলেও নির্ধারিত মূল বেতনের ভিত্তিতে পেনশন ও ১৮ মাসের লাম্পগ্র্যান্ট হিসাব করার বিধান অবসরপ্রত্যাশীদের জন্য অত্যন্ত গুরুত্বপূর্ণ।
একই সঙ্গে আগে নিষ্পত্তি হওয়া পেনশন, আনুতোষিক ও ছুটি নগদায়নের অর্থ পুনর্নির্ধারণের নির্দেশনার ফলে সংশ্লিষ্ট ব্যক্তিদের অতিরিক্ত অর্থ পাওয়ার সুযোগ তৈরি হয়েছে। বিদ্যমান পেনশনভোগীদের জন্য নিট পেনশন বৃদ্ধির নতুন হার এবং পারিবারিক পেনশন ও উৎসব ভাতা বণ্টনের বিধানও এই সংশোধনীর গুরুত্বপূর্ণ অংশ।
তাই ২০২৬ সালে অবসরে যাচ্ছেন, PRL-এ রয়েছেন অথবা ইতোমধ্যে পেনশন গ্রহণ করছেন—এমন প্রত্যেক সরকারি কর্মচারী ও পেনশনভোগীর উচিত সংশোধিত গেজেটের সংশ্লিষ্ট অনুচ্ছেদগুলো ভালোভাবে যাচাই করা। বিশেষ করে পেনশন ও লাম্পগ্র্যান্টের হিসাব করার সময় PRL শুরুর তারিখ এবং নির্ধারিত মূল বেতনের বিষয়টি যথাযথভাবে অনুসরণ করা জরুরি।