নবম পে-স্কেলে বেতন বৃদ্ধির হিসাব নিয়ে অসন্তোষ, ১৬তম গ্রেডের কর্মচারীর বেতনেই স্পষ্ট ব্যবধান
নতুন জাতীয় বেতন স্কেল বাস্তবায়নের পর সরকারি কর্মকর্তা-কর্মচারীদের বেতন বৃদ্ধির হিসাব নিয়ে নতুন করে আলোচনা তৈরি হয়েছে। বিশেষ করে একই গ্রেডে কর্মরত নতুন ও পুরাতন কর্মচারীদের মূল বেতন বৃদ্ধির শতকরা হার নিয়ে প্রশ্ন তুলছেন অনেকে। অভিযোগ উঠেছে, নতুন নিয়োগপ্রাপ্তদের ক্ষেত্রে মূল বেতন প্রায় ১০০ শতাংশ বৃদ্ধি পেলেও দীর্ঘদিন ধরে চাকরিরত কর্মচারীদের ক্ষেত্রে একই পরিমাণ টাকা বৃদ্ধি পাওয়ায় শতকরা হিসাবে বেতন বৃদ্ধির হার অনেক কম হচ্ছে। ফলে নতুন ও পুরাতন কর্মচারীদের মধ্যে বেতন বৃদ্ধির ক্ষেত্রে এক ধরনের বৈষম্য তৈরি হচ্ছে বলে মনে করছেন সংশ্লিষ্টরা।
১৬তম গ্রেডে কর্মরত একজন সরকারি কর্মচারীর বেতন নির্ধারণের উদাহরণ বিশ্লেষণ করলেও বিষয়টি স্পষ্ট হয়ে ওঠে।
১৬তম গ্রেডের কর্মচারীর বেতন বৃদ্ধির হিসাব
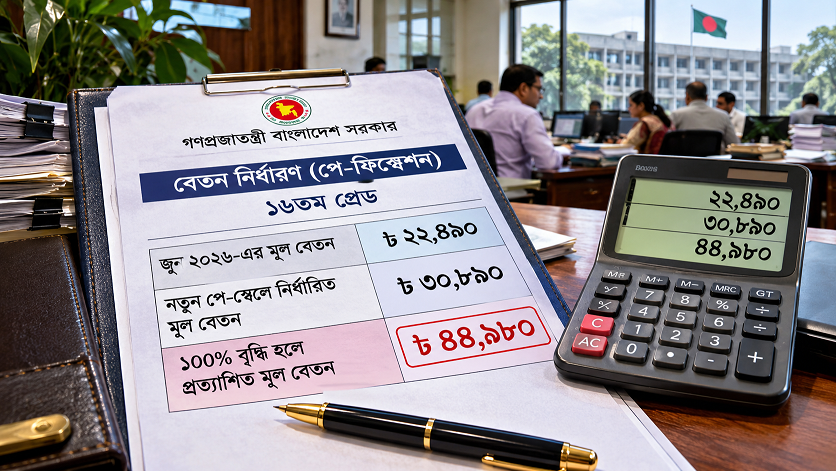
প্রাপ্ত তথ্য অনুযায়ী, ১৬তম গ্রেডে কর্মরত একজন কর্মচারীর ২০২৬ সালের জুন মাসে মূল বেতন ছিল ২২ হাজার ৪৯০ টাকা। নবম জাতীয় বেতন স্কেল অনুযায়ী পে-ফিক্সেশন সম্পন্ন হওয়ার পর তার নতুন মূল বেতন নির্ধারিত হয়েছে ৩০ হাজার ৮৯০ টাকা।
অর্থাৎ নতুন পে-স্কেলে তার মূল বেতন বেড়েছে ৮ হাজার ৪০০ টাকা।
এখন যদি আগের মূল বেতনের ওপর শতভাগ বৃদ্ধি হিসাব করা হয়, তাহলে তার নতুন মূল বেতন হওয়ার কথা ছিল ৪৪ হাজার ৯৮০ টাকা। কিন্তু বাস্তবে পে-ফিক্সেশনের পর মূল বেতন দাঁড়িয়েছে ৩০ হাজার ৮৯০ টাকা।
ফলে প্রত্যাশিত শতভাগ বৃদ্ধির তুলনায় তিনি ১৪ হাজার ৯০ টাকা কম মূল বেতন পাচ্ছেন।
নিচে হিসাবটি তুলে ধরা হলো:
| বিবরণ | টাকার পরিমাণ |
|---|---|
| জুন ২০২৬-এর মূল বেতন | ২২,৪৯০ |
| নতুন পে-স্কেলে নির্ধারিত মূল বেতন | ৩০,৮৯০ |
| প্রকৃত বেতন বৃদ্ধি | ৮,৪০০ |
| প্রকৃত বৃদ্ধির হার | ৩৭.৩৫% |
| শতভাগ বৃদ্ধি হলে মূল বেতন | ৪৪,৯৮০ |
| শতভাগ বৃদ্ধির তুলনায় ঘাটতি | ১৪,০৯০ |
অর্থাৎ ১৬তম গ্রেডের এই কর্মচারীর মূল বেতন বেড়েছে প্রায় ৩৭.৩৫ শতাংশ। অথচ শতভাগ বৃদ্ধির প্রত্যাশা অনুযায়ী হিসাব করলে বেতন বৃদ্ধির পরিমাণ আরও অনেক বেশি হওয়ার কথা।
নতুনদের ক্ষেত্রে ১০০ শতাংশ, পুরাতনদের ক্ষেত্রে কম বৃদ্ধির অভিযোগ
বেতন বৈষম্যের বিষয়টি বোঝাতে নতুন ও পুরাতন কর্মচারীদের দুটি উদাহরণ সামনে আসছে।
প্রথম উদাহরণে, নতুন নিয়োগপ্রাপ্ত একজন কর্মচারীর আগের মূল বেতন ২২ হাজার টাকা থেকে বেড়ে ৪৪ হাজার টাকা হয়েছে বলে ধরে নেওয়া হচ্ছে। এতে তার মূল বেতন বেড়েছে ২২ হাজার টাকা, যা শতকরা হিসাবে ১০০ শতাংশ।
অন্যদিকে, একজন পুরাতন কর্মচারীর মূল বেতন ৪৮ হাজার ১২০ টাকা থেকে বেড়ে ৭০ হাজার ১২০ টাকা হয়েছে। এখানেও মূল বেতন বেড়েছে ২২ হাজার টাকা। কিন্তু শতকরা হিসাবে এই বৃদ্ধির হার মাত্র ৪৫.৭২ শতাংশ।
অর্থাৎ দুই কর্মচারীর বেতন একই পরিমাণ ২২ হাজার টাকা বৃদ্ধি পেলেও শতকরা বৃদ্ধির হিসাবে বড় পার্থক্য দেখা যাচ্ছে।
| বিবরণ | নতুন কর্মচারী | পুরাতন কর্মচারী |
|---|---|---|
| আগের মূল বেতন | ২২,০০০ | ৪৮,১২০ |
| নতুন মূল বেতন | ৪৪,০০০ | ৭০,১২০ |
| বেতন বৃদ্ধি | ২২,০০০ | ২২,০০০ |
| বৃদ্ধির হার | ১০০% | ৪৫.৭২% |
এই তুলনায় দেখা যাচ্ছে, একই পরিমাণ টাকা বৃদ্ধি পেলেও নতুন কর্মচারীর বেতন বৃদ্ধির শতকরা হার পুরাতন কর্মচারীর তুলনায় অনেক বেশি। আর এখানেই বেতন বৈষম্যের অভিযোগটি সামনে আসছে।
১৬তম গ্রেডের হিসাব কেন গুরুত্বপূর্ণ?
১৬তম গ্রেডের কর্মচারীর উদাহরণটি গুরুত্বপূর্ণ হওয়ার কারণ হলো, এখানে আগের মূল বেতন এবং নতুন পে-ফিক্সেশনের পর নির্ধারিত মূল বেতনের মধ্যে পার্থক্য সরাসরি হিসাব করা সম্ভব।
২২ হাজার ৪৯০ টাকা থেকে ৩০ হাজার ৮৯০ টাকা হওয়ায় কর্মচারীর মূল বেতন অবশ্যই বেড়েছে। কিন্তু আগের বেতনের তুলনায় বৃদ্ধির হার ৩৭.৩৫ শতাংশ হওয়ায় শতভাগ বৃদ্ধির প্রত্যাশার সঙ্গে বড় ধরনের ব্যবধান তৈরি হয়েছে।
এখানে একটি বিষয় বিশেষভাবে বিবেচ্য। নতুন নিয়োগপ্রাপ্তদের প্রারম্ভিক বেতন এবং পুরাতন কর্মচারীদের ইনক্রিমেন্টসহ নির্ধারিত বেতন এক বিষয় নয়। পুরাতন কর্মচারীদের নতুন বেতন নির্ধারণের ক্ষেত্রে আগের বেতন, বার্ষিক ইনক্রিমেন্ট এবং পে-ফিক্সেশনের নিয়ম কার্যকর হতে পারে। তাই শুধু শতকরা বৃদ্ধির হার দিয়ে পুরো পে-স্কেলের বৈষম্য চূড়ান্তভাবে নির্ধারণ করা সম্ভব নয়। তবে একই পরিমাণ টাকা বৃদ্ধি পেলে নতুন ও পুরাতন কর্মচারীদের শতকরা বৃদ্ধির হারে যে পার্থক্য তৈরি হয়, সেটি বাস্তব হিসাবের বিষয়।
দীর্ঘদিন চাকরি করেও কি তুলনামূলক কম সুবিধা পাচ্ছেন পুরাতনরা?
সরকারি চাকরিতে একজন কর্মচারী দীর্ঘদিন দায়িত্ব পালন করার মাধ্যমে অভিজ্ঞতা অর্জন করেন। প্রতিবছর নিয়ম অনুযায়ী ইনক্রিমেন্টও পান। নতুন বেতন কাঠামো বাস্তবায়নের সময় পুরাতন কর্মচারীদের পূর্ববর্তী বেতন ও ইনক্রিমেন্টের হিসাব বিবেচনায় নেওয়া হয়।
কিন্তু নতুন পে-স্কেলে প্রারম্ভিক বেতন বেশি হারে বৃদ্ধি পেলে এবং পুরাতন কর্মচারীদের ক্ষেত্রে নির্দিষ্ট অঙ্কের সমপরিমাণ বৃদ্ধি কার্যকর হলে শতকরা বৃদ্ধির হিসাবে ব্যবধান তৈরি হতে পারে।
এতে দীর্ঘদিন ধরে চাকরি করা কর্মচারীদের মধ্যে অসন্তোষ সৃষ্টি হওয়ার আশঙ্কা রয়েছে। বিশেষ করে নিম্ন ও মধ্যম গ্রেডের কর্মচারীদের মধ্যে এ বিষয়ে আলোচনা বেশি গুরুত্ব পাচ্ছে।
বৈষম্য নিরসনে কী করা যেতে পারে?
বেতন বৃদ্ধির ক্ষেত্রে নতুন ও পুরাতন কর্মচারীদের মধ্যে সমন্বয় নিশ্চিত করতে কয়েকটি বিষয় বিবেচনা করা যেতে পারে।
১. একই গ্রেডে নতুন ও পুরাতন কর্মচারীদের বেতন বৃদ্ধির হার পর্যালোচনা করা।
২. দীর্ঘদিন চাকরিরত কর্মচারীদের পূর্ববর্তী ইনক্রিমেন্ট ও চাকরির অভিজ্ঞতার যথাযথ মূল্যায়ন করা।
৩. নতুন বেতন কাঠামোয় পুরাতন কর্মচারীদের জন্য বিশেষ সমন্বয় সুবিধা রাখা যায় কি না, তা বিবেচনা করা।
৪. একই গ্রেডে কর্মরত কর্মচারীদের মধ্যে অস্বাভাবিক বেতন ব্যবধান তৈরি হলে তা নিরসনের উদ্যোগ নেওয়া।
৫. পে-ফিক্সেশন পদ্ধতি ও বেতন বৃদ্ধির হিসাব সম্পর্কে সরকারি কর্মচারীদের কাছে স্পষ্ট ব্যাখ্যা দেওয়া।
শেষ কথা
নবম জাতীয় বেতন স্কেল বাস্তবায়নের মূল উদ্দেশ্য শুধু বেতন বৃদ্ধি নয়, বরং সরকারি কর্মকর্তা-কর্মচারীদের জীবনযাত্রার ব্যয়, আর্থিক সক্ষমতা এবং বেতন কাঠামোর মধ্যে সামঞ্জস্য প্রতিষ্ঠা করা। কিন্তু নতুন ও পুরাতন কর্মচারীদের বেতন বৃদ্ধির শতকরা হারে বড় পার্থক্য তৈরি হলে সেই উদ্দেশ্য নিয়ে প্রশ্ন ওঠা স্বাভাবিক।
১৬তম গ্রেডের একজন কর্মচারীর ২২ হাজার ৪৯০ টাকা থেকে ৩০ হাজার ৮৯০ টাকা মূল বেতন নির্ধারণের উদাহরণটি সেই আলোচনাকে আরও জোরালো করেছে। শতভাগ বৃদ্ধির হিসাবে যেখানে মূল বেতন হওয়ার কথা ৪৪ হাজার ৯৮০ টাকা, সেখানে বাস্তবে তা দাঁড়িয়েছে ৩০ হাজার ৮৯০ টাকা।
তাই বেতন বৃদ্ধির ক্ষেত্রে শুধু কত টাকা বাড়ানো হয়েছে, সেটি নয়; বরং আগের মূল বেতনের তুলনায় কত শতাংশ বৃদ্ধি হয়েছে এবং নতুন-পুরাতন কর্মচারীদের মধ্যে সেই বৃদ্ধির সামঞ্জস্য কতটুকু রয়েছে, সেটিও বিবেচনা করা জরুরি।
সরকারি কর্মচারীদের প্রত্যাশা, নতুন বেতন কাঠামোয় এমন কোনো বৈষম্য যেন তৈরি না হয়, যেখানে নতুনরা তুলনামূলক বেশি হারে সুবিধা পেলেও দীর্ঘদিন ধরে দায়িত্ব পালন করা কর্মচারীরা প্রত্যাশিত আর্থিক সুবিধা থেকে পিছিয়ে থাকেন।