৯ম গ্রেডে ৩৯,৫৭০ টাকা মূল বেতন হলে নতুন পে স্কেলে কত হবে—৩ ধাপে হিসাব
জাতীয় বেতনস্কেল ২০২৬-এর গেজেট প্রকাশের পর সরকারি চাকরিজীবীদের মধ্যে সবচেয়ে বেশি আগ্রহ তৈরি হয়েছে—বর্তমান মূল বেতন থেকে নতুন স্কেলে ধাপে ধাপে কত টাকা মূল বেতন নির্ধারিত হবে। বিশেষ করে ৯ম গ্রেড ও তদূর্ধ্ব গ্রেডের ক্ষেত্রে নতুন বেতন কাঠামোর পার্থক্য কীভাবে তিন ধাপে কার্যকর হবে, তা নিয়ে অনেকের মধ্যে প্রশ্ন রয়েছে।
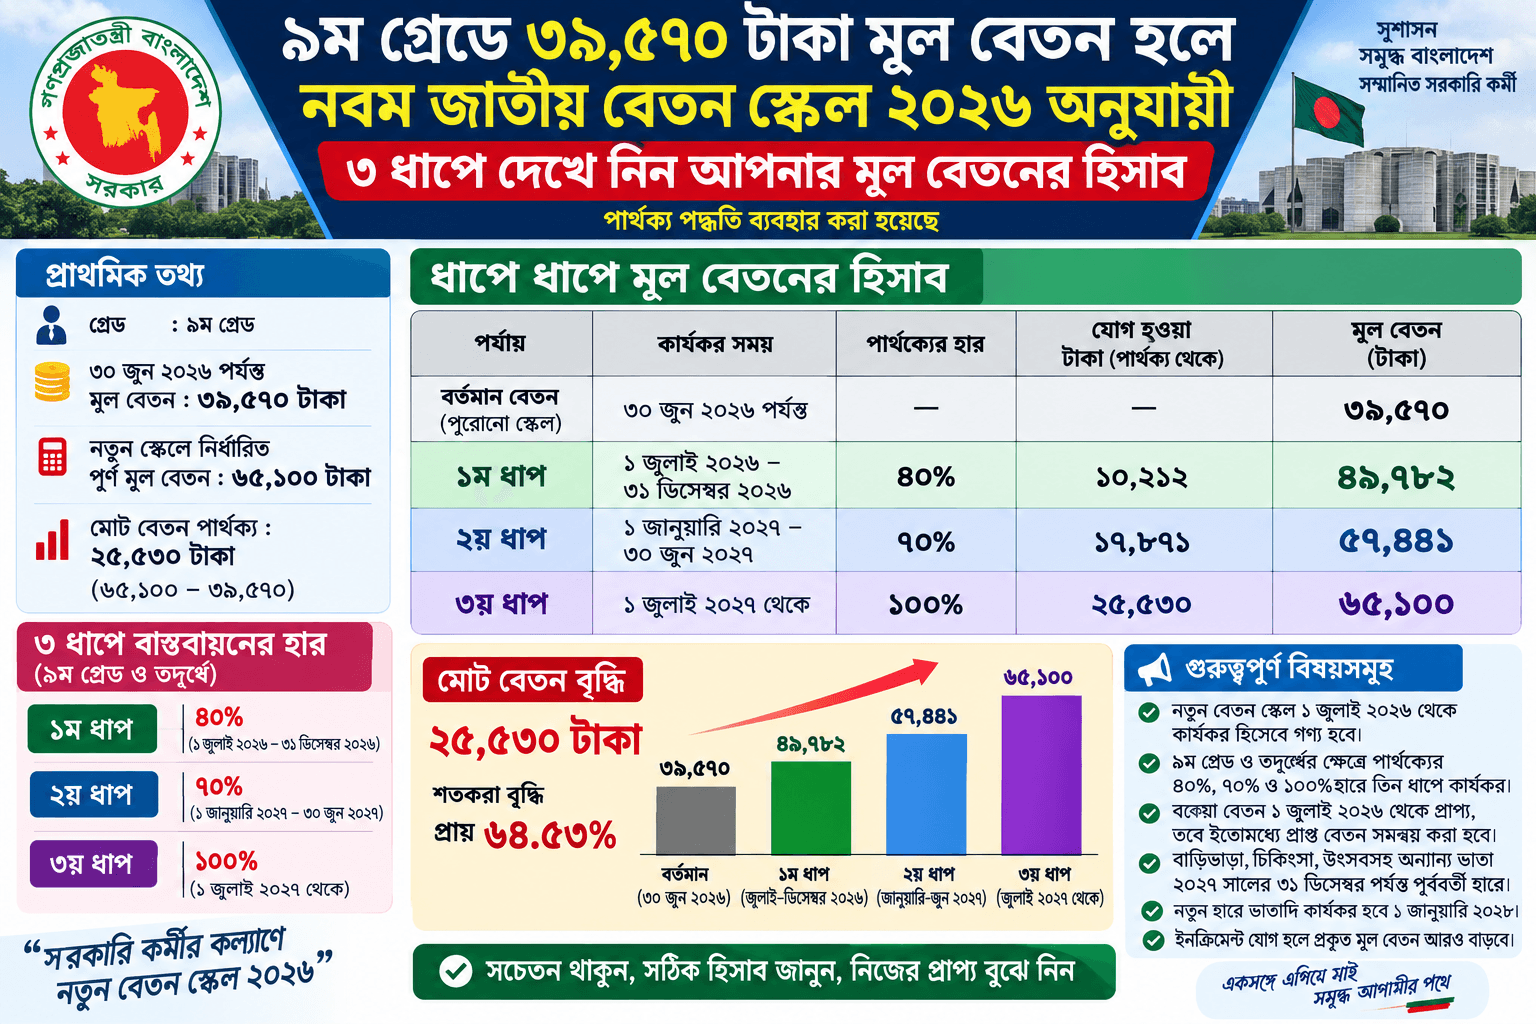
প্রকাশিত গেজেট অনুযায়ী, নতুন বেতন কাঠামো ১ জুলাই ২০২৬ থেকে কার্যকর হিসেবে গণ্য হবে। তবে ৯ম গ্রেড ও তদূর্ধ্বের ক্ষেত্রে নতুন মূল বেতন একবারে পুরোপুরি কার্যকর না করে তিন ধাপে পুরোনো ও নতুন বেতনের পার্থক্যের নির্দিষ্ট অংশ যোগ করা হবে। প্রথম ধাপে ৪০ শতাংশ, দ্বিতীয় ধাপে ৭০ শতাংশ এবং তৃতীয় ধাপে ১০০ শতাংশ কার্যকর হবে।
এখন ধরা যাক, ৩০ জুন ২০২৬ পর্যন্ত একজন ৯ম গ্রেডের চাকরিজীবীর মূল বেতন ৩৯,৫৭০ টাকা এবং পার্থক্য পদ্ধতিতে নতুন স্কেলে তার পূর্ণ নির্ধারিত মূল বেতন ৬৫,১০০ টাকা। তাহলে তিন ধাপে হিসাবটি হবে নিম্নরূপ।
৩০ জুন ২০২৬-এর মূল বেতন: ৩৯,৫৭০ টাকা
প্রথমে পুরোনো ও নতুন মূল বেতনের পার্থক্য বের করতে হবে—
নতুন পূর্ণ মূল বেতন = ৬৫,১০০ টাকা
বর্তমান মূল বেতন = ৩৯,৫৭০ টাকা
অতএব,
বেতন বৃদ্ধির মোট পার্থক্য = ৬৫,১০০ − ৩৯,৫৭০ = ২৫,৫৩০ টাকা
অর্থাৎ, পুরোপুরি নতুন স্কেলে গেলে এই উদাহরণে মূল বেতনের মোট ব্যবধান হবে ২৫,৫৩০ টাকা।
প্রথম ধাপ: ১ জুলাই ২০২৬ থেকে ৩১ ডিসেম্বর ২০২৬
গেজেটের নির্ধারিত পদ্ধতিতে ৯ম গ্রেড ও তদূর্ধ্বের জন্য প্রথম ধাপে নতুন ও পুরোনো বেতনের পার্থক্যের ৪০ শতাংশ কার্যকর হবে।
মোট পার্থক্য:
২৫,৫৩০ টাকা
এর ৪০ শতাংশ:
২৫,৫৩০ × ৪০% = ১০,২১২ টাকা
এখন বর্তমান মূল বেতনের সঙ্গে এই অংশ যোগ করলে—
৩৯,৫৭০ + ১০,২১২ = ৪৯,৭৮২ টাকা
তাই প্রথম ধাপে মূল বেতন হবে: ৪৯,৭৮২ টাকা
অর্থাৎ, ১ জুলাই ২০২৬ থেকে ৩১ ডিসেম্বর ২০২৬ সময়ের জন্য এই উদাহরণে পার্থক্য পদ্ধতিতে মূল বেতন দাঁড়াবে ৪৯,৭৮২ টাকা।
দ্বিতীয় ধাপ: ১ জানুয়ারি ২০২৭ থেকে ৩০ জুন ২০২৭
দ্বিতীয় ধাপে মোট পার্থক্যের ৭০ শতাংশ কার্যকর হবে।
মোট পার্থক্য:
২৫,৫৩০ টাকা
এর ৭০ শতাংশ:
২৫,৫৩০ × ৭০% = ১৭,৮৭১ টাকা
বর্তমান মূল বেতনের সঙ্গে ৭০ শতাংশ পার্থক্য যোগ করলে—
৩৯,৫৭০ + ১৭,৮৭১ = ৫৭,৪৪১ টাকা
তাই দ্বিতীয় ধাপে মূল বেতন হবে: ৫৭,৪৪১ টাকা
এখানে একটি গুরুত্বপূর্ণ বিষয় হলো, এটি প্রথম ধাপের ৪৯,৭৮২ টাকার ওপর আবার ৭০ শতাংশ যোগ করার হিসাব নয়। বরং ৩০ জুন ২০২৬-এর মূল বেতন এবং নতুন স্কেলের পূর্ণ নির্ধারিত মূল বেতনের মোট পার্থক্যের ৭০ শতাংশ হিসাব করে তা বর্তমান মূল বেতনের সঙ্গে যোগ করা হয়েছে। এটিই পার্থক্য পদ্ধতির মূল বিষয়।
তৃতীয় ধাপ: ১ জুলাই ২০২৭ থেকে
তৃতীয় ধাপে নতুন বেতন কাঠামোর ১০০ শতাংশ মূল বেতন কার্যকর হবে এবং প্রযোজ্য বার্ষিক ইনক্রিমেন্টও যুক্ত হবে।
এই উদাহরণে নতুন স্কেলে নির্ধারিত পূর্ণ মূল বেতন—
৬৫,১০০ টাকা
অর্থাৎ ইনক্রিমেন্ট বাদে পূর্ণ নতুন মূল বেতন হবে:
৬৫,১০০ টাকা
এরপর প্রযোজ্য বার্ষিক ইনক্রিমেন্ট যুক্ত হলে প্রকৃত মূল বেতন আরও বাড়বে। তবে ইনক্রিমেন্টের নির্দিষ্ট অঙ্ক নির্ধারণ করতে সংশ্লিষ্ট গেজেটের ইনক্রিমেন্ট বিধান ও চাকরিজীবীর ইনক্রিমেন্টের তারিখ বিবেচনা করতে হবে।
এক নজরে ৩ ধাপে বেতনের হিসাব
| পর্যায় | পার্থক্য কার্যকর | হিসাব | মূল বেতন |
|---|---|---|---|
| ৩০ জুন ২০২৬ | — | বর্তমান বেতন | ৩৯,৫৭০ টাকা |
| ১ জুলাই ২০২৬ | ৪০% | ৩৯,৫৭০ + ১০,২১২ | ৪৯,৭৮২ টাকা |
| ১ জানুয়ারি ২০২৭ | ৭০% | ৩৯,৫৭০ + ১৭,৮৭১ | ৫৭,৪৪১ টাকা |
| ১ জুলাই ২০২৭ | ১০০% | ৩৯,৫৭০ + ২৫,৫৩০ | ৬৫,১০০ টাকা |
মোট বৃদ্ধির চিত্র
৩৯,৫৭০ টাকা → ৪৯,৭৮২ টাকা → ৫৭,৪৪১ টাকা → ৬৫,১০০ টাকা
অর্থাৎ পূর্ণ নতুন মূল বেতনে পৌঁছালে এই উদাহরণে—
৬৫,১০০ − ৩৯,৫৭০ = ২৫,৫৩০ টাকা
মূল বেতন বৃদ্ধি হবে।
শতকরা হিসাবে বৃদ্ধি:
২৫,৫৩০ ÷ ৩৯,৫৭০ × ১০০ ≈ ৬৪.৫৩%
বকেয়া বেতনের বিষয়টিও গুরুত্বপূর্ণ
নতুন পে-স্কেল ১ জুলাই ২০২৬ থেকে কার্যকর ধরা হলেও গেজেট প্রকাশিত হয়েছে ১৯ সেপ্টেম্বর ২০২৬। গেজেট অনুযায়ী ১ জুলাই ২০২৬ থেকে আদেশ জারির তারিখ পর্যন্ত প্রাপ্য বেতন বকেয়া হিসেবে পাওয়ার বিধান রাখা হয়েছে।
তবে বকেয়া নির্ধারণের সময় ইতোমধ্যে প্রাপ্ত বেতন ও প্রযোজ্য অন্যান্য অর্থ সমন্বয়ের বিষয়টি হিসাবের মধ্যে আসবে। ফলে শুধু নতুন মূল বেতন থেকে পুরোনো মূল বেতন বাদ দিলেই প্রত্যেকের হাতে পাওয়ার বকেয়া চূড়ান্তভাবে নির্ধারিত হবে না।
ভাতার ক্ষেত্রেও সময়ের পার্থক্য রয়েছে
নতুন মূল বেতন ধাপে ধাপে কার্যকর হলেও বাড়িভাড়া, চিকিৎসা, উৎসবসহ অন্যান্য ভাতার নতুন হার সঙ্গে সঙ্গে পুরোপুরি কার্যকর হচ্ছে না। প্রকাশিত তথ্য অনুযায়ী, ২০২৭ সালের ৩১ ডিসেম্বর পর্যন্ত এসব ভাতা ৩০ জুন ২০২৬-এ প্রচলিত হারে প্রদানের বিধান রয়েছে এবং নতুন হারে ভাতাদি কার্যকরের সময় নির্ধারণ করা হয়েছে ১ জানুয়ারি ২০২৮।
ফলে একজন চাকরিজীবীর মূল বেতন বাড়ার সঙ্গে সঙ্গে মোট হাতে পাওয়া বেতন একই অনুপাতে বাড়বে—এমনটি ধরে নেওয়া ঠিক হবে না। মূল বেতন, বাড়িভাড়া, চিকিৎসা, উৎসব ভাতা, অন্যান্য প্রাপ্যতা এবং কর্তন—সব মিলিয়ে প্রকৃত মাসিক প্রাপ্য হিসাব করতে হবে।
৯ম গ্রেডের চাকরিজীবীদের জন্য মূল বার্তা
এই উদাহরণে ৩০ জুন ২০২৬ পর্যন্ত মূল বেতন ৩৯,৫৭০ টাকা এবং নতুন স্কেলে পূর্ণ নির্ধারিত মূল বেতন ৬৫,১০০ টাকা ধরে হিসাব করলে—
প্রথম ধাপ: ৪৯,৭৮২ টাকা
দ্বিতীয় ধাপ: ৫৭,৪৪১ টাকা
তৃতীয় ধাপ: ৬৫,১০০ টাকা
অর্থাৎ, ২৫,৫৩০ টাকার মোট বেতন-পার্থক্য একসঙ্গে না দিয়ে ৪০% → ৭০% → ১০০% হারে ধাপে ধাপে কার্যকর করার পদ্ধতিই এখানে ব্যবহার করা হয়েছে। প্রকাশিত গেজেটেও ৯ম গ্রেড ও তদূর্ধ্বের জন্য এই ৪০%, ৭০% ও ১০০% বাস্তবায়ন কাঠামোর কথা বলা হয়েছে।
বিশেষ দ্রষ্টব্য: উপরের ব্যক্তিগত হিসাবটি আপনার দেওয়া ৩৯,৫৭০ টাকা বর্তমান মূল বেতন এবং ৬৫,১০০ টাকা পূর্ণ নির্ধারিত বেতন ধরে করা হয়েছে। তাই কারও মূল বেতন, ইনক্রিমেন্টের তারিখ বা নতুন স্কেলে ফিক্সেশনের অঙ্ক আলাদা হলে তার ফলও আলাদা হবে। গেজেটের নির্দিষ্ট ফিক্সেশন বিধি অনুযায়ী ব্যক্তিভেদে চূড়ান্ত হিসাব করতে হবে।


৩৯৫৭০-২২০০০=১৭৫৭০ নতুন পে স্কেল অনুযায়ী ৪৪০০০+১৭৫৭০=৬১৫৭০ এর আশেপাশের ধাপ ৬২০০০আছে আপনি কেন ৬৫১০০ দিয়ে দেখালেন?? উদাহরণ দিলেন??
দ্রুত জানাবেন
এটি তো চূড়ান্ত না। তাই সুনির্দিষ্ট ধাপে করা হয়নি। তাই ৬২০০০ টাকা হবে এবং এর পর একটি ইনক্রিমেন্ট লাগবে এবং ২০২৭ সালের ০১ জুলাই ২০২৬ তারিখে আরও একটি ইনক্রিমেন্ট লাগবে।