৯ম পে-স্কেলে ২০তম গ্রেডের বেতন কত? জুলাই–ডিসেম্বর ২০২৬ সময়ে নীট বেতন ও ভাতার পূর্ণ হিসাব
৯ম পে-স্কেলে ২০তম গ্রেডের বেতন কত? জুলাই–ডিসেম্বর ২০২৬ সময়ে নীট বেতন ও ভাতার পূর্ণ হিসাব
সরকারি চাকরিজীবীদের জন্য জাতীয় বেতন স্কেল ২০২৬ বা ৯ম পে-স্কেল কার্যকর ধরা হয়েছে ১ জুলাই ২০২৬ থেকে। তবে নতুন বেতন একবারে শতভাগ কার্যকর না হয়ে ধাপে ধাপে বাস্তবায়নের কথা গেজেটভিত্তিক প্রতিবেদনে উল্লেখ করা হয়েছে। ১০ম থেকে ২০তম গ্রেডের ক্ষেত্রে ১ জুলাই ২০২৬ থেকে ৩১ ডিসেম্বর ২০২৬ পর্যন্ত নতুন ও পুরোনো বেতনের পার্থক্যের ৫০ শতাংশ যুক্ত হওয়ার কথা; পরবর্তী ধাপে ৭৫ শতাংশ এবং ১ জুলাই ২০২৭ থেকে ১০০ শতাংশ কার্যকর হবে।
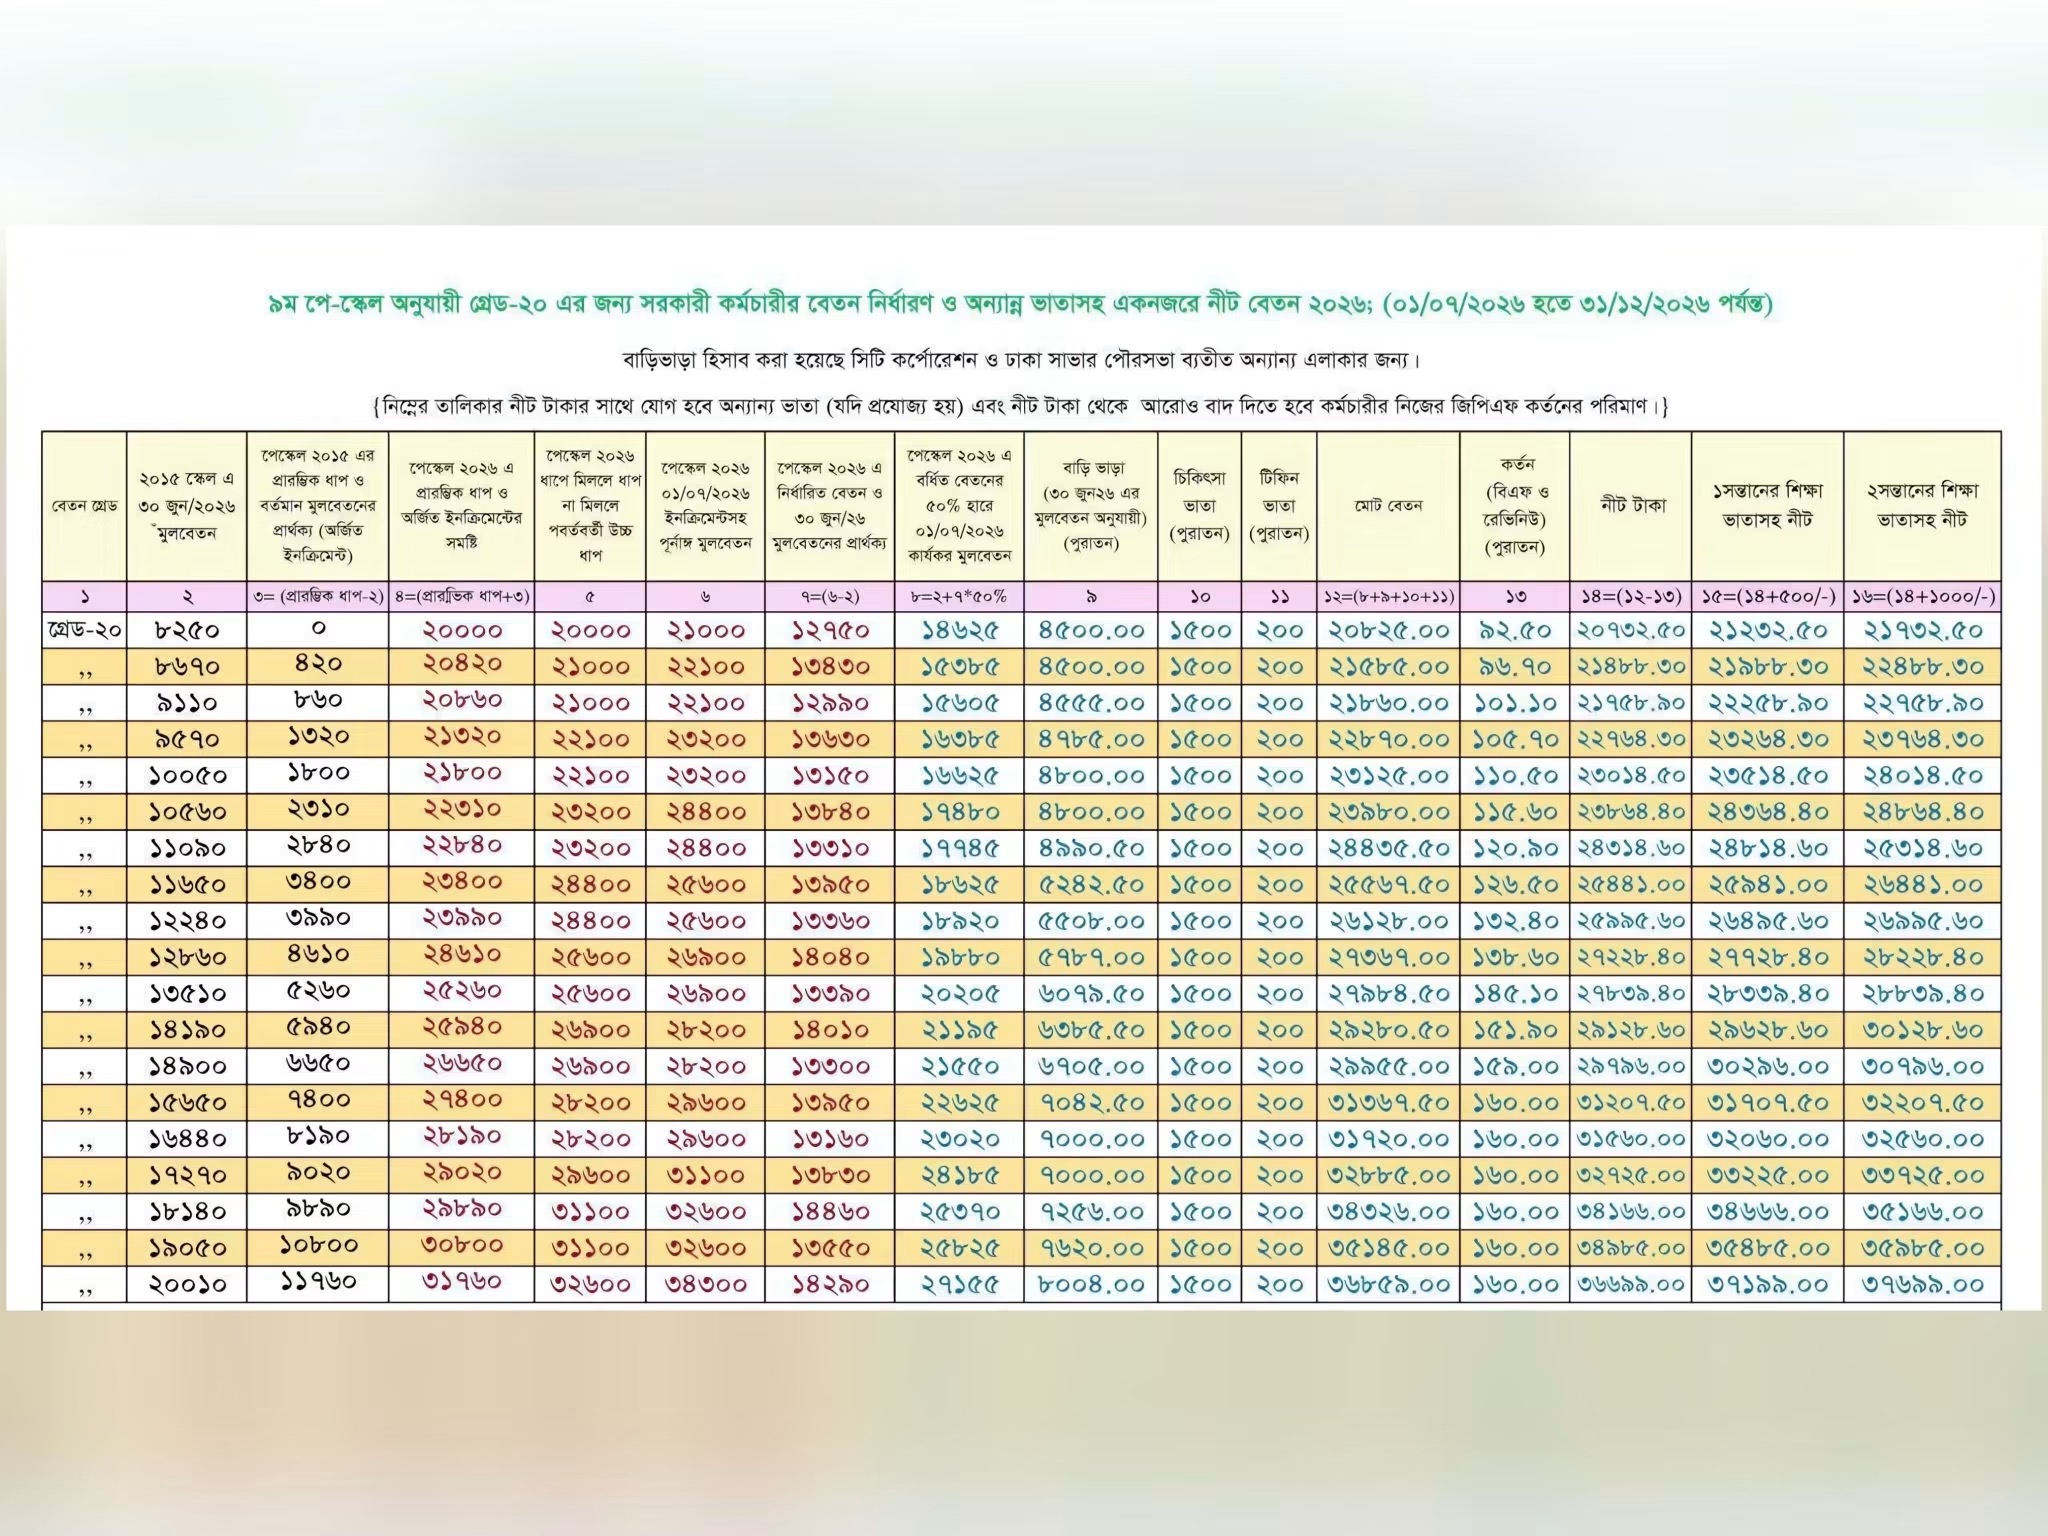
দেওয়া হিসাবচিত্রটি বিশেষভাবে ২০তম গ্রেডের কর্মচারীদের বেতন নির্ধারণ, বাড়িভাড়া, চিকিৎসা ও টিফিন ভাতাসহ সম্ভাব্য নীট বেতন বোঝাতে তৈরি করা হয়েছে। ফলে ২০তম গ্রেডের কর্মচারীদের জন্য এটি বেতন নির্ধারণের একটি সহজ হিসাবচিত্র হিসেবে গুরুত্বপূর্ণ।
২০তম গ্রেডের মূল বেতন ২০ হাজার টাকা
৯ম পে-স্কেলে ২০তম গ্রেডের প্রারম্ভিক মূল বেতন নির্ধারণ করা হয়েছে ২০,০০০ টাকা। আগের জাতীয় বেতন স্কেলে ২০তম গ্রেডের প্রারম্ভিক বেতন ছিল ৮,২৫০ টাকা। অর্থাৎ পূর্ণ নতুন স্কেলে প্রারম্ভিক মূল বেতনের ব্যবধান দাঁড়ায় ১১,৭৫০ টাকা।
তবে ২০২৬ সালের জুলাই–ডিসেম্বর সময়ে কর্মচারী সরাসরি পুরো ২০,০০০ টাকা মূল বেতন হিসেবে পাবেন—এমনটি নয়। সংশ্লিষ্ট কর্মচারীর ৩০ জুন ২০২৬-এর বেতন, প্রযোজ্য ইনক্রিমেন্ট এবং নতুন স্কেলে নির্ধারিত বেতনের পার্থক্যের ওপর নির্ভর করে প্রথম ধাপের বেতন নির্ধারণ হবে।
প্রথম ধাপে ৫০ শতাংশ ব্যবধান যুক্ত
গেজেটভিত্তিক প্রকাশিত তথ্য অনুযায়ী, ১০ম থেকে ২০তম গ্রেডের ক্ষেত্রে—
- ১ জুলাই ২০২৬–৩১ ডিসেম্বর ২০২৬: বেতন বৃদ্ধির পার্থক্যের ৫০%
- ১ জানুয়ারি ২০২৭–৩০ জুন ২০২৭: পার্থক্যের ৭৫%
- ১ জুলাই ২০২৭ থেকে: পার্থক্যের ১০০%
কার্যকর হবে।
অর্থাৎ, ২০তম গ্রেডের কর্মচারীর ক্ষেত্রে চূড়ান্ত নতুন বেতন ২০,০০০ টাকা হলেও ২০২৬ সালের প্রথম ধাপে ব্যক্তিভেদে নির্ধারিত মূল বেতন ভিন্ন হতে পারে।
দেওয়া হিসাবচিত্রে কী দেখানো হয়েছে
আপনার দেওয়া ছকে ২০তম গ্রেডের বিভিন্ন পুরোনো মূল বেতন ও ইনক্রিমেন্টের ভিত্তিতে নতুন পে-স্কেলে বেতন পুনর্নির্ধারণ দেখানো হয়েছে। এখানে একাধিক পরিস্থিতি ধরে হিসাব করা হয়েছে—যাতে একই গ্রেডের কর্মচারী পুরোনো বেতনের কোন ধাপে ছিলেন তার ওপর ভিত্তি করে নতুন বেতন কীভাবে পরিবর্তিত হতে পারে তা বোঝা যায়।
ছকের প্রথম সারিতে দেখা যায়—
| হিসাবের বিষয় | পরিমাণ |
| পুরোনো মূল বেতন | ৮,২৫০ টাকা |
| নতুন পে-স্কেলের প্রারম্ভিক বেতন | ২০,০০০ টাকা |
| ইনক্রিমেন্টসহ পুনর্নির্ধারিত মূল বেতন | ২১,০০০ টাকা |
| ছকে দেখানো প্রথম ধাপের কার্যকর মূল বেতন | ১৪,৬২৫ টাকা |
| বাড়িভাড়া | ৪,৫০০ টাকা |
| চিকিৎসা ভাতা | ১,৫০০ টাকা |
| টিফিন ভাতা | ২০০ টাকা |
| মোট বেতন | ২০,৮২৫ টাকা |
| ছকে দেখানো কর্তন | ৯২.৫০ টাকা |
| নীট বেতন | ২০,৭৩২.৫০ টাকা |
অর্থাৎ, ছকের প্রথম উদাহরণ অনুযায়ী ২০তম গ্রেডের একজন কর্মচারীর নীট বেতন প্রায় ২০ হাজার ৭৩২ টাকা ৫০ পয়সা দেখানো হয়েছে।
এখানে অবশ্যই মনে রাখতে হবে, এটি একটি নির্দিষ্ট বেতন-অবস্থার হিসাব। প্রত্যেক ২০তম গ্রেডের কর্মচারীর নীট বেতন একই হবে না। চাকরিতে যোগদানের তারিখ, ইনক্রিমেন্ট, ৩০ জুন ২০২৬-এর মূল বেতন এবং অন্যান্য প্রযোজ্য বিষয় অনুযায়ী বেতন নির্ধারণ পরিবর্তিত হতে পারে।
সন্তান থাকলে নীট বেতন আরও বাড়বে
দেওয়া ছকের শেষের দুটি কলামে সন্তানের শিক্ষা ভাতা যুক্ত করে নীট বেতন দেখানো হয়েছে। ছকের হিসাব অনুযায়ী—
- ১ সন্তানের শিক্ষা ভাতা: ৫০০ টাকা
- ২ সন্তানের শিক্ষা ভাতা: ১,০০০ টাকা
প্রথম সারির উদাহরণে তাই—
নীট বেতন: ২০,৭৩২.৫০ টাকা
১ সন্তানের শিক্ষা ভাতাসহ: ২১,২৩২.৫০ টাকা
২ সন্তানের শিক্ষা ভাতাসহ: ২১,৭৩২.৫০ টাকা
তবে শিক্ষা ভাতা পাওয়ার ক্ষেত্রে সংশ্লিষ্ট সরকারি বিধি, যোগ্যতা ও প্রযোজ্য শর্ত কার্যকর থাকবে।
বাড়িভাড়া কীভাবে হিসাব করা হয়েছে?
দেওয়া হিসাবচিত্রের গুরুত্বপূর্ণ একটি বিষয় হলো—এখানে ঢাকা সিটি করপোরেশন এবং ঢাকা-সাভার পৌরসভা বাদ দিয়ে অন্যান্য এলাকার জন্য বাড়িভাড়া হিসাব করা হয়েছে।
তাই একই মূল বেতনের কর্মচারী ঢাকার সিটি করপোরেশন এলাকা, সাভার পৌরসভা কিংবা অন্য কোনো এলাকায় কর্মরত হলে বাড়িভাড়া ও সর্বশেষ নীট বেতনের হিসাব ভিন্ন হতে পারে।
অর্থাৎ, শুধু মূল বেতন দেখে হাতে পাওয়া টাকা নির্ধারণ করা যাবে না; কর্মস্থলের অবস্থানও বাড়িভাড়া হিসাবের ক্ষেত্রে গুরুত্বপূর্ণ।
চিকিৎসা ও টিফিন ভাতাও যুক্ত হয়েছে
ছকটিতে পুরোনো হারে—
- চিকিৎসা ভাতা: ১,৫০০ টাকা
- টিফিন ভাতা: ২০০ টাকা
ধরে মোট বেতন হিসাব করা হয়েছে।
প্রথম উদাহরণে তাই ১৪,৬২৫ টাকা কার্যকর মূল বেতনের সঙ্গে বাড়িভাড়া ৪,৫০০ টাকা, চিকিৎসা ভাতা ১,৫০০ টাকা এবং টিফিন ভাতা ২০০ টাকা যোগ করে মোট ২০,৮২৫ টাকা দেখানো হয়েছে।
এরপর ছকে উল্লেখিত কর্তন বাদ দিয়ে নীট বেতন বের করা হয়েছে।
জিপিএফ কর্তন হলে হাতে পাওয়া টাকা আরও কমবে
হিসাবচিত্রের সবচেয়ে গুরুত্বপূর্ণ সতর্কতাগুলোর একটি হলো—ছকে দেখানো নীট টাকা থেকে কর্মচারীর নিজস্ব জিপিএফ (GPF) চাঁদা/কর্তনের টাকা আরও বাদ দিতে হবে।
অর্থাৎ, কোনো কর্মচারীর ক্ষেত্রে ছকে নীট বেতন যদি ২০,৭৩২.৫০ টাকা দেখানো হয় এবং তার জিপিএফ কর্তন ১,০০০ টাকা হয়, তাহলে প্রকৃত হাতে পাওয়া অর্থ হবে—
২০,৭৩২.৫০ – ১,০০০ = ১৯,৭৩২.৫০ টাকা।
একইভাবে আয়কর, ঋণের কিস্তি, সমিতির চাঁদা বা অন্যান্য প্রযোজ্য কর্তন থাকলে সেগুলোও আলাদাভাবে সমন্বয় হতে পারে।
২০তম গ্রেডের বেতন কেন কর্মচারীভেদে আলাদা হবে?
৯ম পে-স্কেলের বেতন নির্ধারণে শুধু নতুন স্কেলের প্রারম্ভিক বেতন দেখলেই হবে না। সংশ্লিষ্ট কর্মচারীর ৩০ জুন ২০২৬ তারিখে আহরিত বা প্রাপ্য বেতন, পূর্ববর্তী ইনক্রিমেন্ট এবং নতুন স্কেলে নির্ধারিত বেতনের পার্থক্য বিবেচনা করতে হবে। গেজেটভিত্তিক প্রতিবেদনে এই পদ্ধতিই তুলে ধরা হয়েছে।
ফলে ২০তম গ্রেডের একজন কর্মচারী ৮,২৫০ টাকা মূল বেতন থেকে শুরু করে পরবর্তী ইনক্রিমেন্ট পেয়ে যদি ১০ হাজার, ১২ হাজার, ১৫ হাজার বা ২০ হাজার টাকার কাছাকাছি মূল বেতনে থাকেন, তাহলে নতুন পে-স্কেলে তার বেতন নির্ধারণের ফলও আলাদা হবে।
নতুন ভাতা কবে পুরোপুরি কার্যকর?
৯ম পে-স্কেলের আরেকটি গুরুত্বপূর্ণ বিষয় হলো নতুন হারে ভাতা কার্যকরের সময়। প্রকাশিত গেজেটভিত্তিক তথ্য অনুযায়ী, নতুন হারের বিভিন্ন ভাতা পূর্ণভাবে কার্যকর হওয়ার সময় নির্ধারণ করা হয়েছে ১ জানুয়ারি ২০২৮ থেকে।
তাই ২০২৬ সালের জুলাই–ডিসেম্বরের নীট বেতন হিসাব করার সময় বর্তমান/পুরোনো প্রযোজ্য ভাতার হার এবং নতুন মূল বেতনের প্রথম ধাপ—এই দুই বিষয় আলাদাভাবে বিবেচনা করা জরুরি।
বকেয়া পাওয়ার বিষয়টিও গুরুত্বপূর্ণ
জাতীয় বেতন স্কেল ২০২৬-এর কার্যকর তারিখ ১ জুলাই ২০২৬ ধরা হলেও গেজেট প্রকাশ হয়েছে সেপ্টেম্বর মাসে। প্রকাশিত প্রতিবেদনে বলা হয়েছে, ১ জুলাই থেকে গেজেট প্রকাশ পর্যন্ত প্রাপ্য বেতন-ব্যবধান বকেয়া হিসেবে পাওয়ার কথা।
অতএব, পে-ফিক্সেশন সম্পন্ন হওয়ার পর সংশ্লিষ্ট কর্মচারীর ক্ষেত্রে জুলাই ২০২৬ থেকে প্রাপ্য বেতন ও ইতোমধ্যে পাওয়া বেতনের পার্থক্য হিসাব করে বকেয়া নির্ধারণ হতে পারে।
শেষ কথা
৯ম পে-স্কেলে ২০তম গ্রেডের প্রারম্ভিক মূল বেতন ২০,০০০ টাকা হলেও ২০২৬ সালের প্রথম ছয় মাসে প্রত্যেক কর্মচারীর হাতে একই পরিমাণ টাকা আসবে না। কারণ প্রথম ধাপে ১০ম–২০তম গ্রেডের জন্য বর্ধিত বেতনের পার্থক্যের ৫০ শতাংশ কার্যকর হচ্ছে এবং ব্যক্তির পুরোনো মূল বেতন ও ইনক্রিমেন্ট অনুযায়ী নতুন বেতন নির্ধারণ হবে।
আপনার দেওয়া হিসাবচিত্র অনুযায়ী, নির্দিষ্ট একটি উদাহরণে মূল বেতন ১৪,৬২৫ টাকা, বাড়িভাড়া ৪,৫০০ টাকা, চিকিৎসা ১,৫০০ টাকা ও টিফিন ২০০ টাকা যোগ হয়ে মোট বেতন ২০,৮২৫ টাকা এবং কর্তন বাদে নীট ২০,৭৩২.৫০ টাকা হয়েছে। সন্তান থাকলে প্রযোজ্য শিক্ষা ভাতা যোগ হয়ে নীট প্রাপ্য আরও বাড়বে। তবে নিজস্ব জিপিএফসহ অন্যান্য কর্তন থাকলে হাতে পাওয়া প্রকৃত টাকা আরও কম হবে।
বিশেষ দ্রষ্টব্য: উপরের নির্দিষ্ট টাকার হিসাবটি আপনার দেওয়া ছকের ভিত্তিতে ব্যাখ্যা করা হয়েছে। ব্যক্তিগত পে-ফিক্সেশনের ক্ষেত্রে সংশ্লিষ্ট কর্মচারীর ৩০ জুন ২০২৬-এর মূল বেতন, ইনক্রিমেন্ট, কর্মস্থল ও প্রযোজ্য কর্তন দিয়ে আলাদাভাবে হিসাব করতে হবে।