সরকারি পেনশন ক্যালকুলেটর ২০২৬: শেষ মূল বেতন, চাকরিকাল ও ছুটির হিসাব দিলেই জানা যাবে মাসিক পেনশন, আনুতোষিক ও এককালীন পাওনা
সরকারি চাকরি থেকে অবসরে গেলে মাসিক নিট পেনশন কত হবে, এককালীন আনুতোষিক হিসেবে কত টাকা পাওয়া যেতে পারে, অব্যবহৃত ছুটি নগদায়ন করে কত টাকা মিলবে এবং চিকিৎসা ও উৎসব ভাতাসহ বছরে মোট পেনশন আয় কত দাঁড়াবে—এসব হিসাব আগেভাগে জানা অবসরপ্রস্তুতির গুরুত্বপূর্ণ অংশ। বিশেষ করে নতুন বেতন কাঠামো ও পেনশন-সংক্রান্ত পরিবর্তনের আলোচনা চলার সময়ে সঠিক তথ্যের ভিত্তিতে সম্ভাব্য অবসর-সুবিধা হিসাব করা সরকারি কর্মচারীদের জন্য প্রয়োজনীয়।
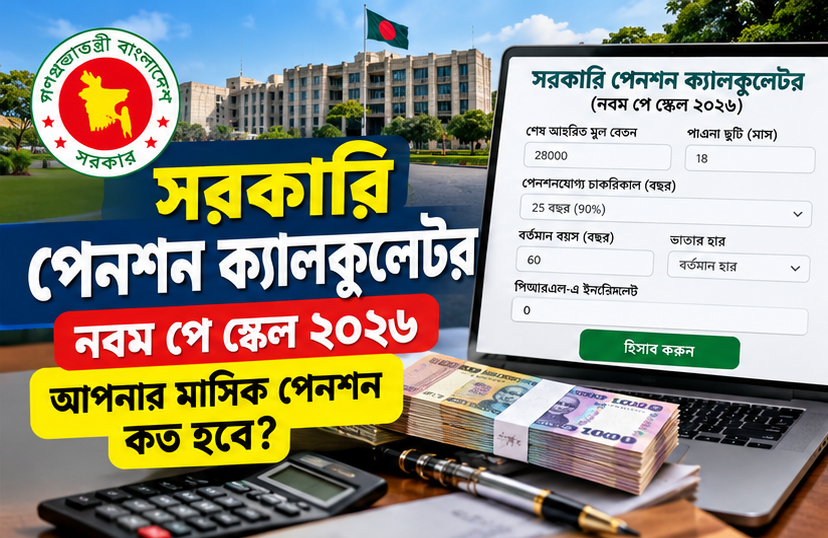
এমন প্রয়োজন বিবেচনায় তৈরি করা হয়েছে ‘সরকারি পেনশন ক্যালকুলেটর (নবম পে স্কেল ২০২৬)’ নামের একটি ওয়েবভিত্তিক হিসাবের টুল। এতে শেষ আহরিত মূল বেতন, পেনশনযোগ্য চাকরিকাল, বর্তমান বয়স, পাওনা ছুটির মাস এবং প্রযোজ্য ক্ষেত্রে পিআরএলে ইনক্রিমেন্টের তথ্য দিলে বিভিন্ন খাতে সম্ভাব্য পেনশনের হিসাব দেখা যায়। পাশাপাশি ক্যালকুলেটরে বর্তমান ও প্রস্তাবিত নতুন ভাতার হারের জন্য পৃথক বিকল্প এবং হিসাবের বিবরণী A4 কাগজে প্রিন্ট করার সুবিধাও রাখা হয়েছে।
তবে গুরুত্বপূর্ণ বিষয় হলো, ক্যালকুলেটরে প্রদর্শিত হিসাবকে সরকারি অনুমোদিত চূড়ান্ত পেনশন নির্ধারণী আদেশ হিসেবে বিবেচনা করা যাবে না। টুলটির ভেতরে ব্যবহৃত কয়েকটি হার ও ভাতার তথ্য সংশ্লিষ্ট সরকারি আদেশ বা গেজেটের সঙ্গে যাচাই করার নির্দেশনাও রয়েছে। তাই অবসরের প্রকৃত পাওনা নির্ধারণের আগে সংশ্লিষ্ট হিসাবরক্ষণ কার্যালয়ের মাধ্যমে হিসাব যাচাই করা প্রয়োজন।
পেনশন ক্যালকুলেটরে কোন কোন তথ্য দিতে হবে?
আপলোড করা ক্যালকুলেটরের HTML ফাইল বিশ্লেষণে দেখা যায়, হিসাব তৈরির জন্য কয়েকটি মৌলিক তথ্য ইনপুট দিতে হয়। এসব তথ্যের ভিত্তিতে ক্যালকুলেটর মাসিক পেনশন, আনুতোষিক, ছুটি নগদায়ন, চিকিৎসা ভাতা ও বার্ষিক পেনশন আয়ের সম্ভাব্য হিসাব দেখায়।
১. শেষ আহরিত মূল বেতন
অবসরের আগে প্রযোজ্য শেষ মূল বেতনের পরিমাণ টাকা হিসেবে দিতে হবে। পিআরএলে ইনক্রিমেন্ট প্রযোজ্য হলে সেটিও আলাদা ঘরে যুক্ত করতে হবে।
২. পেনশনযোগ্য চাকরিকাল
ক্যালকুলেটরে ৫ থেকে ২৫ বছর বা তার বেশি চাকরিকালের বিকল্প রয়েছে। নির্বাচিত চাকরিকাল অনুযায়ী পেনশনের হার নির্ধারিত হয়।
৩. পাওনা ছুটির মাস
সর্বোচ্চ ১৮ মাসের ছুটি নগদায়নের হিসাব রাখা হয়েছে। টুলের সূত্র অনুযায়ী শেষ মূল বেতনকে ছুটির মাস দিয়ে গুণ করে সম্ভাব্য ছুটি নগদায়নের অর্থ বের করা হয়।
৪. বর্তমান বয়স
চিকিৎসা ভাতার প্রযোজ্য হার নির্ধারণে বয়স ব্যবহার করা হয়। ক্যালকুলেটরে বর্তমান ও নতুন হারের জন্য পৃথক বয়সভিত্তিক নিয়ম রয়েছে।
৫. ভাতার হার নির্বাচন
ক্যালকুলেটরে ৩১ ডিসেম্বর ২০২৭ পর্যন্ত বর্তমান হার এবং ১ জানুয়ারি ২০২৮ থেকে নতুন হার নামে দুটি বিকল্প রয়েছে। এগুলো টুলে ব্যবহৃত অনুমান; সরকারি আদেশ দিয়ে কার্যকারিতা যাচাই করতে হবে।
কীভাবে মাসিক পেনশন ও এককালীন অর্থের হিসাব দেখানো হয়?
ক্যালকুলেটরের ভেতরে দেওয়া সূত্র অনুযায়ী, প্রথমে চাকরিকালের ভিত্তিতে গ্রস পেনশন নির্ধারণ করা হয়। এরপর গ্রস পেনশনের ৫০ শতাংশকে মাসিক নিট পেনশন হিসেবে দেখানো হয়। বাকি ৫০ শতাংশ সমর্পণ করা হয়েছে বলে হিসাবটি ধরে নেয়।
চাকরিকাল অনুযায়ী পেনশনের হার
| পেনশনযোগ্য চাকরিকাল | ক্যালকুলেটরে ব্যবহৃত হার |
|---|---|
| ৫ বছর | ২১% |
| ১০ বছর | ৩৬% |
| ১৫ বছর | ৫৪% |
| ২০ বছর | ৭২% |
| ২৫ বছর বা বেশি | ৯০% |
দ্রষ্টব্য: তালিকায় নির্বাচিত কয়েকটি মেয়াদের হার দেখানো হয়েছে। পূর্ণ তালিকায় ৫–২৫ বছরের প্রতিটি মেয়াদের জন্য পৃথক হার রয়েছে। বিশেষ করে ১৬–১৯ বছরের হার অন্য একটি উৎস থেকে নেওয়া হয়েছে বলে ক্যালকুলেটরে উল্লেখ আছে; গেজেটের সঙ্গে মিলিয়ে নেওয়া প্রয়োজন।
আনুতোষিক ও ছুটি নগদায়নের হিসাব
ক্যালকুলেটরটি চাকরিকালের ভিত্তিতে আনুতোষিকের জন্য পৃথক গুণক ব্যবহার করে।
| চাকরিকাল | আনুতোষিকের গুণক |
|---|---|
| ৫–৯ বছর | ২৬৫ |
| ১০–১৪ বছর | ২৬০ |
| ১৫–১৯ বছর | ২৪৫ |
| ২০ বছর বা বেশি | ২৩০ |
এখানে ক্যালকুলেটরের সূত্র অনুসারে আনুতোষিক নির্ধারণে মাসিক নিট পেনশনকে সংশ্লিষ্ট গুণক দিয়ে গুণ করা হয়। অন্যদিকে, ছুটি নগদায়নের হিসাব করা হয় শেষ মূল বেতন এবং নগদায়নযোগ্য ছুটির মাসের গুণফল দিয়ে। দুটি অর্থ যোগ করে সম্ভাব্য এককালীন পাওনা দেখানো হয়।
তবে বাস্তবে আনুতোষিকের গুণক, সমর্পিত পেনশনের পরিমাণ এবং ছুটি নগদায়নের যোগ্যতা সংশ্লিষ্ট বিধি ও ব্যক্তিগত চাকরির নথি অনুযায়ী যাচাই করা জরুরি।
চিকিৎসা ভাতা, উৎসব ভাতা ও বাংলা নববর্ষ ভাতা
মাসিক পেনশনের বাইরে অবসরপ্রাপ্ত সরকারি কর্মচারীর সম্ভাব্য আয় বোঝাতে ক্যালকুলেটরে কয়েকটি ভাতাও অন্তর্ভুক্ত করা হয়েছে।
চিকিৎসা ভাতা: বর্তমান হারের বিকল্পে ৬৫ বছরের কম বয়সে ১,৫০০ টাকা এবং ৬৫ বছর বা তার বেশি বয়সে ২,৫০০ টাকা ধরা হয়েছে। নতুন হারের বিকল্পে বয়সভেদে ৩,০০০ থেকে ৬,০০০ টাকা পর্যন্ত রাখা হয়েছে।
উৎসব ভাতা: বছরে দুটি উৎসব ভাতার প্রতিটির পরিমাণ নিট পেনশনের সমান ধরে হিসাব করা হয়েছে।
বাংলা নববর্ষ ভাতা: বর্তমান হারে নিট পেনশনের ২০ শতাংশ এবং নতুন হারের বিকল্পে ১৫ শতাংশ ধরা হয়েছে।
বার্ষিক পেনশন আয়: মাসিক নিট পেনশন ও চিকিৎসা ভাতা থেকে বার্ষিক অর্থ হিসাব করার পাশাপাশি দুটি উৎসব ভাতা এবং বাংলা নববর্ষ ভাতা যোগ করা হয়।
এই অঙ্কগুলো ক্যালকুলেটরের অন্তর্ভুক্ত সূত্রের বিবরণ। সব ভাতা একই হারে বা একই সময়ে কার্যকর—এমন সিদ্ধান্ত কেবল এই টুলের ভিত্তিতে নেওয়া উচিত নয়।
ক্যালকুলেটর ব্যবহারের সুবিধা কী?
অবসরপ্রস্তুতি, ব্যক্তিগত বাজেট পরিকল্পনা এবং সম্ভাব্য এককালীন প্রাপ্তি সম্পর্কে প্রাথমিক ধারণা পাওয়ার জন্য এ ধরনের টুল সহায়ক হতে পারে। যেমন, মূল বেতন বা চাকরিকালের তথ্য পরিবর্তন করে সম্ভাব্য হিসাবের পার্থক্য দেখা যায়। আবার পাওনা ছুটির মাস ও পিআরএলে ইনক্রিমেন্টের পরিমাণ পরিবর্তন করেও নতুন হিসাব পাওয়া যায়।
ক্যালকুলেটরে হিসাবের বিবরণী A4 কাগজে প্রিন্ট করার সুবিধা রয়েছে। ফলে ইনপুট দেওয়া তথ্য, পেনশনের সম্ভাব্য হিসাব এবং এককালীন অর্থের বিবরণ সংরক্ষণ করা সম্ভব। তবে প্রিন্ট করা বিবরণীকে সরকারি পেনশন মঞ্জুরি আদেশ বা চূড়ান্ত হিসাব বিবরণী মনে করা যাবে না।
যেসব বিষয়ে সতর্ক থাকতে হবে
ক্যালকুলেটরটির নামের সঙ্গে ‘নবম পে স্কেল ২০২৬’ যুক্ত থাকলেও শুধু নাম দেখে এর সব সূত্র সরকারি নবম পে স্কেলের অনুমোদিত বিধান বলে ধরে নেওয়া ঠিক হবে না। ফাইলটিতে পেনশনের হার, আনুতোষিকের গুণক ও ভাতার হার ব্যবহারের কথা বলা হয়েছে, কিন্তু সব হার ও কার্যকারিতার তারিখের পক্ষে সরকারি গেজেটের পূর্ণ রেফারেন্স সেখানে দেওয়া নেই।
বিশেষ করে নিম্নলিখিত বিষয়গুলো যাচাই করা প্রয়োজন:
1. সংশ্লিষ্ট পেনশন বিধিতে চাকরিকাল অনুযায়ী পেনশনের হার ঠিক একই কি না।
2. আনুতোষিকের গুণক ও পেনশন সমর্পণের নিয়ম সংশ্লিষ্ট কর্মচারীর ক্ষেত্রে প্রযোজ্য কি না।
3. চিকিৎসা, উৎসব ও বাংলা নববর্ষ ভাতার উল্লেখিত হার এবং কার্যকর হওয়ার তারিখ সরকারি আদেশে নিশ্চিত কি না।
4. পিআরএলে ইনক্রিমেন্ট, ছুটি নগদায়ন এবং অন্যান্য প্রাপ্য অর্থের ক্ষেত্রে ব্যক্তিগত চাকরির রেকর্ডে কোনো বিশেষ বিধান রয়েছে কি না।
শেষ কথা
সরকারি পেনশন ক্যালকুলেটর ২০২৬ অবসরের সম্ভাব্য মাসিক পেনশন, আনুতোষিক, ছুটি নগদায়ন ও বিভিন্ন ভাতার হিসাব এক জায়গায় দেখার একটি ব্যবহারিক উদ্যোগ। সঠিক তথ্য দিয়ে হিসাব করলে অবসর-পরবর্তী আর্থিক পরিকল্পনায় প্রাথমিক ধারণা পাওয়া যেতে পারে। তবে চূড়ান্ত পেনশন ও এককালীন প্রাপ্য অর্থ নির্ধারণের ক্ষেত্রে সরকারি বিধি, প্রযোজ্য গেজেট এবং সংশ্লিষ্ট হিসাবরক্ষণ কার্যালয়ের যাচাইকেই প্রাধান্য দিতে হবে।
সরকারি কর্মচারীদের জন্য সবচেয়ে ভালো পদ্ধতি হলো—প্রথমে ক্যালকুলেটরের মাধ্যমে সম্ভাব্য হিসাব তৈরি করা, এরপর চাকরির নথি ও সরকারি আদেশের সঙ্গে তা মিলিয়ে দেখা এবং প্রয়োজন হলে হিসাবরক্ষণ কার্যালয় থেকে নিশ্চিত হওয়া। এতে আনুমানিক হিসাবকে চূড়ান্ত পাওনা ধরে নেওয়ার ঝুঁকি কমবে।