জিপিএফ (GPF) তহবিলের গুরুত্বপূর্ণ নিয়মাবলী: সরকারি কর্মচারীদের জন্য পূর্ণাঙ্গ নির্দেশিকা
সরকারি কর্মচারীদের অবসরকালীন আর্থিক নিরাপত্তা ও ভবিষ্যতের সঞ্চয়ের অন্যতম নির্ভরযোগ্য ভিত্তি হলো ‘সাধারণ ভবিষ্যৎ তহবিল’ বা জিপিএফ (General Provident Fund)। তবে এই তহবিলে চাঁদা কর্তনের নিয়ম, সুদের হার, অগ্রিম উত্তোলন, নমিনি নির্বাচন এবং চূড়ান্ত বিল নিষ্পত্তির বিধিবিধান সম্পর্কে স্পষ্ট ও সঠিক ধারণা না থাকায় অনেক সময় কর্মচারীদের নানাবিধ প্রশাসনিক ও হিসাবসংক্রান্ত জটিলতায় পড়তে হয়।
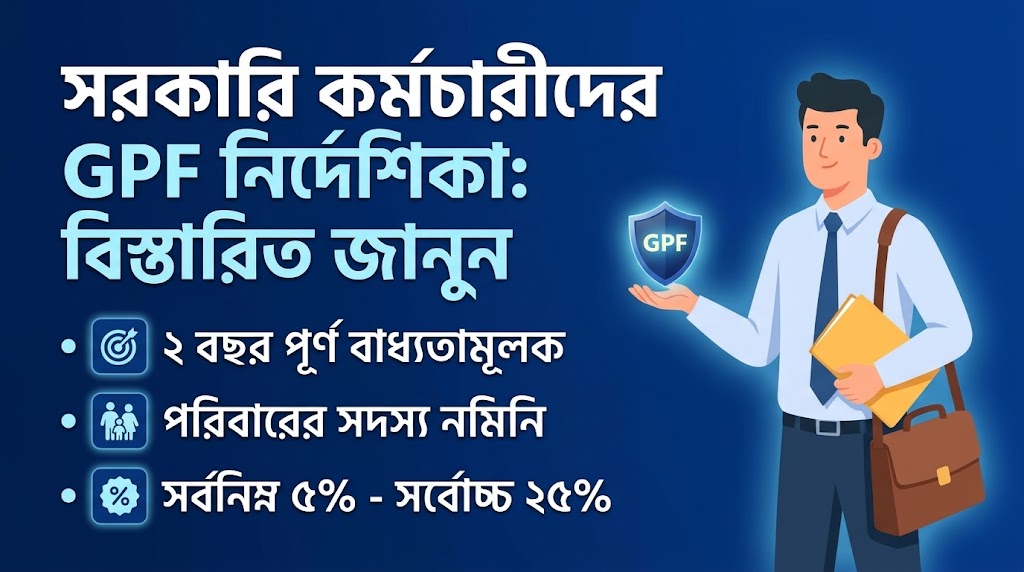
ছবিতে প্রদর্শিত তথ্যাবলীর ওপর ভিত্তি করে সরকারি কর্মচারীদের জন্য সাধারণ ভবিষ্যৎ তহবিল বা জিপিএফ সংক্রান্ত নিয়মাবলীর বিস্তারিত বিশ্লেষণ নিচে তুলে ধরা হলো:
১. তহবিলে যোগদান ও নমিনি সংক্রান্ত বিধি
যোগদানের বাধ্যবাধকতা: সরকারি চাকরিতে ২ বছর পূর্ণ হওয়ার পর জিপিএফ তহবিলে যোগদান করা বাধ্যতামূলক। তবে কোনো কর্মচারী চাইলে চাকরির ২ বছর পূর্ণ হওয়ার পূর্বেও নিজ ইচ্ছায় এই তহবিলে যুক্ত হতে পারেন।
নমিনি নির্বাচন: জিপিএফ তহবিলে পরিবারের সদস্য ব্যতীত বাইরের কোনো ব্যক্তিকে নমিনি করা সম্পূর্ণ নিষিদ্ধ। অবিবাহিত কর্মচারীরা পিতা, মাতা, ভাই বা বোনকে নমিনি হিসেবে মনোনীত করতে পারেন।
স্বয়ংক্রিয় পরিবর্তন: বিবাহের পর পূর্বে প্রদান করা নমিনি স্বয়ংক্রিয়ভাবে বাতিল হয়ে যায় এবং নতুন নিয়ম অনুযায়ী তা স্ত্রীর (বা স্বামীর) নামে পরিবর্তিত হয়। প্রয়োজনে যেকোনো সময় জিপিএফ-এর বিধি মেনে নমিনি পরিবর্তন করাও সম্ভব।
২. চাঁদার হার, সুদের হার ও পরিবর্তন প্রক্রিয়া
চাঁদার পরিমাণ: মূল বেতনের সর্বনিম্ন ৫% থেকে শুরু করে সর্বোচ্চ ২৫% পর্যন্ত জিপিএফ তহবিলে চাঁদা হিসেবে কর্তন করা যায়।
মুনাফা/সুদের হার: বর্তমানে জিপিএফ তহবিলে জমাকৃত অর্থের ওপর সরকারি সুদের হার ১৩% নির্ধারিত রয়েছে।
চাঁদা কমানো বা বাড়ানো: সাধারণত চলতি অর্থবছরের মাঝপথে জিপিএফ-এর চাঁদার হার বাড়ানো বা কমানো যায় না, তবে বিশেষ বা যৌক্তিক প্রেক্ষাপটে তা পরিবর্তন করার সুযোগ রয়েছে।
৩. জিপিএফ অগ্রিম গ্রহণ ও মঞ্জুরি প্রক্রিয়া
অগ্রিমের সীমা: কর্মকালীন সময়ে ধারাবাহিকভাবে সর্বোচ্চ ৪টি অগ্রিম (ফেরতযোগ্য/অফেরতযোগ্য) গ্রহণ করা যায়। তবে সরকারি কর্মচারীর বয়স ৫২ বছর পূর্ণ হলে অফেরতযোগ্য অগ্রিম উত্তোলনের ক্ষেত্রে কোনো নির্দিষ্ট সীমাবদ্ধতা থাকে না।
মঞ্জুরির দায়িত্ব: অগ্রিম গ্রহণের জন্য কর্মচারীকে নিজ প্রশাসনিক অফিসে আবেদন করতে হয়। ‘ডেলিগেশন অব ফিন্যান্সিয়াল পাওয়ার’ (Delegation of Financial Power) অনুযায়ী ক্ষমতাপ্রাপ্ত কর্তৃপক্ষ পরীক্ষা-নিরীক্ষা করে অগ্রিম মঞ্জুর করেন।
পরিশোধ প্রক্রিয়া: কর্তৃপক্ষ মঞ্জুরিপত্র ইস্যু করে সংশ্লিষ্ট হিসাবরক্ষণ অফিসে (CAO/DAO) পাঠালে তারা নোটে বিস্তারিত উল্লেখ করে বিলের মাধ্যমে অর্থ পরিশোধের ব্যবস্থা করেন।
৪. চালানের নিয়ম, সুদের সমন্বয় ও আয়কর সুবিধা
বেতন থেকে আদায়: উত্তোলিত অগ্রিমের টাকা কোনোভাবেই ট্রেজারি চালানের মাধ্যমে সরাসরি জমা দেওয়া যায় না; তা প্রতি মাসের বেতন বিল হতে নির্দিষ্ট কিস্তির মাধ্যমে আদায় করা হয়।
সুদের হিসাব ও স্থিতি হ্রাসের কারণ: অগ্রিম হিসেবে উত্তোলিত টাকা মূল স্থিতি (Balance) থেকে বিয়োগ হয়ে যায়। ফলে পরবর্তী মাসের বেতন বিল হতে উত্তোলিত অর্থের ওপর কোনো সুদ পাওয়া যায় না। অগ্রিম উত্তোলনের কারণে মোট স্থিতি কমে যায় বিধায় একই হারে চাঁদা কর্তন করলেও সাময়িকভাবে স্থিতি কম দেখায়।
কর রেয়াত সুবিধা: অগ্রিম উত্তোলনের পর তা পুনরায় বেতন থেকে চাঁদা হিসেবে কর্তন করা হলে, সেই অর্থ আয়কর রিটার্নে বিনিয়োগ হিসেবে গণ্য হয় এবং কর ছাড়ের সুবিধা পাওয়া যায়।
৫. চূড়ান্ত উত্তোলন (Final Withdrawal) প্রক্রিয়া
চাকরিজীবনের সমাপ্তিতে বা অবসরে যাওয়ার পর জিপিএফ তহবিলের সমুদয় অর্থ উত্তোলনের জন্য নির্দিষ্ট প্রক্রিয়া অনুসরণ করতে হয়:
নির্ধারিত ৬৬৩ নং ফরম সঠিকভাবে পূরণ করে যথাযথ কর্তৃপক্ষের মাধ্যমে আবেদন জমা দিতে হবে।
সংশ্লিষ্ট হিসাবরক্ষণ অফিস (CAO/DAO) আবেদনের ভিত্তিতে মূল জমা ও অর্জিত সুদের সঠিক পুঙ্খানুপুঙ্খ হিসাব সম্পন্ন করে চূড়ান্ত বিল পরিশোধ নিশ্চিত করবে।
সরকারি কর্মচারীদের অবসরোত্তর জীবনকে সুরক্ষিত রাখতে জিপিএফ তহবিলের এসব নিয়মকানুন জানা ও নিয়মিত নিজ লেজার স্টেটমেন্ট যাচাই করা অত্যন্ত জরুরি।