পে ফিক্সেশন ২০২৬: সহকারী শিক্ষকের বেতন নির্ধারণী বিবরণী বিশ্লেষণ, পুরোনো ও নতুন মূল বেতনের হিসাব
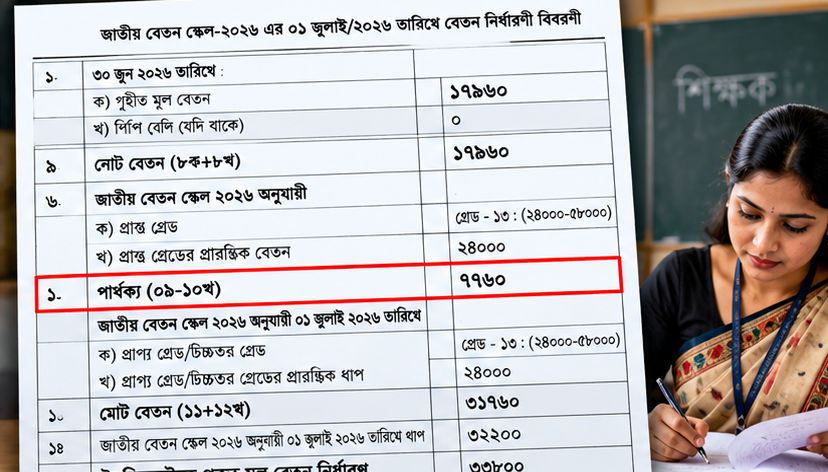
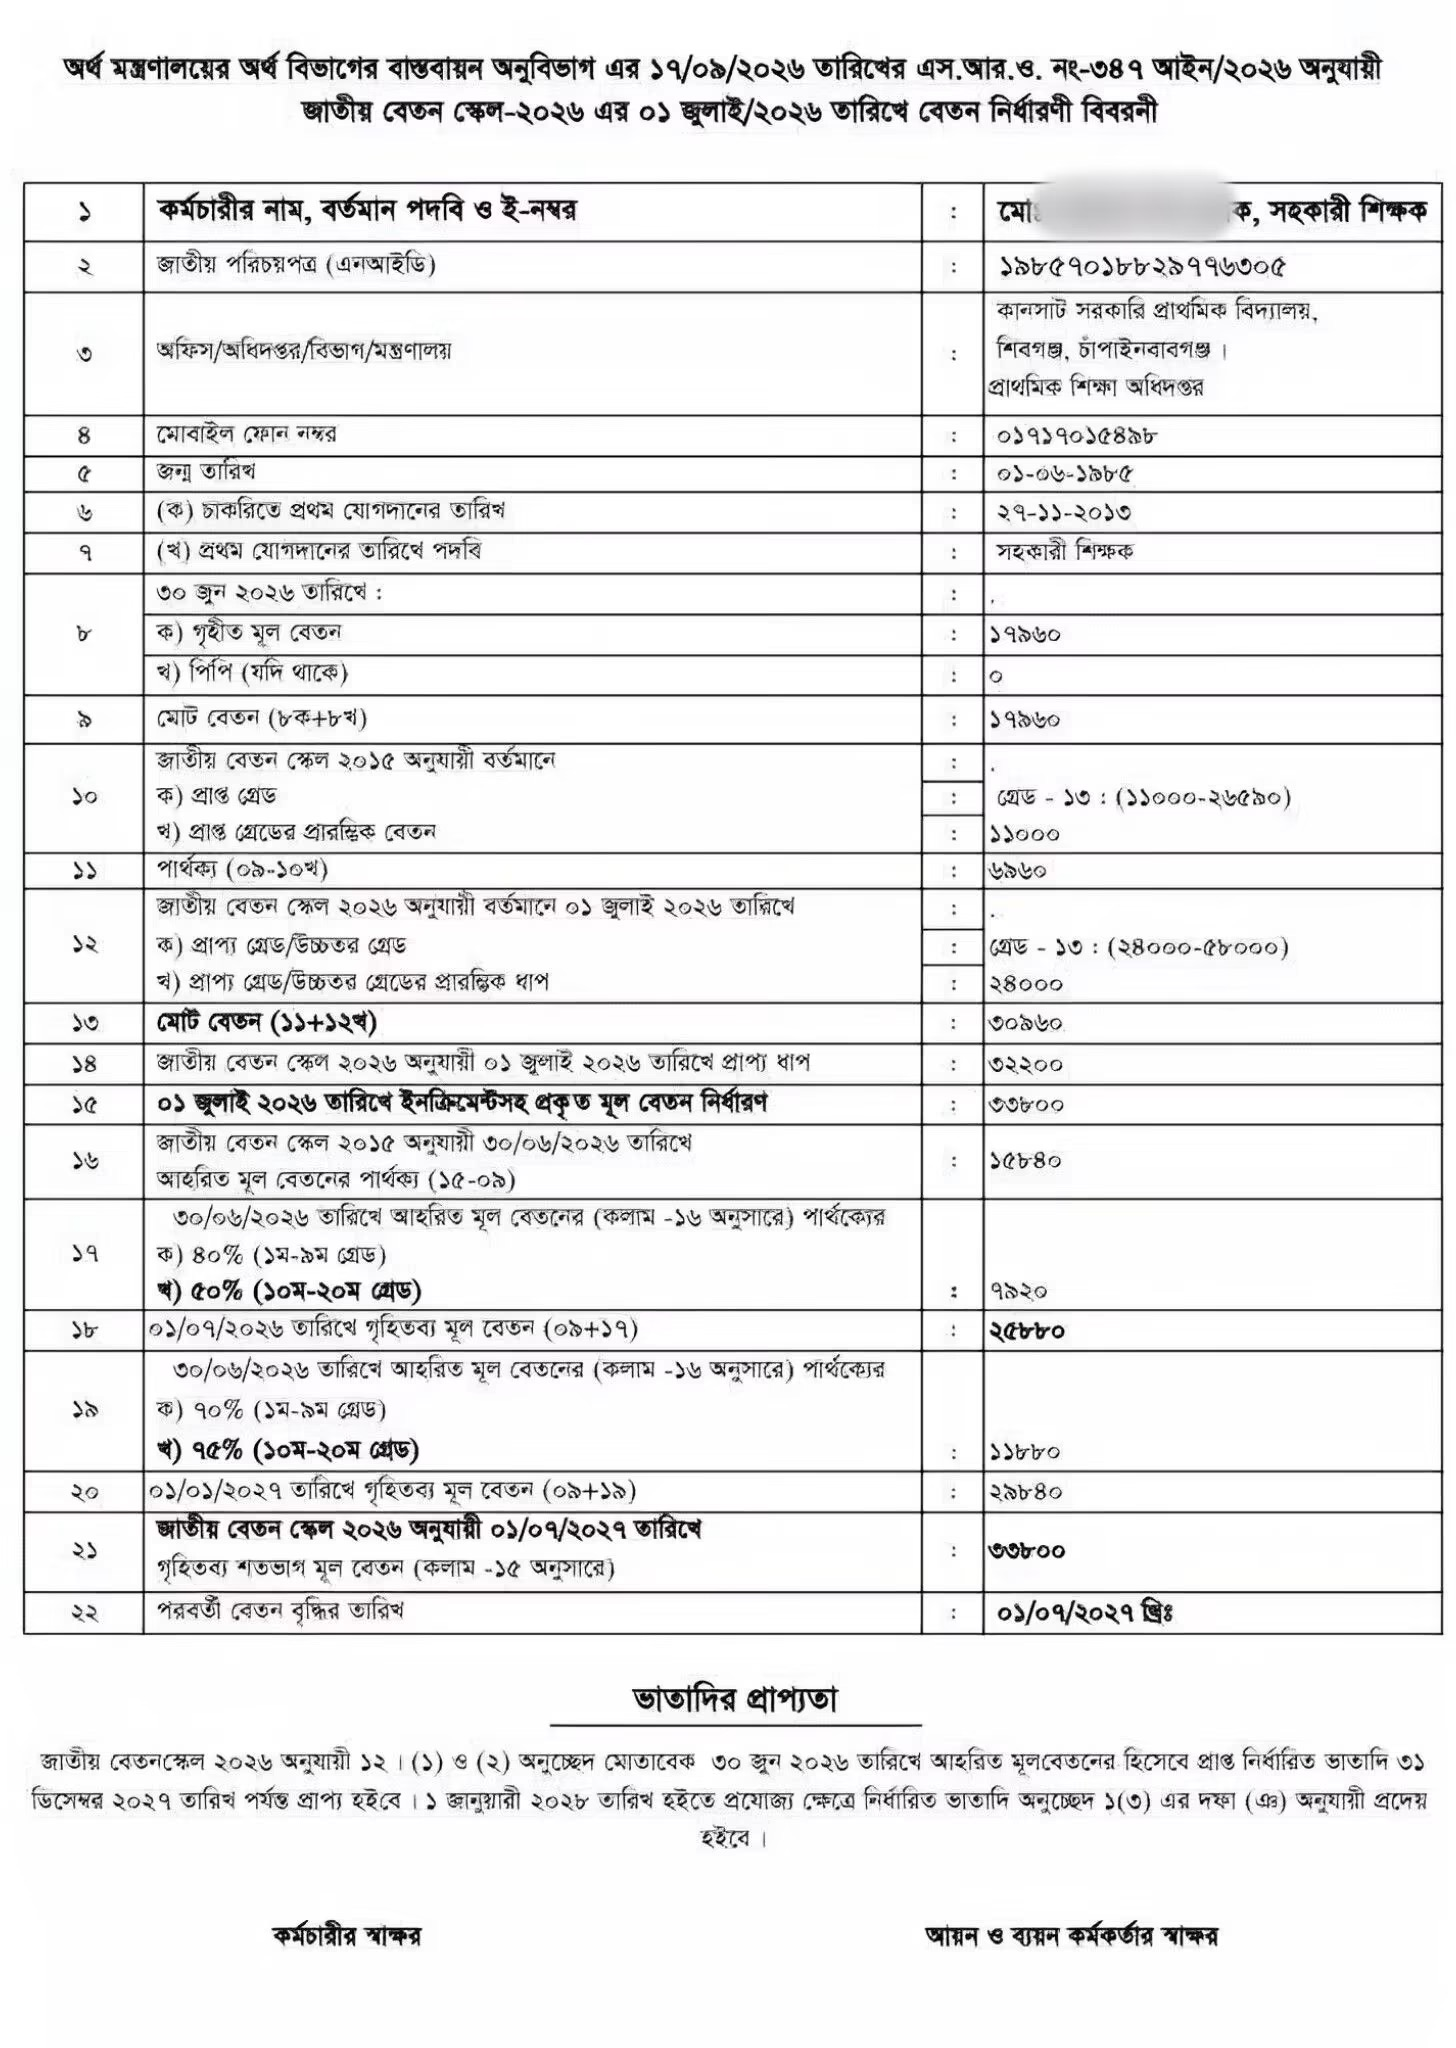
জাতীয় বেতন স্কেল–২০২৬ অনুযায়ী সরকারি কর্মচারীদের নতুন মূল বেতন নির্ধারণের ক্ষেত্রে পুরোনো বেতন, গ্রেডের প্রারম্ভিক ধাপ, বেতন পার্থক্য এবং প্রযোজ্য ইনক্রিমেন্টের হিসাব গুরুত্বপূর্ণ হয়ে উঠেছে। প্রকাশিত বেতন নির্ধারণী বিবরণীর একটি নমুনায় একজন সরকারি প্রাথমিক বিদ্যালয়ের সহকারী শিক্ষকের ২০১৫ সালের বেতন স্কেল থেকে ২০২৬ সালের বেতন স্কেলে বেতন নির্ধারণের বিভিন্ন ধাপ তুলে ধরা হয়েছে।
অর্থ বিভাগের ১৭ সেপ্টেম্বর ২০২৬ তারিখের বেতন ও ভাতাদি-সংক্রান্ত আদেশের আলোকে নতুন বেতন নির্ধারণের কার্যক্রম পরিচালিত হচ্ছে। অর্থ মন্ত্রণালয়ের ওয়েবসাইটেও জাতীয় বেতন স্কেল–২০২৬-এর জন্য পৃথক পৃষ্ঠা রয়েছে।
১. পুরোনো বেতন থেকে নতুন বেতন নির্ধারণের হিসাব
ছবির বিবরণী থেকে যে তথ্যগুলো পাঠযোগ্য, সেগুলোর ভিত্তিতে হিসাবটি নিচে তুলে ধরা হলো।
| বিবরণ | টাকার পরিমাণ |
|---|---|
| ৩০ জুন ২০২৬ তারিখে পুরোনো মূল বেতন | ১৭,৯৬০ টাকা |
| পুরোনো ১৩তম গ্রেডের প্রারম্ভিক মূল বেতন | ১০,২০০ টাকা |
| প্রারম্ভিক বেতন থেকে বর্তমান বেতনের পার্থক্য | ৭,৭৬০ টাকা |
| নতুন ১৩তম গ্রেডের প্রারম্ভিক মূল বেতন | ২৪,০০০ টাকা |
| নতুন স্কেলে পার্থক্য যোগ করে প্রাথমিক হিসাব | ৩১,৭৬০ টাকা |
| পরবর্তী প্রযোজ্য ধাপে নির্ধারিত বেতন | ৩২,২০০ টাকা |
| ইনক্রিমেন্টসহ প্রকৃত মূল বেতন | ৩৩,৮০০ টাকা |
গুরুত্বপূর্ণ বিষয়: পুরোনো মূল বেতন সরাসরি নতুন স্কেলের প্রারম্ভিক বেতন দিয়ে প্রতিস্থাপন করলেই হিসাব শেষ হয় না। পুরোনো স্কেলে কর্মচারী প্রারম্ভিক ধাপের তুলনায় কত টাকা বেশি পাচ্ছিলেন, সেই পার্থক্য নতুন স্কেলের প্রারম্ভিক বেতনের সঙ্গে যোগ করার বিষয়টি বিবরণীতে দেখানো হয়েছে। এরপর প্রযোজ্য বেতনধাপ ও ইনক্রিমেন্টের নিয়ম অনুসারে চূড়ান্ত অঙ্ক নির্ধারণ করতে হয়।
উপরের অঙ্কগুলো ছবিতে পাঠযোগ্য তথ্যের ভিত্তিতে উপস্থাপিত। চূড়ান্ত বেতন নির্ধারণের আগে মূল গেজেট ও অনুমোদিত iBAS++ হিসাবের সঙ্গে মিলিয়ে নেওয়া প্রয়োজন।
২. ২০২৬ সালের ১ জুলাই থেকে বেতন কীভাবে নির্ধারিত হচ্ছে?
জাতীয় বেতন স্কেল–২০২৬ বাস্তবায়নের ক্ষেত্রে মূল বেতন পর্যায়ক্রমে কার্যকর করার বিষয়টি গুরুত্বপূর্ণ। প্রকাশিত প্রতিবেদন অনুযায়ী, নতুন বেতন কাঠামো ১ জুলাই ২০২৬ থেকে কার্যকর ধরে পর্যায়ক্রমে বাস্তবায়নের সিদ্ধান্ত নেওয়া হয়েছে।
এখানে একটি বিষয় মনে রাখা জরুরি—বিবরণীর নির্দিষ্ট ঘরে প্রদর্শিত শতকরা হার এবং সংশ্লিষ্ট পর্যায়ে কার্যকর মূল বেতনের হিসাব এক বিষয় নয়। কোন তারিখে কত টাকা প্রাপ্য হবে, তা সংশ্লিষ্ট আদেশের বিধান ও কর্মচারীর নিজস্ব বেতন-ইতিহাস অনুযায়ী যাচাই করতে হবে।
৩. ইনক্রিমেন্টের হিসাব কেন গুরুত্বপূর্ণ?
নতুন বেতন নির্ধারণের সময় ইনক্রিমেন্টের বিষয়টি উপেক্ষা করলে চূড়ান্ত মূল বেতনে পার্থক্য দেখা দিতে পারে। বিশেষ করে যেসব কর্মচারীর বেতন পুরোনো স্কেলে একাধিক ইনক্রিমেন্টের মাধ্যমে বৃদ্ধি পেয়েছে, তাঁদের ক্ষেত্রে শুধু নতুন স্কেলের প্রারম্ভিক বেতন বিবেচনা করলে সঠিক হিসাব পাওয়া যাবে না।
এ জন্য সাধারণত যাচাই করা প্রয়োজন:
৩০ জুন ২০২৬ তারিখে প্রকৃত গৃহীত মূল বেতন।
সংশ্লিষ্ট পুরোনো গ্রেডের প্রারম্ভিক বেতন।
নতুন স্কেলে সংশ্লিষ্ট গ্রেডের প্রারম্ভিক বেতন।
ব্যক্তিগত বেতন বা পার্সোনাল পে থাকলে তার প্রযোজ্যতা।
১ জুলাই ২০২৬ তারিখে প্রযোজ্য ইনক্রিমেন্টের বিধান।
পরবর্তী পর্যায়ে বেতন বৃদ্ধির কার্যকর তারিখ ও সংশ্লিষ্ট ধাপ।
এসব তথ্য সঠিকভাবে অন্তর্ভুক্ত হলে বেতন নির্ধারণী বিবরণী এবং বেতন পরিশোধের হিসাবের মধ্যে সামঞ্জস্য যাচাই করা সহজ হবে।
৪. iBAS++ পে ফিক্সেশনে কী কী যাচাই করবেন?
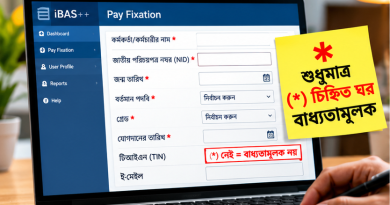
জাতীয় বেতন স্কেল–২০২৬-এর বেতন নির্ধারণ কার্যক্রমে iBAS++-এর Pay Fixation Sub-System-এ কর্মচারীদের তথ্য ব্যবহারের বিষয়ে সরকারি দপ্তরের নোটিশ প্রকাশিত হয়েছে।
1. ব্যক্তিগত পরিচিতি ও কর্মচারীর তথ্য সঠিক আছে কি না।
2. বর্তমান পদবি, গ্রেড ও কর্মস্থলের তথ্য যথাযথভাবে অন্তর্ভুক্ত হয়েছে কি না।
3. পুরোনো স্কেলের মূল বেতন এবং প্রারম্ভিক ধাপের পার্থক্য সঠিকভাবে হিসাব করা হয়েছে কি না।
4. নতুন স্কেলের প্রযোজ্য ধাপ ও ইনক্রিমেন্টের হিসাব ঠিক আছে কি না।
5. বিভিন্ন পর্যায়ে কার্যকর বেতন এবং পরবর্তী বেতন বৃদ্ধির তারিখ বিধি অনুযায়ী নির্ধারিত হয়েছে কি না।
6. কোনো অমিল পাওয়া গেলে সংশ্লিষ্ট হিসাবরক্ষণ কার্যালয় বা দায়িত্বপ্রাপ্ত প্রশাসনিক কর্তৃপক্ষের মাধ্যমে তা যাচাই করা হয়েছে কি না।
নিরাপত্তা সতর্কতা: বেতন নির্ধারণের নামে অপরিচিত ওয়েবসাইট বা ব্যক্তির কাছে জাতীয় পরিচয়পত্র নম্বর, পাসওয়ার্ড, OTP কিংবা বেতনসংক্রান্ত সংবেদনশীল তথ্য দেওয়া উচিত নয়। সরকারি iBAS++ ব্যবস্থা ও সংশ্লিষ্ট দপ্তরের নির্দেশনা অনুসরণ করাই নিরাপদ।
৫. বেতন নির্ধারণী বিবরণী দেখে কর্মচারীদের কী বোঝা উচিত?
ছবিটি থেকে সবচেয়ে গুরুত্বপূর্ণ যে বিষয়টি বোঝা যায়, তা হলো—নতুন বেতন নির্ধারণ কেবল পুরোনো মূল বেতনের সঙ্গে একটি নির্দিষ্ট অঙ্ক যোগ করার প্রক্রিয়া নয়। এখানে পুরোনো স্কেলের বেতনধাপ, নতুন স্কেলের প্রারম্ভিক বেতন, পার্থক্য, প্রযোজ্য ইনক্রিমেন্ট এবং পর্যায়ক্রমে বেতন কার্যকরের বিধান বিবেচনায় নিতে হয়।
তবে ছবিতে থাকা একটি ব্যক্তিগত বেতন নির্ধারণী বিবরণী সবার জন্য একই হিসাবের নিশ্চয়তা দেয় না। একই গ্রেডের দুজন কর্মচারীর যোগদানের তারিখ, ইনক্রিমেন্ট, উচ্চতর গ্রেড বা ব্যক্তিগত বেতনের তথ্য আলাদা হলে তাঁদের বেতন নির্ধারণেও পার্থক্য হতে পারে।
আরেকটি বিষয় হলো, বেতন নির্ধারণী বিবরণীতে প্রদর্শিত মূল বেতন এবং হাতে পাওয়া মোট বেতন এক নয়। বাড়িভাড়া, চিকিৎসা, অন্যান্য প্রযোজ্য ভাতা, কর্তন এবং বকেয়ার হিসাব আলাদাভাবে নির্ধারিত হতে পারে। তাই মূল বেতন বৃদ্ধি পেলেই হাতে পাওয়া অর্থ একই অনুপাতে বাড়বে—এমন সিদ্ধান্ত নেওয়া ঠিক হবে না।
উপসংহার
জাতীয় বেতন স্কেল–২০২৬ অনুযায়ী সরকারি কর্মচারীদের বেতন নির্ধারণের ক্ষেত্রে নির্ভুল তথ্য, সঠিক গ্রেড নির্বাচন এবং প্রযোজ্য বিধি অনুসরণ করা অত্যন্ত গুরুত্বপূর্ণ। ছবিতে প্রদর্শিত সহকারী শিক্ষকের বিবরণী পুরোনো বেতন থেকে নতুন বেতন নির্ধারণের বিভিন্ন ধাপ বুঝতে সহায়ক একটি উদাহরণ।
তবে চূড়ান্তভাবে কত টাকা মূল বেতন প্রাপ্য হবে, কোন তারিখ থেকে কত শতাংশ কার্যকর হবে এবং পরবর্তী ইনক্রিমেন্ট কখন পাওয়া যাবে—এসব বিষয়ে অনুমোদিত গেজেট, সংশ্লিষ্ট দপ্তরের নির্দেশনা ও iBAS++-এ নির্ধারিত হিসাবই অনুসরণ করতে হবে। এতে ভুল বেতন নির্ধারণ, অতিরিক্ত বা কম অর্থ পরিশোধ এবং ভবিষ্যৎ বেতন সমন্বয়সংক্রান্ত জটিলতা কমানো সম্ভব হবে।