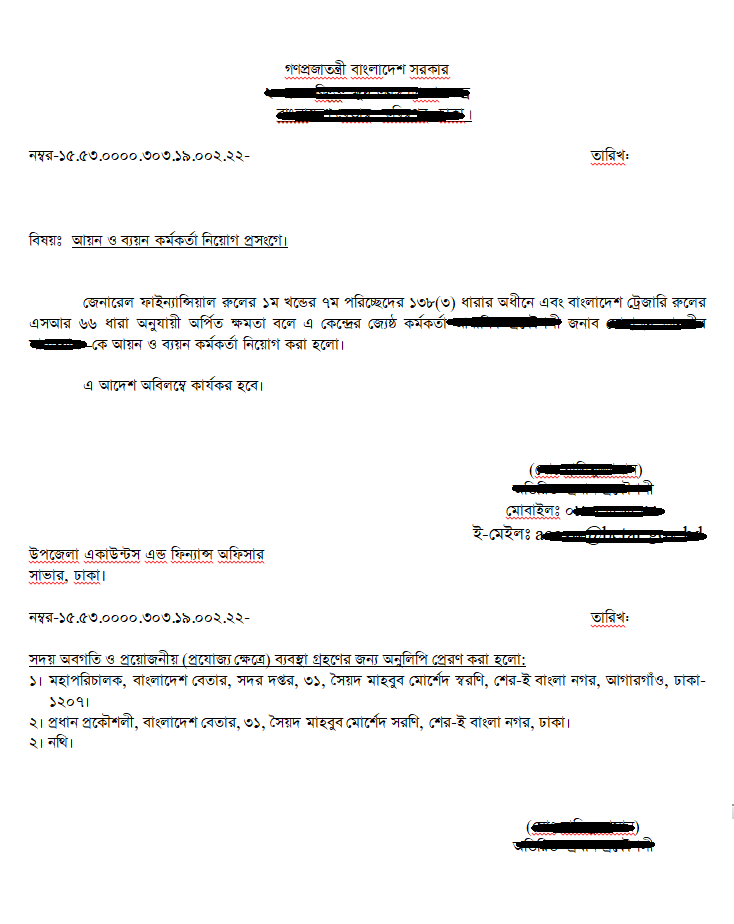
সরকারি অফিসে DDO নিয়োগের বিধান: GFR ১৩৮(৩) ও ট্রেজারি রুলসের S.R. 66 অনুযায়ী আয়ন-ব্যয়ন কর্মকর্তার দায়িত্ব ও ক্ষমতা
সরকারি অর্থ উত্তোলন, কর্মচারীদের বেতন-ভাতা পরিশোধ এবং দাপ্তরিক ব্যয়ের বিল দাখিলের ক্ষেত্রে আয়ন ও ব্যয়ন কর্মকর্তা বা ড্রয়িং অ্যান্ড ডিসবার্সিং অফিসার (DDO) গুরুত্বপূর্ণ দায়িত্ব পালন করেন। সরকারি অর্থের সুষ্ঠু ব্যবস্থাপনা, ব্যয়ের যথার্থতা নিশ্চিত করা এবং আর্থিক জবাবদিহি বজায় রাখার জন্য এ পদে দায়িত্ব অর্পণের বিষয়টি নির্ধারিত আর্থিক বিধিবিধানের সঙ্গে সম্পর্কিত।
বাংলাদেশের অর্থ বিভাগের সরকারি ওয়েবসাইটে General Financial Rules (GFR) এবং Treasury Rules পৃথক আর্থিক বিধিমালা হিসেবে প্রকাশিত রয়েছে। এসব বিধির আলোকে সরকারি দপ্তরে DDO-এর দায়িত্ব, ক্ষমতা ও আর্থিক দায়বদ্ধতা বুঝতে হলে দায়িত্ব অর্পণের বিধান এবং দায়িত্ব পালনের নিয়ম—দুটি বিষয়ই বিবেচনায় নেওয়া প্রয়োজন।
তবে একটি গুরুত্বপূর্ণ বিষয় হলো, কোনো কর্মকর্তা একটি অফিসের প্রধান হলেই তিনি সব পরিস্থিতিতে স্বয়ংক্রিয়ভাবে DDO হিসেবে সব আর্থিক ক্ষমতার অধিকারী হবেন—এমন সিদ্ধান্ত শুধু এই দুটি বিধির উল্লেখ থেকে টানা উচিত নয়। সংশ্লিষ্ট দপ্তরের প্রশাসনিক কাঠামো, ক্ষমতা অর্পণের আদেশ এবং প্রযোজ্য আর্থিক নির্দেশনাও যাচাই করা প্রয়োজন।
DDO কী এবং কেন এই দায়িত্ব গুরুত্বপূর্ণ?
DDO-এর পূর্ণরূপ Drawing and Disbursing Officer। বাংলায় একে আয়ন ও ব্যয়ন কর্মকর্তা বলা হয়। সাধারণভাবে সরকারি হিসাব থেকে অর্থ উত্তোলনের জন্য বিল প্রস্তুত বা দাখিল এবং অনুমোদিত ব্যয় পরিশোধের প্রক্রিয়ায় এ কর্মকর্তা দায়িত্ব পালন করেন।
সরকারি দপ্তরে বেতন-ভাতা, ভ্রমণ ব্যয়, দাপ্তরিক ব্যয় এবং অন্যান্য অনুমোদিত খরচের বিল প্রক্রিয়াকরণের সঙ্গে DDO-এর দায়িত্ব যুক্ত থাকতে পারে। তবে কোন ধরনের বিল দাখিল, অনুমোদন বা পরিশোধ করা যাবে, তা সংশ্লিষ্ট বিধি, আর্থিক ক্ষমতা এবং দপ্তরভিত্তিক আদেশের ওপর নির্ভর করে।
GFR-এর ১ম খণ্ডের সপ্তম পরিচ্ছেদ ও ১৩৮(৩) বিধির তাৎপর্য
সাধারণ আর্থিক বিধিমালা বা General Financial Rules (GFR) সরকারি অর্থ ব্যয়, আর্থিক নিয়ন্ত্রণ এবং দাপ্তরিক ব্যয়ের নিয়মকানুন নির্ধারণের অন্যতম গুরুত্বপূর্ণ দলিল। অর্থ বিভাগের সরকারি ওয়েবসাইটে GFR-এর প্রথম খণ্ডের সপ্তম পরিচ্ছেদে সরবরাহ ও সেবা এবং মেরামত ও রক্ষণাবেক্ষণসংক্রান্ত ব্যয়ের বিধান অন্তর্ভুক্ত রয়েছে।
উল্লেখিত ১৩৮(৩) বিধির প্রয়োগ ব্যাখ্যা করতে হলে বিধিটির মূল পাঠ এবং সংশ্লিষ্ট সংশোধনী যাচাই করা জরুরি। কারণ শুধু বিধির নম্বর উল্লেখ করে কোন পদমর্যাদার কর্মকর্তা DDO হতে পারবেন, কোন কর্তৃপক্ষ তাঁকে দায়িত্ব দিতে পারবেন কিংবা দায়িত্বের সুনির্দিষ্ট সীমা কতটুকু—এসব বিষয়ে চূড়ান্ত সিদ্ধান্ত দেওয়া নিরাপদ নয়।
ট্রেজারি রুলসের S.R. 66-এর সঙ্গে DDO-এর সম্পর্ক
বাংলাদেশ ট্রেজারি রুলস এবং এর অধীনে প্রণীত Subsidiary Rules (SR) সরকারি অর্থ গ্রহণ, সরকারি হিসাব থেকে অর্থ উত্তোলন, অর্থ পরিশোধ এবং সংশ্লিষ্ট আর্থিক কার্যক্রমের নিয়ম নির্ধারণে গুরুত্বপূর্ণ ভূমিকা পালন করে। অর্থ বিভাগের ওয়েবসাইটে ট্রেজারি রুলসের পূর্ণাঙ্গ সংকলন প্রকাশিত রয়েছে।
S.R. 66-এর নির্দিষ্ট বক্তব্য ও বর্তমান প্রযোজ্যতা মূল বিধি থেকে যাচাই করে উদ্ধৃত করা উচিত। এই বিধির নম্বরকে এককভাবে ধরে সব সরকারি অফিসের প্রধানকে স্বয়ংক্রিয়ভাবে DDO নিয়োগের সর্বজনীন ক্ষমতা দেওয়া হয়েছে—এমন দাবি করার আগে সংশ্লিষ্ট বিধির ভাষা ও ক্ষমতা অর্পণের অন্যান্য আদেশ মিলিয়ে দেখা প্রয়োজন।
DDO নিয়োগ বা দায়িত্ব অর্পণের ক্ষেত্রে কী কী বিষয় গুরুত্বপূর্ণ?
একটি সরকারি অফিসে আয়ন-ব্যয়ন কর্মকর্তার দায়িত্ব নির্ধারণের সময় সাধারণত কয়েকটি বিষয় বিবেচনা করা প্রয়োজন:
ক্ষমতাপ্রাপ্ত কর্তৃপক্ষ: সংশ্লিষ্ট অফিসে DDO নিয়োগ বা দায়িত্ব অর্পণের ক্ষমতা কোন কর্তৃপক্ষের রয়েছে।
লিখিত আদেশ: দায়িত্বপ্রাপ্ত কর্মকর্তার নাম, পদবি, অফিস এবং দায়িত্ব কার্যকর হওয়ার তারিখ আদেশে উল্লেখ রয়েছে কি না।
আর্থিক ক্ষমতার সীমা: সংশ্লিষ্ট কর্মকর্তা কোন খাতের বিল দাখিল বা পরিশোধের দায়িত্ব পালন করতে পারবেন।
হিসাবসংক্রান্ত অনুমোদন: সংশ্লিষ্ট হিসাবরক্ষণ অফিসে প্রয়োজনীয় নিবন্ধন, অনুমোদন বা DDO-সংক্রান্ত তথ্য হালনাগাদ করা হয়েছে কি না।
দায়বদ্ধতা: বিলের যথার্থতা, বরাদ্দের প্রাপ্যতা, প্রযোজ্য বিধি অনুসরণ এবং সরকারি অর্থের সঠিক ব্যবহারের ক্ষেত্রে দায়িত্বপ্রাপ্ত কর্মকর্তার কী কী কর্তব্য রয়েছে।
এসব বিষয় যাচাই করলে DDO-এর দায়িত্ব নিয়ে প্রশাসনিক জটিলতা ও আর্থিক অনিয়মের ঝুঁকি কমানো সম্ভব।
অফিসপ্রধান হলেই কি DDO হওয়া যায়?
এ প্রশ্নের উত্তর নির্ভর করে সংশ্লিষ্ট দপ্তরের কাঠামো ও প্রযোজ্য আদেশের ওপর। কোনো অফিসপ্রধানকে DDO হিসেবে দায়িত্ব দেওয়া হতে পারে; আবার কোনো প্রতিষ্ঠানে নির্দিষ্ট কর্মকর্তা বা পদধারীকে এ দায়িত্ব অর্পণ করা হতে পারে।
অতএব, অফিসপ্রধানের পদে অধিষ্ঠিত হওয়া এবং DDO হিসেবে আনুষ্ঠানিকভাবে দায়িত্বপ্রাপ্ত হওয়া—দুটি বিষয়কে এক করে দেখা উচিত নয়। সংশ্লিষ্ট নিয়োগ বা দায়িত্ব অর্পণের আদেশ, আর্থিক ক্ষমতা এবং হিসাবরক্ষণ অফিসের প্রযোজ্য নির্দেশনা যাচাই করাই সঠিক পদ্ধতি।
দায়িত্ব পালনে অনিয়ম হলে কী হতে পারে?
DDO-এর দায়িত্বে থাকা কোনো কর্মকর্তা বিধিবহির্ভূত বিল দাখিল, অনুমোদনবিহীন ব্যয়, ভুল হিসাব বা সরকারি অর্থের অনিয়মের সঙ্গে যুক্ত হলে প্রযোজ্য আইন ও বিধি অনুযায়ী তাঁর প্রশাসনিক, আর্থিক বা অন্য ধরনের দায় তৈরি হতে পারে। তবে প্রতিটি ঘটনায় দায় নির্ধারণ করতে সংশ্লিষ্ট কর্মকর্তার প্রকৃত দায়িত্ব, ক্ষমতা, ভূমিকা এবং প্রযোজ্য বিধান বিবেচনা করতে হবে।
শুধু DDO হিসেবে দায়িত্বে থাকার কারণে কোনো অনিয়মের সব দায় স্বয়ংক্রিয়ভাবে তাঁর ওপর বর্তাবে—এমন সিদ্ধান্তও যথাযথ নয়।
সরকারি কর্মচারীদের জন্য গুরুত্বপূর্ণ পরামর্শ
GFR-এর ১৩৮(৩) এবং বাংলাদেশ ট্রেজারি রুলসের S.R. 66-এর সঠিক প্রয়োগ জানতে অর্থ বিভাগের প্রকাশিত মূল বিধিমালা, সংশোধনী, সংশ্লিষ্ট দপ্তরের ক্ষমতা অর্পণের আদেশ এবং হিসাবরক্ষণ অফিসের নির্দেশনা মিলিয়ে দেখা প্রয়োজন।
মূল বিধির পূর্ণাঙ্গ পাঠ যাচাই না করে কোনো নির্দিষ্ট পদমর্যাদার কর্মকর্তাকে DDO নিয়োগের বাধ্যবাধকতা বা স্বয়ংক্রিয় ক্ষমতা সম্পর্কে চূড়ান্ত দাবি করা উচিত নয়।
সরকারি সূত্র: