জাতীয় পে স্কেল ২০২৬: ১ জুলাইয়ের পর নতুন চাকরিতে যোগদানকারীদের বেতন নির্ধারণ যেভাবে হবে, জানুন গ্রেডভিত্তিক নিয়ম ও iBAS++ পদ্ধতি
জাতীয় পে স্কেল ২০২৬ অনুযায়ী সরকারি চাকরিতে নতুন যোগদানকারীদের বেতন নির্ধারণ নিয়ে কর্মকর্তা-কর্মচারীদের মধ্যে আগ্রহ তৈরি হয়েছে। বিশেষ করে ২০২৬ সালের ১ জুলাই বা তার পরে যারা সরকারি চাকরিতে যোগদান করেছেন, তাঁদের মূল বেতন কীভাবে নির্ধারিত হবে, পুরোনো বেতন স্কেলের কোনো বেসিক বিবেচনায় নেওয়া হবে কি না, বার্ষিক ইনক্রিমেন্ট কখন প্রাপ্য হবে এবং iBAS++-এ কীভাবে পে-ফিক্সেশন সম্পন্ন করতে হবে—এসব বিষয়ে জানতে চাইছেন অনেকে।
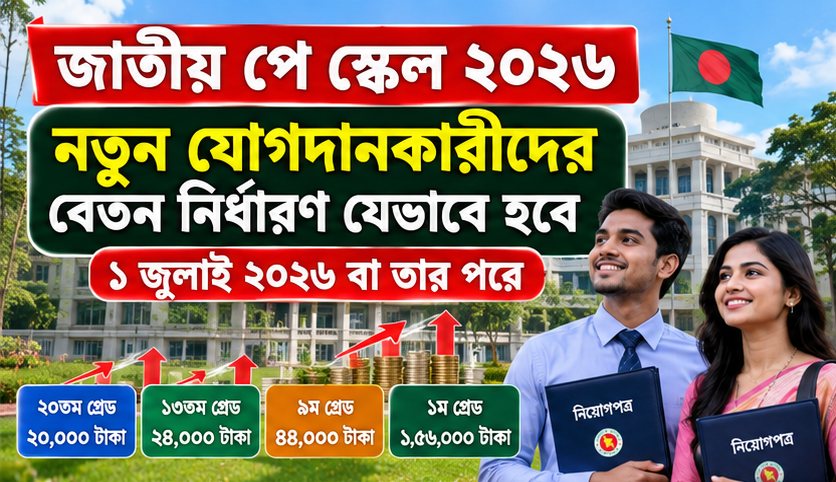
চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬ অনুযায়ী নতুন বেতন কাঠামো ১ জুলাই ২০২৬ থেকে কার্যকর হয়েছে। নতুন স্কেলে ২০টি গ্রেড বহাল রেখে গ্রেডভেদে প্রারম্ভিক মূল বেতন পুনর্নির্ধারণ করা হয়েছে। প্রকাশিত তথ্য অনুযায়ী, ২০তম গ্রেডে প্রারম্ভিক মূল বেতন ২০ হাজার টাকা এবং প্রথম গ্রেডে ১ লাখ ৫৬ হাজার টাকা নির্ধারণ করা হয়েছে। তবে নির্ধারিত বেতনের কিছু পদে পৃথক বিধান রয়েছে।
১ জুলাই বা তার পরে যোগদানকারীদের বেতন নির্ধারণে কী পরিবর্তন আসবে?
পুরোনো কর্মচারীদের বেতন নির্ধারণের ক্ষেত্রে ৩০ জুন ২০২৬ তারিখে তাঁদের প্রাপ্য মূল বেতন, সংশ্লিষ্ট গ্রেড এবং নতুন বেতনক্রমের নির্ধারিত বিধান গুরুত্বপূর্ণ। কিন্তু ১ জুলাই ২০২৬ বা তার পরে প্রথমবার সরকারি চাকরিতে যোগদানকারী ব্যক্তির ক্ষেত্রে ৩০ জুনের কোনো সরকারি চাকরির মূল বেতন সাধারণত ভিত্তি হিসেবে থাকার কথা নয়।
এ কারণে নতুন যোগদানকারীদের বেতন নির্ধারণের পদ্ধতি আগে থেকে কর্মরত কর্মচারীদের পে-ফিক্সেশনের মতো নয়।
নতুন যোগদানকারীর ক্ষেত্রে সাধারণত বিবেচনায় নিতে হবে—
- নিয়োগপত্রে উল্লেখ করা পদ ও গ্রেড;
- চাকরিতে যোগদানের কার্যকর তারিখ;
- সংশ্লিষ্ট গ্রেডের জাতীয় পে স্কেল ২০২৬-এর প্রারম্ভিক মূল বেতন;
- প্রযোজ্য বেতন ও ভাতাদি আদেশের বিধান;
- নিয়োগের ধরন এবং প্রয়োজনীয় দাপ্তরিক অনুমোদন।
তবে আগে থেকেই সরকারি চাকরিতে কর্মরত কোনো ব্যক্তি নতুন পদে যোগ দিলে তাঁর ক্ষেত্রে পূর্ববর্তী চাকরির বেতন সংরক্ষণ, পদোন্নতি, বদলি বা অন্য কোনো বিশেষ বিধান প্রযোজ্য কি না, তা আলাদাভাবে যাচাই করতে হবে।
গ্রেডভিত্তিক প্রারম্ভিক মূল বেতন কত?
নতুন বেতন কাঠামোয় সংশ্লিষ্ট গ্রেডের প্রারম্ভিক মূল বেতন অনুসারে নতুন যোগদানকারীর বেতন নির্ধারণ করা হবে। উদাহরণ হিসেবে কয়েকটি গ্রেডের প্রারম্ভিক বেতন নিচে দেওয়া হলো।
| গ্রেড | প্রারম্ভিক মূল বেতন |
|---|---|
| ২০তম গ্রেড | ২০,০০০ টাকা |
| ১৩তম গ্রেড | ২৪,০০০ টাকা |
| ৯ম গ্রেড | ৪৪,০০০ টাকা |
| ১ম গ্রেড | ১,৫৬,০০০ টাকা |
গুরুত্বপূর্ণ: এই তালিকাটি নির্বাচিত কয়েকটি গ্রেডের উদাহরণ। সংশ্লিষ্ট পদে প্রকৃত বেতন নির্ধারণের আগে সরকারি গেজেটের পূর্ণ বেতন সারণি ও পদের বিশেষ বিধান মিলিয়ে নেওয়া প্রয়োজন। নির্ধারিত বেতনের পদগুলোর ক্ষেত্রে সাধারণ প্রারম্ভিক বেতনভিত্তিক হিসাব সরাসরি প্রযোজ্য নাও হতে পারে।
নতুন যোগদানকারীর বেতন নির্ধারণের একটি উদাহরণ
ধরা যাক, একজন প্রার্থী ১৫ আগস্ট ২০২৬ তারিখে ২০তম গ্রেডের একটি সরকারি পদে প্রথমবার যোগদান করেছেন।
জাতীয় পে স্কেল ২০২৬-এর ওই গ্রেডের প্রারম্ভিক মূল বেতন ২০,০০০ টাকা ধরে তাঁর বেতন নির্ধারণ করা হলে হিসাবটি হবে—
| বিবরণ | পরিমাণ |
|---|---|
| যোগদানের তারিখ | ১৫ আগস্ট ২০২৬ |
| গ্রেড | ২০তম |
| প্রারম্ভিক মূল বেতন | ২০,০০০ টাকা |
| ৩০ জুন ২০২৬-এর পুরোনো মূল বেতন | প্রযোজ্য নয় |
| মূল বেতন নির্ধারণের ভিত্তি | প্রযোজ্য নতুন স্কেল ও আদেশ |
এখানে ২০,০০০ টাকা হলো মূল বেতনের উদাহরণ; এটি হাতে পাওয়া মোট বেতন নয়। বাড়িভাড়া, চিকিৎসা ভাতা, অন্যান্য প্রাপ্য ভাতা, কর্তন এবং চাকরিসংশ্লিষ্ট বিধান অনুযায়ী মোট বেতন ও হাতে পাওয়া অর্থের পরিমাণ ভিন্ন হবে।
একইভাবে, কেউ ৯ম গ্রেডে নতুন যোগদান করলে সংশ্লিষ্ট গ্রেডের প্রারম্ভিক মূল বেতন বিবেচনায় নিতে হবে। তবে তাঁর প্রকৃত বেতন নির্ধারণের সময় নিয়োগপত্র, যোগদানের তারিখ এবং গেজেটের বিধান অনুসরণ করতে হবে।
ধাপে ধাপে নতুন বেতন কার্যকর হওয়ার বিষয়টি কীভাবে বিবেচনা করতে হবে?
জাতীয় পে স্কেল ২০২৬-এর বেতন বৃদ্ধির বাস্তবায়ন ধাপে ধাপে নির্ধারণ করা হয়েছে। প্রকাশিত তথ্য অনুযায়ী, পর্যায়গুলো হলো—
| কার্যকর সময় | ৯ম ও তদূর্ধ্ব গ্রেড | ১০ম–২০তম গ্রেড |
|---|---|---|
| ১ জুলাই–৩১ ডিসেম্বর ২০২৬ | বর্ধিত বেতনের ৪০% | বর্ধিত বেতনের ৫০% |
| ১ জানুয়ারি–৩০ জুন ২০২৭ | বর্ধিত বেতনের ৭০% | বর্ধিত বেতনের ৭৫% |
| ১ জুলাই ২০২৭ থেকে | বর্ধিত বেতনের ১০০% | বর্ধিত বেতনের ১০০% |
এই হারগুলো নতুন বেতন কাঠামো বাস্তবায়নের পর্যায়ভিত্তিক হিসাব বোঝাতে দেওয়া হয়েছে।
তবে নতুন যোগদানকারীদের ক্ষেত্রে একটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ। আগে থেকে চাকরিতে থাকা কর্মচারীর ৩০ জুনের মূল বেতন ও নতুন স্কেলের নির্ধারিত বেতনের পার্থক্য থেকে যে অতিরিক্ত অংশ হিসাব করা হয়, প্রথমবার যোগদানকারী ব্যক্তির ক্ষেত্রে সেই পুরোনো বেসিক স্বয়ংক্রিয়ভাবে ধরে নেওয়া যায় না।
তাই নতুন যোগদানকারীর বেতন নির্ধারণে উল্লিখিত শতকরা হার কীভাবে প্রয়োগ হবে, তা সংশ্লিষ্ট আদেশের নির্দিষ্ট বিধান ও দপ্তরের অনুমোদিত পে-ফিক্সেশন পদ্ধতি অনুসারে নিশ্চিত করতে হবে। শুধু গ্রেডভিত্তিক শতকরা হার দেখে চূড়ান্ত বেতন হিসাব করা ঠিক হবে না।
১ জুলাই ২০২৬-এর ইনক্রিমেন্ট কি নতুন যোগদানকারীরা পাবেন?
এটি নতুন কর্মচারীদের অন্যতম গুরুত্বপূর্ণ প্রশ্ন।
যাঁরা ১ জুলাই ২০২৬ বা তার পরে প্রথমবার সরকারি চাকরিতে যোগদান করেছেন, তাঁরা ওই তারিখে পূর্ববর্তী চাকরির বার্ষিক ইনক্রিমেন্ট প্রাপ্য ছিলেন—এমনটি ধরে নেওয়া যাবে না। কারণ তাঁদের চাকরিতে যোগদানের তারিখই ১ জুলাই বা তার পরের।
তবে পরবর্তী বার্ষিক ইনক্রিমেন্ট কবে প্রাপ্য হবে, তা নির্ধারণের ক্ষেত্রে প্রযোজ্য চাকরিবিধি, ইনক্রিমেন্টের যোগ্যতা, সন্তোষজনক চাকরির শর্ত এবং সংশ্লিষ্ট বেতন আদেশ অনুসরণ করতে হবে।
অর্থাৎ, নতুন যোগদানকারী প্রত্যেক কর্মচারীর ইনক্রিমেন্টের তারিখ একই হবে—এমন সিদ্ধান্ত নেওয়া ঠিক নয়। ব্যক্তির যোগদানের তারিখ ও প্রযোজ্য বিধান যাচাই করে বিষয়টি নিশ্চিত করতে হবে।
iBAS++-এ নতুন যোগদানকারীর পে-ফিক্সেশন কীভাবে হবে?
জাতীয় পে স্কেল ২০২৬-এর বেতন নির্ধারণী কার্যক্রম সুষ্ঠুভাবে সম্পন্ন করতে iBAS++-এর Pay Fixation Sub-system-এ প্রয়োজনীয় তথ্য পাঠানো এবং সঠিকভাবে নথিভুক্ত করা গুরুত্বপূর্ণ।
মাধ্যমিক ও উচ্চশিক্ষা অধিদপ্তর ১ অক্টোবর ২০২৬ তারিখে এ-সংক্রান্ত পূর্ণাঙ্গ তথ্য প্রেরণের বিষয়ে নোটিশ প্রকাশ করেছে। https://dshe.gov.bd/pages/notices/
নতুন যোগদানকারীর ক্ষেত্রে সংশ্লিষ্ট দপ্তরের দায়িত্বপ্রাপ্ত কর্মকর্তা বা কর্মচারীকে সাধারণত নিচের বিষয়গুলো যাচাই করতে হবে।
প্রথম ধাপ: নিয়োগসংক্রান্ত তথ্য যাচাই
নিয়োগপত্র, যোগদানের আদেশ, কার্যকর যোগদানের তারিখ, পদবি এবং গ্রেডের তথ্য সঠিক থাকতে হবে।
দ্বিতীয় ধাপ: প্রযোজ্য বেতনক্রম নির্বাচন
কর্মচারী কোন গ্রেডে যোগদান করেছেন এবং ওই গ্রেডের প্রারম্ভিক মূল বেতন কত, তা সরকারি বেতন সারণির সঙ্গে মিলিয়ে নিতে হবে।
তৃতীয় ধাপ: প্রয়োজনীয় তথ্য এন্ট্রি
iBAS++-এর নির্ধারিত ফরমে প্রযোজ্য তথ্য দিতে হবে। নতুন যোগদানকারীর ক্ষেত্রে পুরোনো বেসিক প্রযোজ্য না হলে অনুমান করে কোনো অঙ্ক বসানো যাবে না। সিস্টেমের নির্দেশনা অনুযায়ী প্রয়োজনীয় তথ্য দিতে হবে।
চতুর্থ ধাপ: তথ্য যাচাই ও দাখিল
দাখিলের আগে নাম, পদবি, গ্রেড, যোগদানের তারিখ এবং বেতনসংক্রান্ত তথ্য পুনরায় যাচাই করতে হবে। কোনো তথ্যের সঙ্গে নিয়োগপত্র বা দাপ্তরিক নথির অমিল থাকলে সংশ্লিষ্ট প্রশাসনিক শাখা বা বেতন-দায়িত্বপ্রাপ্ত কর্মকর্তার মাধ্যমে তা সংশোধন করতে হবে।
পঞ্চম ধাপ: অনুমোদন ও চূড়ান্ত বেতন নির্ধারণ
অনলাইনে তথ্য দেওয়া মানেই পে-ফিক্সেশন চূড়ান্ত হয়ে যাওয়া নয়। সংশ্লিষ্ট দপ্তরের নির্ধারিত যাচাই, অনুমোদন এবং প্রয়োজনীয় হিসাবরক্ষণ প্রক্রিয়া সম্পন্ন হওয়ার পর বেতন নির্ধারণের ফল নিশ্চিত করতে হবে।
নতুন যোগদানকারীদের যেসব ভুল এড়িয়ে চলা উচিত
জাতীয় পে স্কেল ২০২৬ অনুযায়ী বেতন নির্ধারণের সময় কয়েকটি বিষয়ে সতর্ক থাকা প্রয়োজন।
১. পুরোনো বেসিক ধরে নেওয়া: ৩০ জুনে চাকরিতে বহাল না থাকলে অন্য কোনো প্রযোজ্য বিধান ছাড়া পুরোনো মূল বেতন ধরে হিসাব করা ঠিক নয়।
২. মূল বেতন ও মোট বেতন এক মনে করা: মূল বেতন এবং ভাতাসহ মোট বেতন এক বিষয় নয়।
৩. ইনক্রিমেন্টের তারিখ অনুমান করা: যোগদানের তারিখ ও প্রযোজ্য চাকরিবিধি যাচাই ছাড়া ইনক্রিমেন্টের তারিখ চূড়ান্ত করা উচিত নয়।
৪. পর্যায়ভিত্তিক বেতন বৃদ্ধির হার ভুলভাবে প্রয়োগ করা: নতুন যোগদানকারীর ক্ষেত্রে কোন ভিত্তিতে বর্ধিত বেতন গণনা হবে, তা সংশ্লিষ্ট আদেশের বিধান অনুযায়ী নিশ্চিত করতে হবে।
৫. অনুমোদন ছাড়া অনলাইন হিসাবকে চূড়ান্ত ধরা: ক্যালকুলেটর বা অনলাইন হিসাব সহায়ক হতে পারে, কিন্তু দাপ্তরিকভাবে অনুমোদিত বেতন নির্ধারণের বিকল্প নয়।
নতুন যোগদানকারীদের জন্য করণীয়
যাঁরা ১ জুলাই ২০২৬ বা তার পরে সরকারি চাকরিতে যোগদান করেছেন, তাঁদের উচিত প্রথমে নিয়োগপত্র ও যোগদানের আদেশ অনুযায়ী পদ, গ্রেড এবং কার্যকর যোগদানের তারিখ নিশ্চিত করা। এরপর সংশ্লিষ্ট গ্রেডের প্রারম্ভিক মূল বেতন সরকারি গেজেটের সঙ্গে মিলিয়ে দেখতে হবে।
এরপর দপ্তরের বেতন শাখা বা iBAS++-এর দায়িত্বপ্রাপ্ত কর্মকর্তার মাধ্যমে পে-ফিক্সেশন সম্পন্ন করতে হবে। কোনো তথ্যগত সমস্যা দেখা দিলে নিজে অনুমানভিত্তিক সংশোধন না করে সংশ্লিষ্ট কর্তৃপক্ষের সহায়তা নেওয়া প্রয়োজন।
শেষ কথা
জাতীয় পে স্কেল ২০২৬ অনুযায়ী ১ জুলাই বা তার পরে প্রথমবার সরকারি চাকরিতে যোগদানকারীদের বেতন নির্ধারণের মূল ভিত্তি হলো সংশ্লিষ্ট গ্রেডের প্রযোজ্য নতুন বেতনক্রম, নিয়োগের শর্ত এবং চাকরিতে যোগদানের কার্যকর তারিখ। তাঁদের ক্ষেত্রে ৩০ জুনের পুরোনো মূল বেতন সাধারণত ভিত্তি হিসেবে থাকবে না। তবে পূর্ববর্তী সরকারি চাকরি, বেতন সংরক্ষণ বা বিশেষ কোনো বিধান প্রযোজ্য হলে হিসাবের পদ্ধতি ভিন্ন হতে পারে।
সবচেয়ে গুরুত্বপূর্ণ হলো, প্রারম্ভিক মূল বেতন, পর্যায়ভিত্তিক বেতন বাস্তবায়ন এবং ইনক্রিমেন্ট—এই তিনটি বিষয়কে আলাদাভাবে বিবেচনা করা। চূড়ান্ত বেতন নির্ধারণের জন্য সরকারি গেজেট ও iBAS++-এর অনুমোদিত প্রক্রিয়া অনুসরণ করাই হবে সঠিক পদ্ধতি।
পে ফিক্সেশন ২০২৬: সহকারী শিক্ষকের বেতন নির্ধারণী বিবরণী বিশ্লেষণ, পুরোনো ও নতুন মূল বেতনের হিসাব