আয়কর হিসাব ক্যালকুলেশন ফরম ২০২৬: প্রতি মাসে বেতন হতে কত টাকা আয়কর কাটবেন জেনে নিন
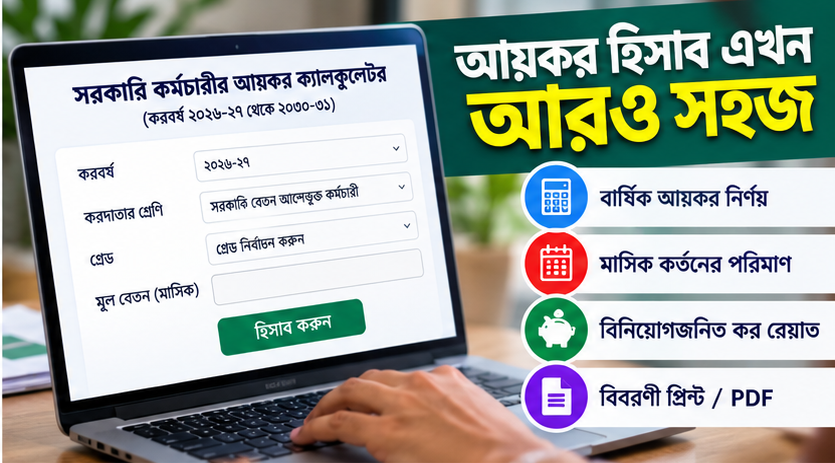
সরকারি কর্মচারীদের বার্ষিক আয়কর নির্ধারণ, করমুক্ত আয়সীমা, বিনিয়োগজনিত কর রেয়াত এবং বেতন থেকে প্রতি মাসে কত টাকা আয়কর কর্তন করা প্রয়োজন—এসব হিসাব সহজ করতে তৈরি করা হয়েছে একটি বিশেষ সরকারি কর্মচারীর আয়কর ক্যালকুলেটর। এতে করবর্ষ ২০২৬–২৭ থেকে ২০৩০–৩১ পর্যন্ত বিভিন্ন করবর্ষ নির্বাচন করে আয়কর হিসাবের সুবিধা রাখা হয়েছে। কর্মচারীর গ্রেড, মূল বেতন, উৎসব ভাতা, অন্যান্য আয়, বিনিয়োগ ও ইতিমধ্যে পরিশোধিত করের তথ্য দিলে ক্যালকুলেটরটি সম্ভাব্য বার্ষিক কর এবং অবশিষ্ট মাসগুলোতে মাসিক কর্তনের পরিমাণ দেখায়।
আপলোড করা ক্যালকুলেটরটির কোড বিশ্লেষণে দেখা যায়, এতে সরকারি বেতন আদেশভুক্ত কর্মচারী ও অন্যান্য চাকরিজীবীর জন্য পৃথক হিসাবপদ্ধতি, ২০টি বেতন গ্রেড, একাধিক করদাতা শ্রেণি, বিনিয়োগজনিত কর রেয়াত এবং হিসাবের বিবরণী প্রিন্ট বা PDF হিসেবে সংরক্ষণের ব্যবস্থা রয়েছে। তবে গুরুত্বপূর্ণ বিষয় হলো, ক্যালকুলেটরে দেওয়া করমুক্ত আয়সীমা, করহার, বেতনস্কেল ও ভাতার অনুমিত মানগুলোকে যাচাই করা সরকারি সিদ্ধান্তের সমতুল্য ধরে নেওয়া যাবে না। চূড়ান্ত হিসাবের আগে প্রযোজ্য আইন, অর্থ আইন, জাতীয় রাজস্ব বোর্ডের নির্দেশনা এবং সংশ্লিষ্ট সরকারি প্রজ্ঞাপনের সঙ্গে তথ্যগুলো মিলিয়ে নেওয়া জরুরি।
ক্যালকুলেটরে যেসব সুবিধা রয়েছে
উৎস: আপলোড করা আয়কর ক্যালকুলেটরের কার্যপ্রণালি ও কোড বিশ্লেষণ।
বার্ষিক আয়কর নির্ণয়
মূল বেতন, উৎসব ভাতা, বোনাস এবং অন্যান্য করযোগ্য আয় বিবেচনায় সম্ভাব্য বার্ষিক কর হিসাব।
মাসিক বেতন থেকে কর কর্তন
ইতিমধ্যে কর্তিত কর ও অবশিষ্ট মাসের সংখ্যা বিবেচনায় সম্ভাব্য মাসিক কর্তন নির্ধারণ।
বিনিয়োগজনিত কর রেয়াত
জিপিএফ, কল্যাণ তহবিল, ডিপিএস, সঞ্চয়পত্র, জীবনবিমা ও অন্যান্য অনুমোদিত বিনিয়োগের তথ্য যুক্ত করার ব্যবস্থা।
আয়কর বিবরণী প্রিন্ট ও PDF
কর্মচারীর পরিচিতি, আয়, করের ধাপ, রেয়াত এবং মাসিক কর্তনের হিসাবসহ বিবরণী তৈরি করা যায়।
করবর্ষভিত্তিক করমুক্ত আয়সীমা: ক্যালকুলেটরে কী দেখানো হয়েছে?
ক্যালকুলেটরের কোডে সাধারণ করদাতার জন্য নিচের সীমাগুলো নির্ধারণ করা হয়েছে। এগুলো ক্যালকুলেটরে ব্যবহৃত মান, স্বতন্ত্রভাবে যাচাই করা সরকারি সিদ্ধান্তের তালিকা নয়।
| করবর্ষ | ক্যালকুলেটরে দেখানো করমুক্ত আয়সীমা |
|---|---|
| ২০২৬–২৭ | ৪,০০,০০০ টাকা |
| ২০২৭–২৮ | ৪,০০,০০০ টাকা |
| ২০২৮–২৯ | ৪,৫০,০০০ টাকা |
| ২০২৯–৩০ | ৪,৫০,০০০ টাকা |
| ২০৩০–৩১ | ৫,০০,০০০ টাকা |
এখানে একটি গুরুত্বপূর্ণ সতর্কতা রয়েছে। জাতীয় রাজস্ব বোর্ডের সরকারি ওয়েবসাইটে ২০২৬–২৭ করবর্ষের আয়কর নির্দেশিকা প্রকাশিত হয়েছে। ফলে ক্যালকুলেটরের প্রতিটি করবর্ষের সীমা ও করহার ওই নির্দেশিকা এবং সংশ্লিষ্ট অর্থ আইনের সঙ্গে মিলিয়ে দেখা প্রয়োজন।
সরকারি কর্মচারী ও অন্যান্য চাকরিজীবীর আয়কর কি একইভাবে হিসাব হবে?
ক্যালকুলেটরটিতে দুই ধরনের চাকরির জন্য আলাদা হিসাবপদ্ধতি রাখা হয়েছে।
১. সরকারি বেতন আদেশভুক্ত কর্মচারী
ক্যালকুলেটরের নিয়ম অনুযায়ী, সরকারি বেতন আদেশভুক্ত কর্মচারীদের ক্ষেত্রে মূল বেতন, উৎসব ভাতা ও অন্যান্য করযোগ্য বোনাসকে করযোগ্য বেতন আয়ের অংশ হিসেবে ধরা হয়। বাড়িভাড়া, চিকিৎসা, শিক্ষা সহায়ক, যাতায়াত, টিফিন, মোবাইল ও নববর্ষ ভাতাকে এতে করমুক্ত হিসেবে বিবেচনা করা হয়েছে।
তবে এই শ্রেণিবিন্যাস ক্যালকুলেটরের নিজস্ব হিসাব-অনুমানের অংশ। প্রত্যেক ভাতার কর-অব্যাহতি সংশ্লিষ্ট আইন, প্রজ্ঞাপন ও প্রযোজ্য শর্ত অনুযায়ী যাচাই করতে হবে।
২. অন্যান্য চাকরিজীবী
অন্যান্য চাকরিজীবীদের জন্য ক্যালকুলেটরে বেতন ও ভাতার হিসাব একত্রে করযোগ্য আয়ের মধ্যে অন্তর্ভুক্ত করা হয়েছে। পাশাপাশি মোট বেতন আয়ের এক-তৃতীয়াংশ অথবা সর্বোচ্চ ৫ লাখ টাকা—যেটি কম—অব্যাহতির একটি অনুমিত ব্যবস্থা রাখা হয়েছে।
এটিকেও সব চাকরিজীবীর জন্য প্রযোজ্য চূড়ান্ত বিধান ধরে নেওয়া ঠিক হবে না। সংশ্লিষ্ট করদাতার চাকরির ধরন ও প্রযোজ্য আইনি বিধান অনুসারে হিসাব করতে হবে।
আয়কর হিসাব করতে যেসব তথ্য প্রয়োজন
সঠিক হিসাব পেতে ক্যালকুলেটরে নিম্নলিখিত তথ্যগুলো দিতে হয়:
করবর্ষ ও করদাতার শ্রেণি।
জাতীয় বেতনস্কেলের গ্রেড এবং বর্তমান মাসিক মূল বেতন।
বছরের দ্বিতীয় ছয় মাসে মূল বেতন পরিবর্তন হলে সেই তথ্য।
উৎসব ভাতা, বোনাস ও অন্যান্য করযোগ্য প্রাপ্তি।
বাড়িভাড়া, চিকিৎসা, শিক্ষা সহায়ক ও অন্যান্য ভাতার তথ্য।
বাড়ি বা দোকান ভাড়া, ব্যাংক সুদ, সঞ্চয়পত্রের মুনাফা, ব্যবসা কিংবা অন্যান্য উৎসের করযোগ্য আয়।
জিপিএফ, ডিপিএস, সঞ্চয়পত্র, জীবনবিমা ও অনুমোদিত অন্যান্য বিনিয়োগ।
অন্য উৎসে কর্তিত কর এবং চলতি বছরে বেতন থেকে ইতিমধ্যে কর্তিত আয়কর।
বছরের অবশিষ্ট বেতন-মাসের সংখ্যা।
তথ্যগুলো যথাসম্ভব নির্ভুলভাবে দিলে সম্ভাব্য করদায় এবং অবশিষ্ট কর কত মাসে ভাগ করে কর্তন করা যেতে পারে, তা বোঝা সহজ হয়।
বিনিয়োগের বিপরীতে কর রেয়াত: কীভাবে হিসাব করে?
ক্যালকুলেটরে কর রেয়াতের জন্য তিনটি সীমার মধ্যে সর্বনিম্ন অঙ্কটি বিবেচনা করা হয়েছে:
1. মোট আয়ের ৩ শতাংশ।
2. অনুমোদিত বিনিয়োগের ১০ শতাংশ।
3. সর্বোচ্চ ৭ লাখ ৫০ হাজার টাকা।
এর পাশাপাশি রেয়াতের পরিমাণ গণনাকৃত করের বেশি হতে পারবে না—এমন শর্তও কোডে রয়েছে। ডিপিএস ও সঞ্চয়পত্রের বিনিয়োগ গণনায় যথাক্রমে বার্ষিক ১ লাখ ২০ হাজার ও ৫ লাখ টাকার সীমা রাখা হয়েছে।
মনে রাখতে হবে: সব ধরনের সঞ্চয়, বিনিয়োগ বা দান স্বয়ংক্রিয়ভাবে কর রেয়াতের যোগ্য নয়। বিনিয়োগের ধরন, অনুমোদন এবং প্রযোজ্য সীমা সরকারি নির্দেশিকা অনুযায়ী নিশ্চিত করতে হবে।
ক্যালকুলেটরের করহার ও ন্যূনতম কর নিয়ে সতর্কতা
ক্যালকুলেটরের কোডে করমুক্ত সীমার পর প্রথম ৩ লাখ টাকায় ১০ শতাংশ, পরবর্তী ৪ লাখে ১৫ শতাংশ, পরবর্তী ৫ লাখে ২০ শতাংশ, পরবর্তী ২০ লাখে ২৫ শতাংশ এবং অবশিষ্ট আয়ের নির্দিষ্ট অংশে ৩০ শতাংশ করের কাঠামো দেখানো হয়েছে। ২০২৮–২৯ করবর্ষ থেকে ৩৫ শতাংশের একটি অতিরিক্ত স্তরও রাখা হয়েছে।
এ ছাড়া সাধারণ করদাতার জন্য ন্যূনতম কর ৫ হাজার টাকা এবং নতুন করদাতার জন্য ১ হাজার টাকা ইনপুট-নির্ভর নিয়ম রয়েছে। কিন্তু এসব হার, সীমা ও শ্রেণিবিন্যাসকে সব করবর্ষে একইভাবে কার্যকর ধরে নেওয়ার আগে সরকারি বিধানের সঙ্গে যাচাই করা জরুরি।
মাসিক বেতন থেকে কত টাকা আয়কর কাটতে হবে?
ক্যালকুলেটরটি প্রথমে সম্ভাব্য বার্ষিক কর নির্ধারণ করে। এরপর বিনিয়োগজনিত রেয়াত, অন্য উৎসে পরিশোধিত কর এবং চলতি বছরে বেতন থেকে ইতিমধ্যে কর্তিত কর বাদ দিয়ে অবশিষ্ট কর হিসাব করে। সেই অঙ্ককে অবশিষ্ট বেতন-মাস দিয়ে ভাগ করে সম্ভাব্য মাসিক কর্তন দেখায়।
তবে এটি একটি আনুমানিক হিসাব। বেতন পরিবর্তন, পদোন্নতি, বকেয়া বেতন, নতুন বেতনস্কেল কার্যকর হওয়া, উৎসব ভাতার পরিবর্তন কিংবা করসংক্রান্ত নতুন নির্দেশনার কারণে প্রকৃত করদায় বদলাতে পারে। তাই ক্যালকুলেটরের ফলাফলকে সরাসরি চূড়ান্ত কর্তন আদেশ হিসেবে ব্যবহার করা উচিত নয়।
হিসাবের বিবরণী PDF হিসেবে সংরক্ষণ
ক্যালকুলেটরে ‘বিবরণী প্রিন্ট / PDF করুন’ অপশন রয়েছে। এটি ব্যবহার করে হিসাবের বিবরণী প্রিন্ট করা অথবা ব্রাউজারের প্রিন্ট ডায়ালগ থেকে PDF হিসেবে সংরক্ষণ করা যায়।
কর্মচারী নিজের হিসাব যাচাই, সম্ভাব্য মাসিক কর্তন বোঝা এবং প্রয়োজনীয় তথ্য প্রস্তুত করার কাজে এটি ব্যবহার করতে পারেন। তবে দাপ্তরিক প্রয়োজনে জমা দেওয়ার আগে হিসাবটি সংশ্লিষ্ট আহরণ ও ব্যয়ন কর্মকর্তা (DDO), হিসাবরক্ষণ কার্যালয় অথবা প্রযোজ্য কর্তৃপক্ষের মাধ্যমে যাচাই করিয়ে নেওয়া প্রয়োজন।
শেষ কথা
সরকারি কর্মচারীদের আয়কর নির্ধারণে শুধু মূল বেতন জানলেই যথেষ্ট নয়। উৎসব ভাতা, অন্যান্য করযোগ্য আয়, বিনিয়োগ, কর রেয়াত এবং ইতিমধ্যে পরিশোধিত কর—সবকিছু বিবেচনায় নিতে হয়। এ ধরনের ক্যালকুলেটর সম্ভাব্য করদায় সম্পর্কে আগাম ধারণা দিতে পারে এবং হিসাবের কাজ সহজ করতে পারে।
তবে ক্যালকুলেটরের ফলাফল সরকারি আয়কর নির্ধারণী আদেশ নয়। করবর্ষভিত্তিক করমুক্ত আয়সীমা, করহার, ভাতার অব্যাহতি এবং বিনিয়োগজনিত রেয়াতের চূড়ান্ত সিদ্ধান্তের জন্য জাতীয় রাজস্ব বোর্ডের সর্বশেষ নির্দেশিকা ও প্রযোজ্য আইন অনুসরণ করতে হবে।
সরকারি তথ্য যাচাইয়ের জন্য জাতীয় রাজস্ব বোর্ডের আয়কর নির্দেশিকা ও প্রকাশনা এবং অর্থ আইনসমূহ দেখা যেতে পারে।