পে ফিক্সেশন করলেই কি ২০২৬ সালের ইনক্রিমেন্ট বাদ যাবে? গেজেটে যা বলা হয়েছে
জাতীয় বেতন স্কেল-২০২৬ কার্যকর হওয়ার পর সরকারি কর্মকর্তা-কর্মচারীদের মধ্যে সবচেয়ে বেশি আলোচিত বিষয়গুলোর একটি হলো—নতুন পে স্কেলে পে-ফিক্সেশন করার পর চলতি বছরের বার্ষিক ইনক্রিমেন্ট যোগ হবে কি না। বিশেষ করে ১ জুলাই ২০২৬ তারিখ থেকে নতুন বেতন কাঠামো কার্যকর হওয়ায় অনেকের মধ্যেই এ নিয়ে বিভ্রান্তি তৈরি হয়েছে।
তবে প্রকাশিত ‘চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬’-এর বেতন নির্ধারণ ও বার্ষিক বেতনবৃদ্ধি সংক্রান্ত বিধান বিশ্লেষণ করলে বিষয়টি বেশ স্পষ্ট হয়। গেজেটের সংশ্লিষ্ট অংশে পে-ফিক্সেশনের পর ১ জুলাই ২০২৬ তারিখে একটি বার্ষিক বেতনবৃদ্ধি প্রাপ্য হওয়ার কথা সরাসরি উল্লেখ করা হয়েছে।
পে-ফিক্সেশনের পরই ইনক্রিমেন্ট—গেজেটে কী বলা হয়েছে?
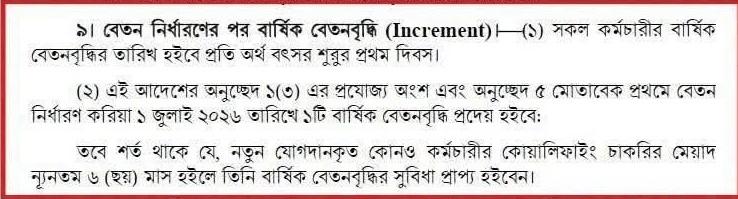
গেজেটের অনুচ্ছেদ ৯ ‘বেতন নির্ধারণের পর বার্ষিক বেতনবৃদ্ধি (Increment)’-এ প্রথমেই বলা হয়েছে, সকল কর্মচারীর বার্ষিক বেতনবৃদ্ধির তারিখ হবে প্রতি অর্থবছরের প্রথম দিন।
বাংলাদেশে অর্থবছরের প্রথম দিন হলো ১ জুলাই। ফলে নতুন পে স্কেল কার্যকর হওয়ার তারিখ এবং বার্ষিক ইনক্রিমেন্টের তারিখ একই দিনে পড়েছে।
এরপর একই অনুচ্ছেদের উপ-অনুচ্ছেদে বলা হয়েছে, আদেশের সংশ্লিষ্ট বিধান অনুযায়ী প্রথমে বেতন নির্ধারণ করে ১ জুলাই ২০২৬ তারিখে ১টি বার্ষিক বেতনবৃদ্ধি প্রাপ্য হবে।
অর্থাৎ গেজেটের ধারাবাহিকতা দাঁড়াচ্ছে—
নতুন পে স্কেলে বেতন নির্ধারণ → পে ফিক্সেশন → ১ জুলাই ২০২৬ তারিখে ১টি বার্ষিক ইনক্রিমেন্ট।
এ কারণে শুধু পে-ফিক্সেশন সম্পন্ন হয়েছে বলেই ২০২৬ সালের ইনক্রিমেন্ট বাতিল হয়ে যাবে—এমন ব্যাখ্যার সঙ্গে গেজেটের উল্লিখিত বিধানের সরাসরি মিল পাওয়া যায় না।
পে ফিক্সেশন ও ইনক্রিমেন্ট—দুটো কি একই বিষয়?
না। দুটির উদ্দেশ্য আলাদা।
পে ফিক্সেশন হলো নতুন বেতন স্কেলে একজন কর্মচারীর মূল বেতন নির্ধারণের প্রক্রিয়া। অর্থাৎ পুরোনো স্কেলে তিনি যে বেতন পাচ্ছেন, চাকরির মেয়াদ, বর্তমান বেতন, গ্রেড এবং প্রযোজ্য বিধান বিবেচনা করে নতুন জাতীয় বেতন স্কেলে তার বেতন কোথায় নির্ধারিত হবে—সেটি ফিক্সেশনের মাধ্যমে নির্ধারিত হবে।
অন্যদিকে বার্ষিক ইনক্রিমেন্ট হলো নির্ধারিত তারিখে প্রাপ্য হলে মূল বেতনের নিয়মিত বার্ষিক বৃদ্ধি।
তাই—
পে ফিক্সেশন হলো নতুন স্কেলে বেতন নির্ধারণের প্রক্রিয়া; আর ইনক্রিমেন্ট হলো নির্ধারিত সময়ে সেই বেতনের ওপর প্রযোজ্য বার্ষিক বেতনবৃদ্ধি।
গেজেটের অনুচ্ছেদ ৯-এর ভাষা থেকে বোঝা যায়, ২০২৬ সালের বিশেষ পরিস্থিতিতে প্রথমে নতুন স্কেলে বেতন নির্ধারণ করার পর ১ জুলাই ২০২৬ তারিখের বার্ষিক বেতনবৃদ্ধির বিষয়টি কার্যকর হবে।
১ জুলাই ২০২৬ কেন এত গুরুত্বপূর্ণ?
নতুন জাতীয় বেতন স্কেল-২০২৬ কার্যকর হয়েছে ১ জুলাই ২০২৬ থেকে। একই তারিখ অর্থবছরের প্রথম দিন এবং নতুন বিধান অনুযায়ী বার্ষিক বেতনবৃদ্ধির নির্ধারিত তারিখ।
ফলে ২০২৬ সালের জন্য একটি বিশেষ পরিস্থিতি তৈরি হয়েছে।
সাধারণ সময়ে একজন কর্মচারীর বেতন নির্ধারণের পর নির্ধারিত বার্ষিক তারিখে ইনক্রিমেন্ট যুক্ত হয়। কিন্তু এবার নতুন পে স্কেল কার্যকর হওয়ার কারণে ১ জুলাই ২০২৬ তারিখে নতুন স্কেলে বেতন নির্ধারণ এবং ওই তারিখের বার্ষিক বেতনবৃদ্ধি—দুই বিষয়ই বিবেচনায় এসেছে।
গেজেটের সংশ্লিষ্ট বিধান তাই পে ফিক্সেশন ও ২০২৬ সালের ইনক্রিমেন্টের সম্পর্কটি আলাদাভাবে পরিষ্কার করেছে।
নতুন পে স্কেলে কর্মরত পুরোনো কর্মচারীদের ক্ষেত্রে কী হবে?
যেসব কর্মকর্তা-কর্মচারী ইতোমধ্যে সরকারি চাকরিতে কর্মরত ছিলেন এবং ১ জুলাই ২০২৬ তারিখে নতুন পে স্কেল কার্যকর হয়েছে, তাদের ক্ষেত্রে প্রথম কাজ হবে নতুন বেতন স্কেলে বেতন পুনর্নির্ধারণ বা পে ফিক্সেশন করা।
এরপর গেজেটের অনুচ্ছেদ ৯ অনুযায়ী ১ জুলাই ২০২৬ তারিখের একটি বার্ষিক বেতনবৃদ্ধি প্রাপ্য হওয়ার বিধান রয়েছে।
অর্থাৎ কোনো কর্মচারী যদি ভাবেন—
“আমি তো পে ফিক্সেশন করে ফেলেছি, তাই এবার আর ইনক্রিমেন্ট পাব না”
—তাহলে শুধু পে ফিক্সেশন সম্পন্ন হওয়ার কারণে এমন সিদ্ধান্তে পৌঁছানো ঠিক হবে না।
বরং দেখতে হবে পে ফিক্সেশনের চূড়ান্ত হিসাবের মধ্যে ১ জুলাই ২০২৬-এর প্রাপ্য বার্ষিক বেতনবৃদ্ধি কীভাবে প্রতিফলিত হয়েছে।
এখানে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো একই ইনক্রিমেন্ট যেন দুইবার হিসাব না হয়।
নতুন যোগদানকারীদের জন্য রয়েছে ৬ মাসের শর্ত
গেজেটের অনুচ্ছেদ ৯-এ নতুন যোগদানকারী কর্মচারীদের জন্য একটি গুরুত্বপূর্ণ শর্ত রাখা হয়েছে।
সেখানে বলা হয়েছে, নতুন যোগদানকৃত কোনো কর্মচারীর কোয়ালিফাইং চাকরির মেয়াদ ন্যূনতম ৬ মাস হলে তিনি বার্ষিক বেতনবৃদ্ধির সুবিধা প্রাপ্য হবেন।
অর্থাৎ নতুন নিয়োগপ্রাপ্ত সবার ক্ষেত্রে শুধু ১ জুলাই এলেই ইনক্রিমেন্ট প্রযোজ্য হবে—এমন নয়।
এক্ষেত্রে দেখতে হবে সংশ্লিষ্ট কর্মচারীর qualifying service বা যোগ্য চাকরির মেয়াদ কমপক্ষে ছয় মাস হয়েছে কি না।
তাই পুরোনো কর্মরত কর্মচারী এবং নতুন যোগদানকারী কর্মচারীর ইনক্রিমেন্টের হিসাব একভাবে দেখলে ভুল হওয়ার সম্ভাবনা রয়েছে।
একটি সহজ উদাহরণ
ধরা যাক, একজন কর্মচারী ৩০ জুন ২০২৬ পর্যন্ত পুরোনো জাতীয় বেতন স্কেলে বেতন পাচ্ছেন।
১ জুলাই ২০২৬ থেকে নতুন পে স্কেল কার্যকর হলো।
তার ক্ষেত্রে প্রক্রিয়াটি হবে—
ধাপ-১: নতুন জাতীয় বেতন স্কেল অনুযায়ী বেতন নির্ধারণ।
ধাপ-২: পে ফিক্সেশনের মাধ্যমে নতুন মূল বেতন নির্ধারণ।
ধাপ-৩: গেজেটের অনুচ্ছেদ ৯ অনুযায়ী ১ জুলাই ২০২৬ তারিখের বার্ষিক বেতনবৃদ্ধি বিবেচনা।
ধাপ-৪: সংশ্লিষ্ট বেতন ও ভাতার হিসাব নতুন নির্ধারিত মূল বেতনের ভিত্তিতে কার্যকর করা।
তবে বাস্তবে কত টাকা ইনক্রিমেন্ট যুক্ত হবে, সেটি সংশ্লিষ্ট গ্রেডের স্কেল ও পে-ফিক্সেশনের নির্ধারিত সূত্র অনুসারে হিসাব করতে হবে।
সবচেয়ে বড় বিভ্রান্তি কোথায়?
অনেকেই মনে করছেন, “পে ফিক্সেশন মানেই নতুন বেতন চূড়ান্ত; এরপর আবার ইনক্রিমেন্ট দেওয়ার সুযোগ নেই।”
কিন্তু গেজেটের অনুচ্ছেদ ৯-এর বক্তব্য এই ধারণাকে সরলভাবে সমর্থন করে না। কারণ সেখানে প্রথমে বেতন নির্ধারণ এবং এরপর ১ জুলাই ২০২৬ তারিখে একটি বার্ষিক বেতনবৃদ্ধির কথা উল্লেখ করা হয়েছে।
অর্থাৎ পে ফিক্সেশন এবং ইনক্রিমেন্টকে একই বিষয় হিসেবে দেখলে ভুল ব্যাখ্যা তৈরি হতে পারে।
তবে পে ফিক্সেশন সফটওয়্যার বা IBAS++-এ কীভাবে এই বিধান বাস্তবায়ন করা হবে, সেটি সংশ্লিষ্ট বাস্তবায়ন নির্দেশনা ও সিস্টেমের ফর্মুলার মাধ্যমে চূড়ান্তভাবে প্রতিফলিত হবে।
২০২৭ সাল থেকে ইনক্রিমেন্টের নিয়ম কী?
গেজেটের সাধারণ বিধান অনুযায়ী সকল কর্মচারীর বার্ষিক বেতনবৃদ্ধির তারিখ প্রতি অর্থবছরের প্রথম দিন, অর্থাৎ ১ জুলাই।
ফলে ২০২৬ সালের বিশেষ পে-ফিক্সেশনের বিষয়টি একবার সম্পন্ন হওয়ার পর পরবর্তী বছরগুলোতে কর্মচারীর প্রাপ্যতা অনুযায়ী প্রতি ১ জুলাই বার্ষিক বেতনবৃদ্ধি দেওয়ার কাঠামো কার্যকর থাকবে।
অবশ্যই নতুন নিয়োগ, চাকরির যোগ্য মেয়াদ, পদোন্নতি, উচ্চতর গ্রেড, বেতন পুনর্নির্ধারণ কিংবা অন্যান্য বিশেষ পরিস্থিতিতে আলাদা বিধান প্রযোজ্য হতে পারে।
তাহলে চূড়ান্ত কথা কী?
জাতীয় বেতন স্কেল-২০২৬-এর সংশ্লিষ্ট গেজেটের অনুচ্ছেদ ৯ বিশ্লেষণ করলে বিষয়টি এভাবে বলা যায়—
পে ফিক্সেশন করলেই ২০২৬ সালের ইনক্রিমেন্ট বাদ যাবে না।
বরং গেজেটের ভাষা অনুযায়ী—
প্রথমে নতুন পে স্কেলে বেতন নির্ধারণ করতে হবে → এরপর ১ জুলাই ২০২৬ তারিখের ১টি বার্ষিক বেতনবৃদ্ধি প্রাপ্য হবে।
তবে নতুন যোগদানকারীর ক্ষেত্রে কমপক্ষে ৬ মাসের qualifying service-এর শর্ত রয়েছে।
এখানে একটি বিষয় বিশেষভাবে মনে রাখা জরুরি—পে ফিক্সেশনের হিসাবের মধ্যে ইনক্রিমেন্ট কীভাবে প্রতিফলিত হয়েছে, সেটিই চূড়ান্ত বেতন নির্ধারণে গুরুত্বপূর্ণ। একই ইনক্রিমেন্ট আলাদাভাবে আবার যোগ করে দ্বৈত সুবিধা নেওয়ার সুযোগ নেই।
সুতরাং সরকারি কর্মকর্তা-কর্মচারীদের জন্য ২০২৬ সালের পে ফিক্সেশন করার সময় শুধু নতুন বেতন কত হলো সেটি দেখলেই হবে না; ১ জুলাই ২০২৬-এর বার্ষিক বেতনবৃদ্ধি যথাযথভাবে হিসাব হয়েছে কি না—সেটিও যাচাই করা গুরুত্বপূর্ণ।
বিশেষ দ্রষ্টব্য: এখানে ব্যাখ্যাটি ব্যবহারকারীর দেওয়া সরকারি গেজেটের দৃশ্যমান অনুচ্ছেদ ৯-এর ভাষার ভিত্তিতে করা হয়েছে। বাস্তব পে-ফিক্সেশন/IBAS++ প্রয়োগে অর্থ বিভাগের পরবর্তী পরিপত্র, নির্দেশনা বা সিস্টেম-নির্ধারিত ফর্মুলা প্রযোজ্য হলে সেটিও বিবেচনায় নিতে হবে।