বাবার পেনশন ১৩,৮০০ টাকা হলে ৯ম পে-স্কেলে কত হবে? কোরবানির ঈদের বোনাসই দিতে পারে সঠিক হিসাবের সূত্র
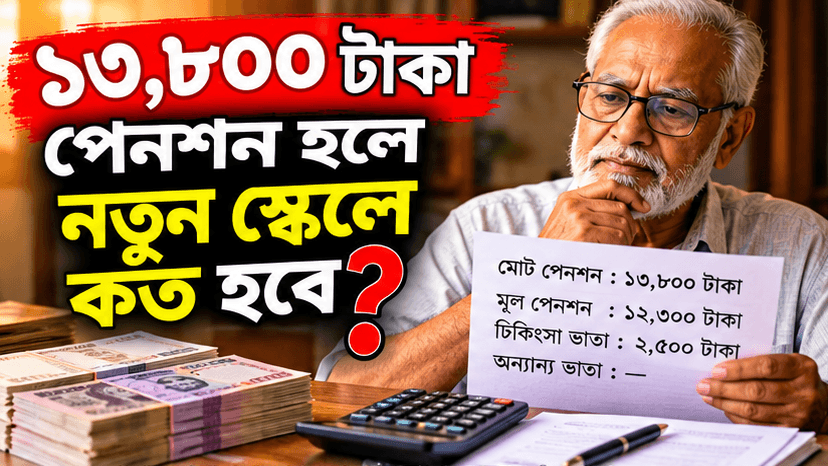
সরকারি চাকরি থেকে ২০১৪ সালে অবসরে যাওয়া একজন পেনশনারের বর্তমান মাসিক পেনশন নিয়ে সামাজিক যোগাযোগমাধ্যমে নানা হিসাব ছড়িয়ে পড়েছে। বিশেষ করে মূল পেনশন, চিকিৎসা ভাতা, বিশেষ সুবিধা এবং নতুন জাতীয় বেতন স্কেল-২০২৬-এর বর্ধিত পেনশন—সব একসঙ্গে যোগ-বিয়োগ করায় অনেকের হিসাব মিলছে না।
প্রশ্নটি হলো—২০১৪ সালে ৫৫ বছর বয়সে অবসর নেওয়া একজন পেনশনার বর্তমানে যদি মূল/নিট পেনশন প্রায় ১২,৩০০ টাকা এবং চিকিৎসা ভাতাসহ মোট ১৩,৮০০ টাকা পেয়ে থাকেন, তাহলে ২০২৬ সালের নতুন পে-স্কেলে তাঁর মাসিক পেনশন কত হতে পারে? জুলাই, আগস্ট ও সেপ্টেম্বর—এই তিন মাসের বকেয়া কত হতে পারে?
এই হিসাবের ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো ৩০ জুন ২০২৬ তারিখে প্রকৃত ‘নিট পেনশন’ কত ছিল। নতুন পে-স্কেলে পেনশন বৃদ্ধির ভিত্তি মোট ব্যাংক জমা নয়; বরং ৩০ জুন ২০২৬ তারিখের নিট পেনশন। অর্থ বিভাগ প্রকাশিত জাতীয় বেতন স্কেল-২০২৬-এর সরকারি পাতায় নতুন স্কেলের গেজেট সংযুক্ত রয়েছে।
১৩,৮০০ টাকা দেখেই নিট পেনশন ধরে নেওয়া যাবে না
ধরা যাক, কোনো পেনশনারের ব্যাংক হিসাবে মাসে মোট ১৩,৮০০ টাকা জমা হতো। এই ১৩,৮০০ টাকার মধ্যে যদি চিকিৎসা ভাতা বা অন্য কোনো সুবিধা থাকে, তাহলে পুরো ১৩,৮০০ টাকা নতুন পেনশন নির্ধারণের ভিত্তি হবে না।
বিশেষ করে ৬৫ বছরের বেশি বয়সী পেনশনারদের জন্য চিকিৎসা ভাতা আলাদা সুবিধা। অর্থ বিভাগের ২০১৯ সালের নির্দেশনায় ৬৫ বছর ১ দিন বয়স পূর্ণ হলে মাসিক ২,৫০০ টাকা চিকিৎসা ভাতা দেওয়ার বিধান রয়েছে।
অন্যদিকে পেনশনারদের উৎসব ভাতা সাধারণভাবে নিট পেনশনের সমপরিমাণ হারে বছরে দুইবার দেওয়ার বিধান রয়েছে। অর্থাৎ কোরবানির ঈদে পাওয়া উৎসব ভাতার অঙ্কটি জানা গেলে সংশ্লিষ্ট পেনশনারের প্রকৃত নিট পেনশন সম্পর্কে গুরুত্বপূর্ণ ধারণা পাওয়া যায়।
এ কারণেই আলোচনায় যে প্রশ্নটি উঠেছে—“গত কোরবানির ঈদে বাবা কত টাকা বোনাস পেয়েছিলেন?”—এটি নিছক তথ্য নয়; বরং পেনশনের প্রকৃত ভিত্তি যাচাই করার একটি কার্যকর উপায়।
৯ম পে-স্কেলে পেনশন বৃদ্ধির আসল নিয়ম কী?
এখানেই সবচেয়ে বড় ভুলটি হচ্ছে। অনেকে বলছেন, জুলাই থেকে সেপ্টেম্বর পর্যন্ত ৩০ শতাংশ করে যোগ হবে। কিন্তু ২০২৬ সালের পে-স্কেলে পেনশনের ক্ষেত্রে ৩০ শতাংশকে সরাসরি তিন মাসের পেনশন বৃদ্ধির হার হিসেবে ধরা যাবে না।
নতুন জাতীয় বেতন স্কেল-২০২৬ অনুযায়ী ৩০ জুন ২০২৬-এর নিট পেনশনের ওপর ভিত্তি করে পাঁচটি স্ল্যাব করা হয়েছে। স্ল্যাব অনুযায়ী পূর্ণ বৃদ্ধির হার হলো—
| ৩০ জুন ২০২৬-এর নিট পেনশন | পূর্ণ বৃদ্ধির হার |
|---|---|
| ৯,০০০ টাকা পর্যন্ত | ১০০% |
| ৯,০০১–২০,০০০ টাকা | ৭৫% |
| ২০,০০১–৩০,০০০ টাকা | ৬৫% |
| ৩০,০০১–৪০,০০০ টাকা | ৬০% |
| ৪০,০০১ টাকা বা বেশি | ৫৫% |
এই স্ল্যাবভিত্তিক কাঠামোর বিষয়টি বিভিন্ন প্রতিবেদনে গেজেটের ভিত্তিতে প্রকাশিত হয়েছে।
অর্থাৎ কারও ৩০ জুন ২০২৬-এর নিট পেনশন ১২,৩০০ টাকা হলে তিনি ৯,০০১ থেকে ২০,০০০ টাকার স্ল্যাবে পড়বেন এবং পূর্ণ বাস্তবায়নে তাঁর নিট পেনশন ৭৫ শতাংশ বৃদ্ধি পাবে।
তাহলে ১২,৩০০ টাকা নিট পেনশন হলে হিসাব কী?
এখানে একটি উদাহরণ দেখা যাক।
বর্তমান নিট পেনশন
১২,৩০০ টাকা
পূর্ণ নতুন নিট পেনশন
১২,৩০০ × ৭৫% = ৯,২২৫ টাকা বৃদ্ধি
অতএব,
১২,৩০০ + ৯,২২৫ = ২১,৫২৫ টাকা
অর্থাৎ পুরো নতুন পে-স্কেল কার্যকর হলে এই উদাহরণে নিট পেনশন দাঁড়াবে ২১,৫২৫ টাকা।
তবে এটি একবারে দেওয়া হচ্ছে না।
জুলাই ২০২৬ থেকে প্রথম ধাপে কত পাবেন?
পেনশনের ক্ষেত্রে ৯ম পে-স্কেল পর্যায়ক্রমে কার্যকর হচ্ছে। ১ জুলাই থেকে ৩১ ডিসেম্বর ২০২৬ পর্যন্ত ৯,০০১–২০,০০০ টাকা নিট পেনশন স্ল্যাবের ক্ষেত্রে নতুন বৃদ্ধির ৫০ শতাংশ দেওয়ার বিধান রয়েছে। পরবর্তী ধাপে ১ জানুয়ারি ২০২৭ থেকে ৭৫ শতাংশ এবং ১ জুলাই ২০২৭ থেকে পূর্ণ ১০০ শতাংশ বৃদ্ধির কাঠামো কার্যকর হবে।
১২,৩০০ টাকার উদাহরণে পূর্ণ বৃদ্ধি = ৯,২২৫ টাকা।
প্রথম ধাপে এর ৫০ শতাংশ:
৯,২২৫ × ৫০% = ৪,৬১২.৫০ টাকা
সুতরাং প্রথম ধাপে মাসিক নিট পেনশন:
১২,৩০০ + ৪,৬১২.৫০ = ১৬,৯১২.৫০ টাকা
অর্থাৎ গাণিতিক হিসাবে জুলাই–ডিসেম্বর ২০২৬ সময়ে মাসিক নিট পেনশন প্রায় ১৬,৯১৩ টাকা হওয়ার সমতুল্য।
জুলাই–সেপ্টেম্বর তিন মাসের বকেয়া কত হতে পারে?
যদি ধরে নেওয়া হয় যে জুলাই, আগস্ট ও সেপ্টেম্বর—এই তিন মাসের নতুন পেনশন এখনো দেওয়া হয়নি এবং ৩০ জুন ২০২৬-এর প্রকৃত নিট পেনশন ছিল ১২,৩০০ টাকা, তাহলে প্রথম ধাপের বর্ধিত অংশ হবে মাসে প্রায় ৪,৬১২.৫০ টাকা।
তিন মাসে:
৪,৬১২.৫০ × ৩ = ১৩,৮৩৭.৫০ টাকা
অর্থাৎ শুধু নতুন পে-স্কেলের বর্ধিত অংশের তিন মাসের পার্থক্য আনুমানিক ১৩,৮৩৮ টাকা।
আর তিন মাসের মোট প্রথম-ধাপের পেনশন হিসাব করলে:
১৬,৯১২.৫০ × ৩ = ৫০,৭৩৭.৫০ টাকা
তবে এটি একটি উদাহরণভিত্তিক হিসাব। প্রকৃত বকেয়া নির্ভর করবে জুনের নিট পেনশন, পূর্বে পরিশোধিত অর্থ এবং হিসাব সফটওয়্যারে প্রয়োগ করা রাউন্ডিং/সমন্বয়ের ওপর।
তাহলে ৩০ শতাংশ কোথা থেকে এলো?
এখানেই আরেকটি গুরুত্বপূর্ণ বিষয় আছে।
নতুন পে-স্কেলের কর্মরত সরকারি কর্মচারীদের মূল বেতন বাস্তবায়নে ১ জুলাই ২০২৬ থেকে ৪০ শতাংশ, ১ জানুয়ারি ২০২৭ থেকে আরও ৩০ শতাংশ এবং ১ জুলাই ২০২৭ থেকে বাকি ৩০ শতাংশ দেওয়ার কাঠামো রয়েছে। বিভিন্ন প্রতিবেদনে এটিকে ৪০-৩০-৩০ ধাপে বাস্তবায়ন হিসেবে উল্লেখ করা হয়েছে।
কিন্তু এটিকে পেনশনারের নিট পেনশনের ওপর সরাসরি “৩০ শতাংশ করে তিন মাসের প্রণোদনা” হিসেবে প্রয়োগ করা ঠিক হবে না।
পেনশনের জন্য আলাদা স্ল্যাব ও আলাদা পর্যায় রয়েছে।
কোরবানির ঈদের বোনাস কেন এত গুরুত্বপূর্ণ?
এখানে সবচেয়ে সহজ যাচাই হলো গত কোরবানির ঈদের উৎসব ভাতা।
সরকারি নিয়ম অনুযায়ী পেনশনভোগীদের উৎসব ভাতা নিট পেনশনের সমপরিমাণ হারে বছরে দুইবার দেওয়ার বিধান রয়েছে।
তাই যদি সংশ্লিষ্ট পেনশনারের কোরবানির ঈদের উৎসব ভাতা হয়ে থাকে—
- ১০,০০০ টাকা → নিট পেনশন সম্পর্কে একটি শক্তিশালী সূত্র পাওয়া যাবে
- ১২,৩০০ টাকা → ৩০ জুনের নিট পেনশন ১২,৩০০ টাকা হওয়ার সঙ্গে সামঞ্জস্যপূর্ণ
- ১৩,৮০০ টাকা → তাহলে ১৩,৮০০ টাকাই নিট পেনশন হওয়ার সম্ভাবনা থাকবে, যদি অন্য কোনো সমন্বয় না থাকে
- অন্য কোনো অঙ্ক হলে সেই অঙ্ক ধরেই নতুন পে-স্কেলের স্ল্যাব নির্ধারণ করা যাবে।
তাই শুধু “ব্যাংকে মাসে ১৩,৮০০ টাকা আসে”—এই তথ্য দিয়ে সরাসরি নতুন পেনশন নির্ধারণ করা নিরাপদ নয়।
৬৫ বছর পার হওয়ায় চিকিৎসা ভাতার বিষয়টিও গুরুত্বপূর্ণ
২০১৪ সালে অবসর নেওয়ার সময় বাবার বয়স যদি ৫৫ বছর হয়ে থাকে, তাহলে বর্তমানে তাঁর বয়স আনুমানিক ৬৭ বছর। ফলে ৬৫ বছর অতিক্রম করার পর চিকিৎসা ভাতার বিধান প্রযোজ্য হওয়ার কথা।
অর্থ বিভাগের ২০১৯ সালের নির্দেশনা অনুযায়ী ৬৫ বছর ১ দিন পূর্ণ হওয়ার পর মাসিক ২,৫০০ টাকা চিকিৎসা ভাতা প্রাপ্য।
অতএব, কেউ যদি বলেন—
“মোট ১৩,৮০০ টাকা পান, এর মধ্যে চিকিৎসা ভাতা বাদ দিয়ে নিট পেনশন বের করতে হবে”
তাহলে প্রথমে দেখতে হবে ওই ১৩,৮০০ টাকার হিসাবটি কোন সময়ের এবং সেখানে চিকিৎসা ভাতা কত ধরা হয়েছে। কারণ ৬৫ বছর অতিক্রম করার পর চিকিৎসা ভাতার হার ২,৫০০ টাকা হওয়ার বিধান রয়েছে।
২০২৬ সালের নতুন স্কেলে চিকিৎসা ভাতাও সঙ্গে সঙ্গে পুরো নতুন হারে নয়
আরেকটি বিষয় পেনশনারদের জন্য গুরুত্বপূর্ণ। নতুন পে-স্কেলের অধীনে শুধু নিট পেনশন নয়, বিভিন্ন ভাতার কার্যকর তারিখও আলাদা করা হয়েছে। গেজেটের ব্যাখ্যা অনুযায়ী, উৎসব ভাতা ও বাংলা নববর্ষ ভাতাসহ অন্যান্য ভাতা ৩০ জুন ২০২৬ পর্যন্ত প্রাপ্য অঙ্কে নির্দিষ্ট সময় পর্যন্ত চলবে এবং পরবর্তী সময়ে নতুন হারে কার্যকর হবে।
অর্থাৎ নতুন নিট পেনশন এবং নতুন ভাতার হিসাব একই দিনে একইভাবে পরিবর্তিত হবে—এমনটি ধরে নেওয়া যাবে না।
তাহলে এখন কী করবেন?
এক্ষেত্রে কোনো পেনশনারকে অফিসে গিয়ে অযথা দৌড়াদৌড়ি করার প্রয়োজন আছে—এমন সিদ্ধান্তে যাওয়ারও কারণ নেই। অর্থ বিভাগ বর্তমানে জাতীয় বেতন স্কেল-২০২৬-এর সরকারি গেজেট এবং সংশ্লিষ্ট অবসরকালীন সুবিধার নির্দেশনা প্রকাশ করেছে।
মূল বিষয় হলো সঠিক নিট পেনশন শনাক্ত করা। এরপর সেই নিট পেনশনকে ২০২৬ সালের নির্ধারিত স্ল্যাবে বসালেই নতুন পেনশনের হিসাব বের হবে।
সহজ সূত্র
৩০ জুন ২০২৬-এর নিট পেনশন → সংশ্লিষ্ট স্ল্যাব → পূর্ণ বৃদ্ধির হার → প্রথম ধাপে ৫০%/৪০% প্রয়োগ → দ্বিতীয় ধাপে ৭৫%/৭০% → ১ জুলাই ২০২৭ থেকে পূর্ণ হার।
এই পদ্ধতিতেই হিসাব করতে হবে।
সবচেয়ে গুরুত্বপূর্ণ সিদ্ধান্ত
সুতরাং, ১৩,৮০০ টাকা মোট মাসিক জমা হচ্ছে বলেই ১৩,৮০০ টাকা নিট পেনশন—এটি নিশ্চিত নয়। চিকিৎসা ভাতা, বিশেষ সুবিধা এবং অন্যান্য উপাদান আলাদা করতে হবে।
আর “জুলাই থেকে সেপ্টেম্বর তিন মাসে ৩০ শতাংশ প্রণোদনা”—এভাবে সরাসরি হিসাব করাও ২০২৬ সালের পেনশন কাঠামোর সঙ্গে মেলে না। ৩০ শতাংশ মূলত কর্মরতদের মূল বেতন বাস্তবায়নের একটি ধাপ; পেনশনের জন্য আলাদা স্ল্যাব ও ধাপ নির্ধারিত হয়েছে।
সবচেয়ে নির্ভরযোগ্য পরবর্তী তথ্য হলো ২০২৬ সালের কোরবানির ঈদে পাওয়া উৎসব ভাতার অঙ্ক। সেটি জানা গেলে ৩০ জুন ২০২৬-এর প্রকৃত নিট পেনশন সম্পর্কে অনেক বেশি নির্ভুলভাবে হিসাব করা সম্ভব হবে। আর যদি নিট পেনশন সত্যিই ১২,৩০০ টাকা হয়, তাহলে নতুন পে-স্কেলে পূর্ণ নিট পেনশন হবে ২১,৫২৫ টাকা, প্রথম ধাপে আনুমানিক ১৬,৯১২.৫০ টাকা, এবং জুলাই–সেপ্টেম্বর তিন মাসে শুধু বর্ধিত অংশের পার্থক্য হবে প্রায় ১৩,৮৩৭.৫০ টাকা—এগুলো অবশ্যই ওই ১২,৩০০ টাকা নিট পেনশন ধরে করা উদাহরণভিত্তিক হিসাব।
অতএব, সঠিক হিসাবের চাবিকাঠি হলো—কোরবানির ঈদে পাওয়া উৎসব ভাতার অঙ্ক এবং ৩০ জুন ২০২৬-এর নিট পেনশন।