সরকারি কর্মচারীদের বেতন থেকে আয়কর কর্তন ২০২৬–২৭: মূল বেতন ২৮,৫৭২ টাকা হলেই কি কর কাটা বাধ্যতামূলক?
সরকারি কর্মচারীদের বেতন থেকে উৎসে আয়কর কর্তনের ক্ষেত্রে শুধু মূল বেতন ও দুটি উৎসব বোনাসের মোট অঙ্ক হিসাব করলেই চূড়ান্ত সিদ্ধান্তে পৌঁছানো যায় না। সংশ্লিষ্ট করবর্ষের করমুক্ত আয়সীমা, চাকরি থেকে প্রাপ্ত মোট আয়, প্রযোজ্য কর-অব্যাহতি এবং আয়কর আইন, ২০২৩-এর বিধান বিবেচনায় নিতে হয়। আয়বর্ষ ২০২৬–২৭-এর জন্য করবর্ষ ২০২৭–২৮-এর হিসাব করতে গিয়ে বিশেষ করে ২০তম গ্রেডসহ নিম্ন গ্রেডের কর্মচারীদের এই বিষয়গুলো জানা জরুরি।
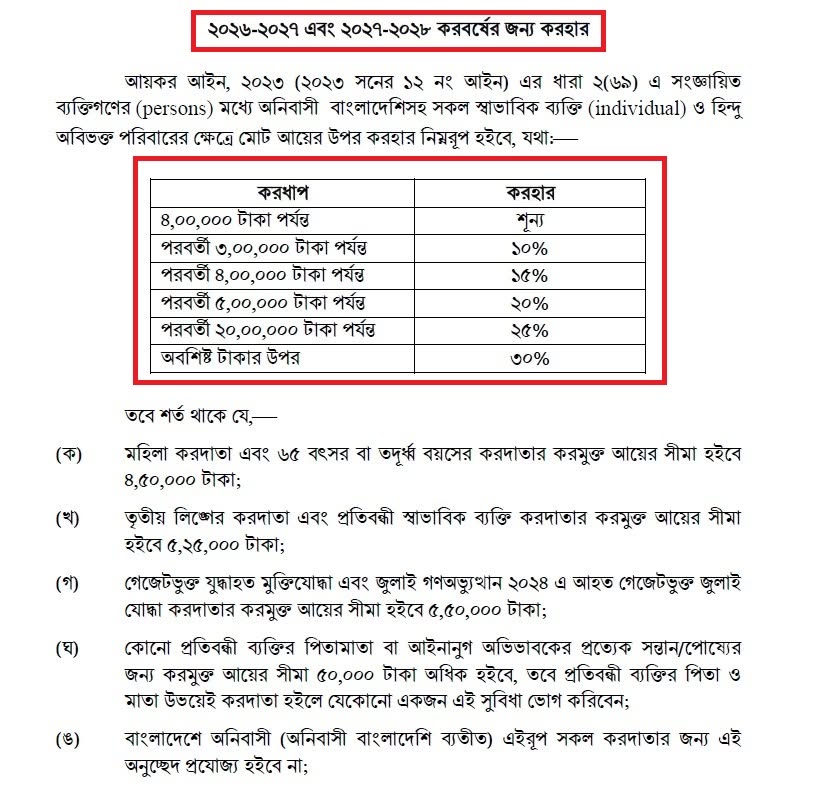
আপনার দেওয়া ছবিতে ২০২৬–২৭ ও ২০২৭–২৮ করবর্ষের করহার এবং বিভিন্ন শ্রেণির করদাতার করমুক্ত আয়সীমা দেখানো হয়েছে। তবে মূল বেতন ২৮,৫৭২ টাকা অতিক্রম করলেই প্রত্যেক পুরুষ সরকারি কর্মচারীর বেতন থেকে আয়কর কর্তন বাধ্যতামূলক—এমন সিদ্ধান্তে পৌঁছানোর আগে করমুক্ত সীমা ও করযোগ্য আয়ের হিসাব যাচাই করা প্রয়োজন।
১. মূল বেতন ২৮,৫৭২ টাকা হিসাবটি কীভাবে এসেছে?
প্রস্তাবিত হিসাব অনুযায়ী, একজন পুরুষ কর্মচারীর বার্ষিক মূল বেতন ও দুটি উৎসব বোনাসের মোট পরিমাণ ৪ লাখ টাকা ধরে মূল বেতনের একটি সীমা নির্ণয় করা হয়েছে।
| হিসাবের বিষয় | টাকার পরিমাণ |
|---|---|
| ১২ মাসের মূল বেতন | ১২ × মাসিক মূল বেতন |
| দুটি উৎসব বোনাস | ২ × মাসিক মূল বেতন |
| মোট | ১৪ × মাসিক মূল বেতন |
| ৪ লাখ টাকা ÷ ১৪ | ২৮,৫৭১.৪৩ টাকা |
| আনুমানিক সীমা | ২৮,৫৭২ টাকা |
গাণিতিকভাবে এই হিসাব সঠিক, যদি দুটি উৎসব বোনাসই এক মাসের মূল বেতনের সমান হয় এবং অন্য কোনো আয় বা সুবিধা বিবেচনায় না নেওয়া হয়। কিন্তু গাণিতিকভাবে সঠিক হওয়া আর আইন অনুযায়ী কর কর্তনের বাধ্যবাধকতা নির্ধারণ করা এক বিষয় নয়।
জাতীয় রাজস্ব বোর্ডের প্রকাশিত বাজেট-সংক্রান্ত করহার অনুযায়ী, সাধারণ ব্যক্তি করদাতার করবর্ষ ২০২৭–২৮-এর করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা। ফলে ৪ লাখ টাকা ধরে করা হিসাবকে সংশ্লিষ্ট করবর্ষের সাধারণ পুরুষ করদাতার করমুক্ত আয়সীমা হিসেবে সরাসরি উপস্থাপন করা ঠিক হবে না।
২. করবর্ষ ২০২৭–২৮-এ করমুক্ত আয়সীমা কত?
জাতীয় রাজস্ব বোর্ডের প্রকাশিত তথ্য অনুযায়ী, ২০২৬–২৭ ও ২০২৭–২৮ করবর্ষের জন্য করমুক্ত আয়সীমা নিম্নরূপ।
| করদাতার শ্রেণি | করমুক্ত আয়সীমা |
|---|---|
| সাধারণ ব্যক্তি করদাতা | ৩,৭৫,০০০ টাকা |
| নারী ও ৬৫ বছর বা তদূর্ধ্ব বয়সী করদাতা | ৪,২৫,০০০ টাকা |
| প্রতিবন্ধী ব্যক্তি করদাতা | ৫,০০,০০০ টাকা |
| তৃতীয় লিঙ্গের করদাতা | ৫,০০,০০০ টাকা |
| গেজেটভুক্ত যুদ্ধাহত মুক্তিযোদ্ধা ও জুলাই গণ-অভ্যুত্থানে আহত গেজেটভুক্ত জুলাই যোদ্ধা | ৫,২৫,০০০ টাকা |
প্রতিবন্ধী সন্তানের পিতা-মাতা বা আইনানুগ অভিভাবকের ক্ষেত্রে প্রযোজ্য অতিরিক্ত করমুক্ত সীমার সুবিধাও সংশ্লিষ্ট বিধান অনুযায়ী বিবেচ্য।
গুরুত্বপূর্ণ: করমুক্ত আয়সীমা হলো কর নির্ধারণের একটি মৌলিক সীমা। বেতন থেকে উৎসে কর কর্তনের সিদ্ধান্ত নিতে কর্মচারীর করযোগ্য আয় ও প্রযোজ্য বিধানও যাচাই করতে হয়।
৩. আয়কর আইন, ২০২৩ অনুযায়ী বেতন থেকে উৎসে কর কর্তনের নিয়ম
আয়কর আইন, ২০২৩-এর ধারা ৮৬-এ চাকরি থেকে আয়ের বিপরীতে উৎসে কর কর্তনের বিধান রয়েছে। এই বিধান অনুযায়ী, চাকরি থেকে আয় পরিশোধের দায়িত্বে থাকা ব্যক্তিকে প্রাপকের ওই খাতের আনুমানিক মোট আয়ের ওপর প্রযোজ্য করের গড় হার অনুযায়ী কর কর্তন করতে হয়।
এ কারণে সরকারি কর্মচারীর বেতন থেকে আয়কর কর্তনের ক্ষেত্রে সাধারণত নিচের বিষয়গুলো বিবেচনা করা প্রয়োজন:
বার্ষিক মূল বেতন।
দুটি উৎসব বোনাসসহ অন্যান্য বোনাস।
বাড়িভাড়া, চিকিৎসা ভাতা ও অন্যান্য ভাতার কর-প্রযোজ্য অংশ।
চাকরি থেকে প্রাপ্ত অন্যান্য সুবিধা বা আয়।
আইন অনুযায়ী প্রযোজ্য অব্যাহতি ও কর-অব্যাহতির সীমা।
প্রযোজ্য কর রেয়াত এবং সংশ্লিষ্ট করবর্ষের করহার।
এখানে মনে রাখা প্রয়োজন, বেতনবিল থেকে উৎসে কর কর্তন এবং বছর শেষে চূড়ান্ত আয়কর নির্ধারণ এক নয়। উৎসে কর কর্তনের পরিমাণ চূড়ান্ত করদায়ের সঙ্গে সমন্বয় হতে পারে।
৪. ২০তম গ্রেডের কর্মচারীদের ক্ষেত্রে কী হবে?
২০তম গ্রেডের কোনো সরকারি কর্মচারীর মূল বেতন ২৮,৫৭২ টাকা অতিক্রম করলেই তাঁর বেতন থেকে স্বয়ংক্রিয়ভাবে আয়কর কর্তন করতে হবে—এমন সিদ্ধান্ত কেবল এই একটি অঙ্কের ভিত্তিতে দেওয়া যায় না।
প্রথমে তাঁর বার্ষিক মোট আয় নির্ণয় করতে হবে। এরপর করবর্ষ ২০২৭–২৮-এর প্রযোজ্য করমুক্ত আয়সীমা, চাকরি থেকে আয়ের ক্ষেত্রে অনুমোদিত অব্যাহতি এবং অন্যান্য কর-প্রযোজ্য বিষয় বিবেচনায় করযোগ্য আয় নির্ধারণ করতে হবে। সবশেষে ধারা ৮৬ ও সংশ্লিষ্ট বিধান অনুযায়ী উৎসে কর কর্তনের পরিমাণ নিরূপণ করতে হবে।
অর্থাৎ, শুধু গ্রেড নম্বর দেখে নয়, কর্মচারীর প্রকৃত বেতন-ভাতা ও করযোগ্য আয়ের হিসাবের ভিত্তিতে সিদ্ধান্ত নিতে হবে।
৫. বেতনবিল প্রস্তুতের সময় হিসাবরক্ষণ অফিস ও ডিডিওর করণীয়
সরকারি কর্মচারীদের বেতনবিল প্রস্তুত ও অনুমোদনের সময় সংশ্লিষ্ট দায়িত্বপ্রাপ্ত কর্মকর্তাদের উচিত—
1. কর্মচারীর বার্ষিক বেতন ও বোনাসের হিসাব যাচাই করা।
2. করযোগ্য ভাতা ও অন্যান্য আয় থাকলে তা অন্তর্ভুক্ত করা।
3. সংশ্লিষ্ট করবর্ষের সর্বশেষ করহার ও করমুক্ত আয়সীমা অনুসরণ করা।
4. আয়কর আইন, ২০২৩-এর ধারা ৮৬ অনুযায়ী উৎসে কর কর্তনের প্রয়োজনীয়তা ও পরিমাণ নির্ধারণ করা।
5. কর্তিত করের তথ্য যথাযথভাবে সংরক্ষণ করা, যাতে কর্মচারী আয়কর রিটার্নে উৎসে কর্তিত করের ক্রেডিট দাবি করতে পারেন। সরকারি কর্মচারীদের জন্য এনবিআরের ই-রিটার্ন নির্দেশিকায় iBAS থেকে বেতন বাবদ কর্তিত করের তথ্য যাচাই ও দাবি করার পদ্ধতিও উল্লেখ রয়েছে।
৬. কর্মচারীদের জন্য মূল বার্তা
২০২৬–২৭ আয়বর্ষের জন্য করবর্ষ ২০২৭–২৮-এর আয়কর হিসাব করতে গিয়ে শুধু মূল বেতন ও দুটি উৎসব বোনাসের যোগফলকে চূড়ান্ত ভিত্তি ধরা উচিত নয়। মাসিক মূল বেতন ২৮,৫৭২ টাকা অতিক্রম করার হিসাবটি ৪ লাখ টাকা ÷ ১৪ থেকে এসেছে; কিন্তু এনবিআরের প্রকাশিত করহার অনুযায়ী সাধারণ করদাতার করমুক্ত সীমা ৩ লাখ ৭৫ হাজার টাকা।
তাই ২০তম গ্রেডসহ সব গ্রেডের সরকারি কর্মচারীর ক্ষেত্রে উৎসে আয়কর কর্তনের সিদ্ধান্ত নিতে হবে প্রযোজ্য করবর্ষের আইন, করযোগ্য আয় এবং কর নির্ধারণের নিয়ম অনুসারে—শুধু একটি নির্দিষ্ট মূল বেতনের অঙ্কের ভিত্তিতে নয়।
Click Here : সরকারি কর্মচারীর আয়কর ক্যালকুলেটর (করবর্ষ ২০২৬-২৭ থেকে ২০৩০-৩১)
আয়কর হিসাব ক্যালকুলেশন ফরম ২০২৬: প্রতি মাসে বেতন হতে কত টাকা আয়কর কাটবেন জেনে নিন