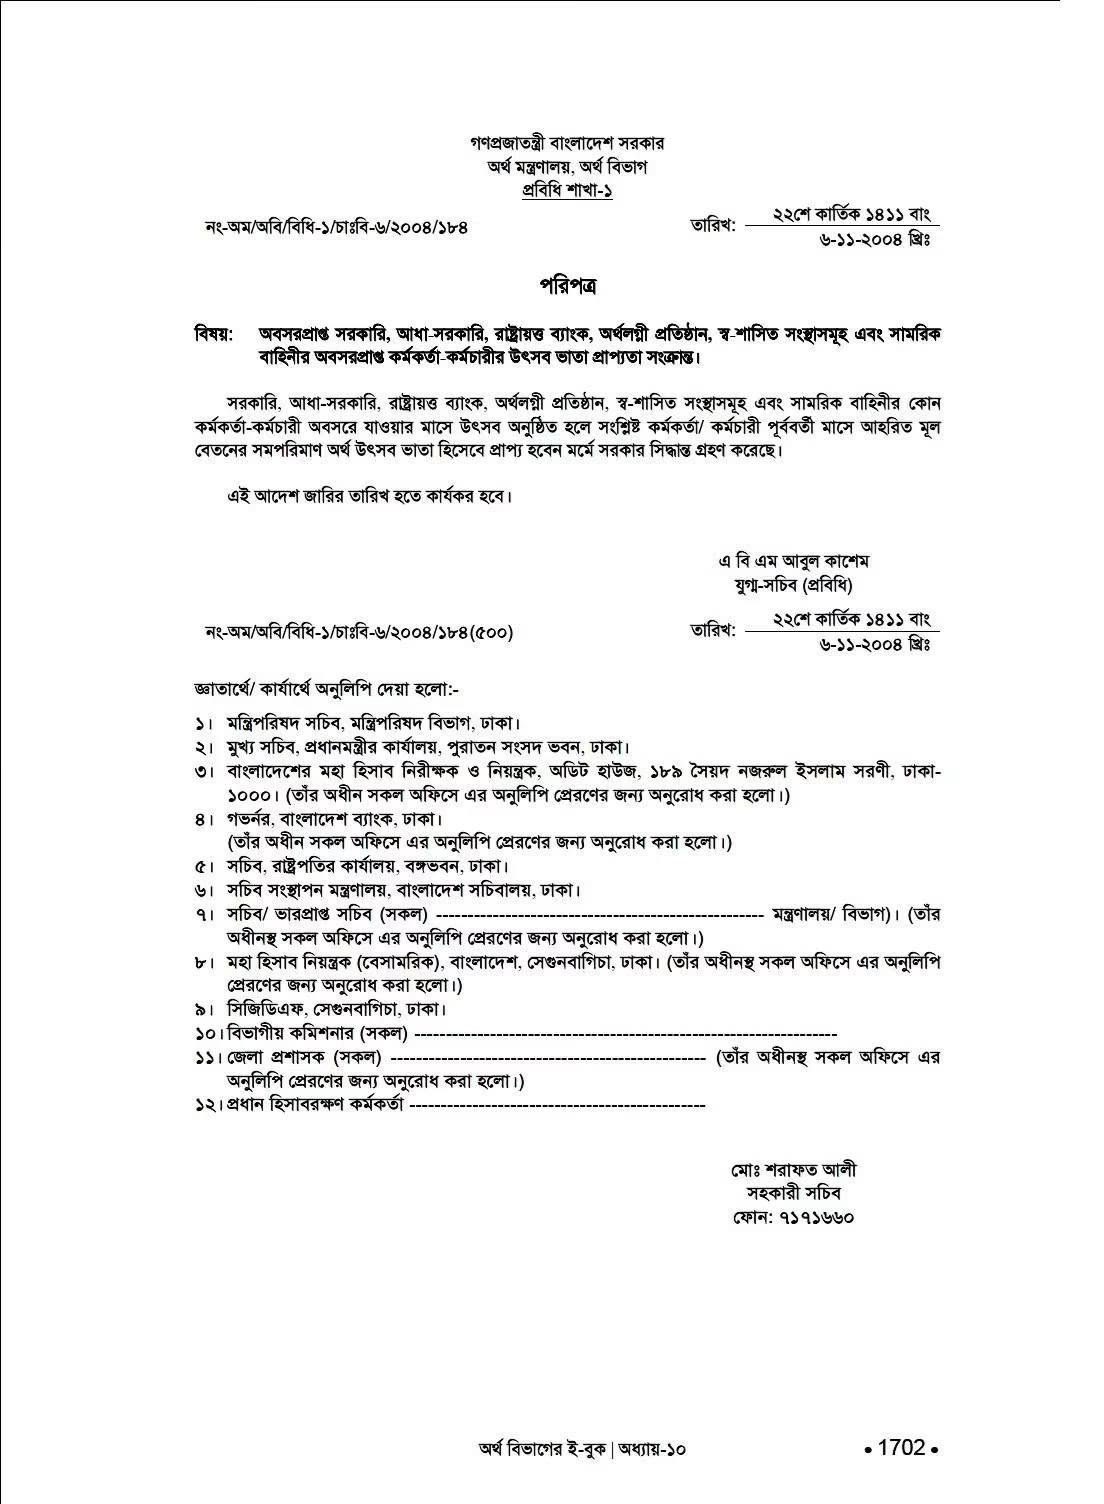
৯ম পে স্কেলে উৎসব ভাতা, ঈদ বোনাস ও শ্রান্তি-বিনোদন ভাতা: ৩০ জুন ২০২৬-এর মূল বেতনই কি বহাল থাকবে?
সরকারি কর্মচারীদের নতুন বেতন কাঠামো ঘিরে উৎসব ভাতা, ঈদ বোনাস ও শ্রান্তি-বিনোদন ভাতা নিয়ে আলোচনা তৈরি হয়েছে। বিশেষ করে ৯ম পে স্কেলে এসব সুবিধা নতুন মূল বেতনের ভিত্তিতে পাওয়া যাবে, নাকি ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনের ভিত্তিতেই বহাল থাকবে—তা নিয়ে কর্মচারীদের মধ্যে প্রশ্ন দেখা দিয়েছে।
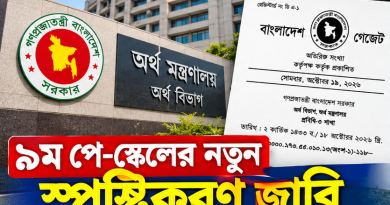
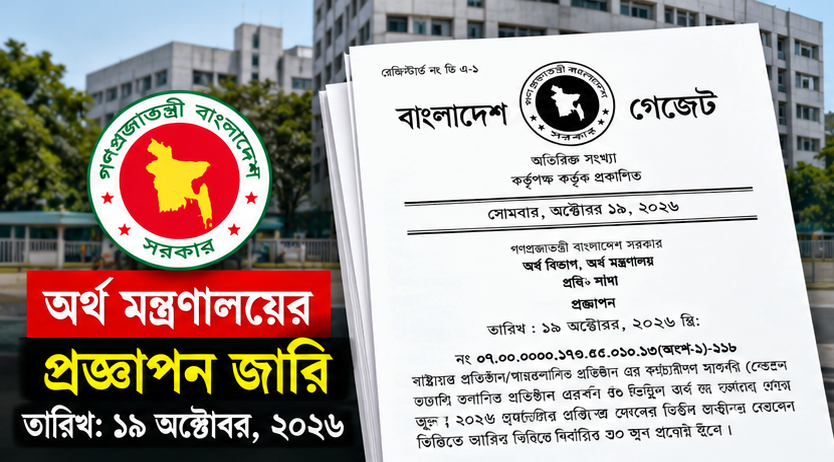
১৯ অক্টোবর ২০২৬ তারিখে প্রকাশিত বলে উপস্থাপিত অর্থ মন্ত্রণালয়ের প্রজ্ঞাপনের ছবিতে বলা হয়েছে, পরবর্তী আদেশ না দেওয়া পর্যন্ত নির্দিষ্ট ভাতা ও সুবিধা ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনের ভিত্তিতে নির্ধারণ ও প্রদান করা হবে। এই ভাষার ব্যাখ্যা থেকেই উৎসব ভাতা, ঈদ বোনাস এবং শ্রান্তি-বিনোদন ভাতার হিসাব নিয়ে বিতর্ক তৈরি হয়েছে।
তবে এখানে একটি গুরুত্বপূর্ণ বিষয় রয়েছে: প্রজ্ঞাপনে কোনো ভাতার নাম আলাদাভাবে উল্লেখ না থাকা এবং সেই ভাতা নতুন মূল বেতনের ভিত্তিতে পাওয়ার অধিকার তৈরি হওয়া এক বিষয় নয়। বিষয়টি নির্ভর করবে প্রজ্ঞাপনের সম্পূর্ণ ভাষা, সংশ্লিষ্ট বেতন আদেশ এবং প্রতিটি ভাতার জন্য প্রযোজ্য পৃথক বিধানের ওপর।
১৯ অক্টোবরের প্রজ্ঞাপনে কী বলা হয়েছে?
বাংলাদেশ সরকারি মুদ্রণালয়ের (বিজি প্রেস) সরকারি গেজেট তালিকা অনুযায়ী, ১৯ অক্টোবর ২০২৬ তারিখে অর্থ মন্ত্রণালয়ের একটি প্রজ্ঞাপন প্রকাশিত হয়েছে। প্রজ্ঞাপনের স্মারক নম্বর ০৭.০০.০০০০.১৭৩.৫৫.০১০.১৩(অংশ-১)-১১৮। এতে বলা হয়েছে, চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬-এর আওতাবহির্ভূত মূল বেতনের শতাংশভিত্তিক প্রচলিত যেসব ভাতা কর্মচারীরা পেয়ে থাকেন, পরবর্তী আদেশ না দেওয়া পর্যন্ত সেগুলো ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনের ভিত্তিতে নির্ধারণ ও প্রদান করা হবে।
এই প্রজ্ঞাপনের ভাষা বিশ্লেষণ করলে তিনটি বিষয় সামনে আসে।
প্রযোজ্যতার সীমা: আদেশটি মূল বেতনের শতাংশভিত্তিক এবং ২০২৬ সালের বেতন আদেশের আওতাবহির্ভূত প্রচলিত ভাতার ক্ষেত্রে প্রযোজ্য।
হিসাবের ভিত্তি: সংশ্লিষ্ট ভাতার ক্ষেত্রে ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনকে ভিত্তি হিসেবে নেওয়ার কথা বলা হয়েছে।
কার্যকর থাকার সময়: প্রজ্ঞাপনে ‘পরবর্তী আদেশ না দেওয়া পর্যন্ত’ বলা হয়েছে। অর্থাৎ, এই প্রজ্ঞাপনের ওই বাক্যে ৩১ ডিসেম্বর ২০২৭-কে নির্দিষ্ট শেষ তারিখ হিসেবে উল্লেখ করা হয়নি।
উৎসব ভাতা ও ঈদ বোনাস কি নতুন মূল বেতনে পাওয়া যাবে?
সরকারি কর্মচারীদের মধ্যে সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন হলো, নতুন বেতন কাঠামো কার্যকর হওয়ার পর উৎসব ভাতা বা ঈদ বোনাস কি নতুন নির্ধারিত মূল বেতনের ভিত্তিতে দেওয়া হবে?
প্রজ্ঞাপনের ভাষা অনুযায়ী, কোনো ভাতা যদি ২০২৬ সালের বেতন আদেশের আওতাবহির্ভূত প্রচলিত মূল বেতনের শতাংশভিত্তিক ভাতার অন্তর্ভুক্ত হয়, তাহলে পরবর্তী আদেশ না দেওয়া পর্যন্ত সেটির হিসাব ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনের ভিত্তিতে করার নির্দেশ প্রযোজ্য হবে।
তবে উৎসব ভাতা বা ঈদ বোনাসের নাম প্রজ্ঞাপনে আলাদাভাবে উল্লেখ করা হয়নি। তাই শুধু এই প্রজ্ঞাপনের শিরোনাম বা সাধারণ ভাষা থেকে প্রতিটি ভাতার চূড়ান্ত আইনগত অবস্থান নিশ্চিতভাবে ঘোষণা করা ঠিক হবে না। সংশ্লিষ্ট বেতন আদেশে উৎসব ভাতার জন্য কোনো বিশেষ বিধান থাকলে সেটিও বিবেচনায় নিতে হবে।
প্রকাশিত তথ্যের ভিত্তিতে বলা যায়, উৎসব ভাতা নতুন মূল বেতনে দেওয়া হবে—এমন সিদ্ধান্তে পৌঁছানোর মতো স্পষ্ট নির্দেশ এই প্রজ্ঞাপনে নেই।
শ্রান্তি-বিনোদন ভাতা নিয়ে কেন প্রশ্ন উঠেছে?
শ্রান্তি-বিনোদন ভাতা সাধারণত নির্ধারিত শর্ত পূরণ সাপেক্ষে ছুটি ও ভাতা মঞ্জুরির মাধ্যমে দেওয়া হয়। এ কারণে কর্মচারীদের একাংশের প্রশ্ন, উৎসব ভাতার মতো এই ভাতার হিসাবও কি নতুন মূল বেতনের পরিবর্তে ৩০ জুন ২০২৬-এর মূল বেতনের ভিত্তিতে হবে?
প্রজ্ঞাপনে শ্রান্তি-বিনোদন ভাতার নাম পৃথকভাবে উল্লেখ না থাকায় এ বিষয়ে আলোচনা তৈরি হয়েছে। কেউ কেউ মনে করছেন, নামটি আলাদাভাবে উল্লেখ না করায় নতুন মূল বেতনের ভিত্তিতে ভাতা দাবি করার সুযোগ রয়েছে।
কিন্তু প্রশাসনিক ও বিধিগত দৃষ্টিকোণ থেকে শুধু নাম উল্লেখ না থাকার কারণে নতুন মূল বেতনে ভাতা পাওয়ার অধিকার স্বয়ংক্রিয়ভাবে সৃষ্টি হয় না। একইভাবে, শ্রান্তি-বিনোদন ভাতা সংশ্লিষ্ট সাধারণ বিধানের আওতায় পড়লে সেটিকে প্রজ্ঞাপনের বাইরে বলেও ধরে নেওয়া যায় না।
এ ক্ষেত্রে নির্ধারণ করতে হবে—
1. শ্রান্তি-বিনোদন ভাতা ২০২৬ সালের বেতন আদেশের আওতাভুক্ত কি না।
2. ভাতাটি মূল বেতনের নির্দিষ্ট শতাংশ হিসেবে গণনা করা হয় কি না এবং এর জন্য পৃথক কোনো কার্যকর বিধান রয়েছে কি না।
3. ১৯ অক্টোবরের প্রজ্ঞাপনটি ওই ভাতার ক্ষেত্রে সরাসরি প্রযোজ্য কি না।
এই বিষয়গুলো নিশ্চিত না করে নতুন মূল বেতনে শতভাগ শ্রান্তি-বিনোদন ভাতা পাওয়ার দাবি নিশ্চিত বলে প্রচার করা বিভ্রান্তিকর হতে পারে।
১০০ শতাংশ শ্রান্তি-বিনোদন ভাতার দাবি কি করা যাবে?
কর্মচারীরা তাঁদের প্রাপ্য আর্থিক সুবিধা নিয়ে দাবি জানাতেই পারেন। তবে দাবি জানানো এবং প্রচলিত বিধান অনুযায়ী সেই দাবি নিশ্চিতভাবে প্রাপ্য হওয়া এক বিষয় নয়।
যদি কোনো কর্মচারী মনে করেন, শ্রান্তি-বিনোদন ভাতা নতুন মূল বেতনের ভিত্তিতে পাওয়ার বিধান রয়েছে, তাহলে তিনি সংশ্লিষ্ট আদেশ ও বিধান উল্লেখ করে কর্তৃপক্ষের কাছে ব্যাখ্যা চাইতে পারেন। প্রয়োজনে অর্থ বিভাগ বা হিসাবরক্ষণ কার্যালয়ের কাছ থেকে লিখিত ব্যাখ্যা নেওয়া যেতে পারে।
অন্যদিকে, ১৯ অক্টোবরের প্রজ্ঞাপনে ভাতার নাম আলাদাভাবে না থাকার বিষয়টি একাই নতুন মূল বেতনের ভিত্তিতে শতভাগ ভাতা পাওয়ার চূড়ান্ত প্রমাণ নয়। এ বিষয়ে স্পষ্ট সরকারি ব্যাখ্যা বা পৃথক আদেশ পাওয়া গেলে বিতর্কের অবসান হবে।
হিন্দু ধর্মাবলম্বী কর্মচারীদের উৎসব ভাতা পাওয়ার বিষয়টি
ব্যবহারকারীর দেওয়া তথ্যে বলা হয়েছে, হিন্দু ধর্মাবলম্বী সরকারি কর্মচারীদের অনেকে ইতোমধ্যে উৎসব ভাতা পেয়েছেন। এই তথ্যটি যদি সংশ্লিষ্ট দপ্তরের বাস্তব পরিশোধের সঙ্গে মিলে থাকে, তাহলে তা থেকে বোঝা যাবে যে নির্দিষ্ট কর্মচারীদের ক্ষেত্রে ভাতা পরিশোধ কার্যক্রম সম্পন্ন হয়েছে।
তবে কারা কোন মূল বেতনের ভিত্তিতে কত টাকা পেয়েছেন, সে বিষয়ে যাচাইযোগ্য সরকারি নথি ছাড়া সবার জন্য একই সিদ্ধান্তে পৌঁছানো যাবে না। কোনো একটি গোষ্ঠীর ভাতা পরিশোধের ঘটনা দিয়ে সব কর্মচারীর উৎসব ভাতার হিসাবের ভিত্তি নিশ্চিত করাও ঠিক হবে না।
৩০ জুন ২০২৬-এর মূল বেতন কেন গুরুত্বপূর্ণ?
প্রজ্ঞাপনের মূল উদ্দেশ্য বুঝতে হলে নির্ধারিত তারিখটির গুরুত্ব বুঝতে হবে। এখানে ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনকে একটি নির্দিষ্ট হিসাবের ভিত্তি হিসেবে ব্যবহার করার নির্দেশ দেওয়া হয়েছে।
উদাহরণ হিসেবে, কোনো কর্মচারীর ৩০ জুন ২০২৬ তারিখে মূল বেতন ছিল ২৫,০০০ টাকা। পরবর্তী বেতন কাঠামোয় তাঁর মূল বেতন বেড়ে ৩০,০০০ টাকা হলো। সংশ্লিষ্ট কোনো ভাতা যদি ৩০ জুনের মূল বেতনের ভিত্তিতে নির্ধারণযোগ্য হয়, তাহলে ওই ভাতার হিসাবের ভিত্তি হবে ২৫,০০০ টাকা—৩০,০০০ টাকা নয়।
তবে এই উদাহরণটি কেবল প্রজ্ঞাপনের হিসাবের নীতি বোঝানোর জন্য। কোনো নির্দিষ্ট ভাতার ক্ষেত্রে এই নিয়ম কার্যকর কি না, তা সংশ্লিষ্ট বিধান দেখে নিশ্চিত করতে হবে।
সরকারি কর্মচারীদের এখন কী করা উচিত?
এ বিষয়ে বিভ্রান্তি এড়াতে সরকারি কর্মচারীদের কয়েকটি পদক্ষেপ নেওয়া প্রয়োজন।
১৯ অক্টোবর ২০২৬ তারিখের অর্থ মন্ত্রণালয়ের মূল প্রজ্ঞাপনটি সংগ্রহ করে পড়তে হবে।
উৎসব ভাতা, ঈদ বোনাস ও শ্রান্তি-বিনোদন ভাতার পৃথক বিধান যাচাই করতে হবে।
নতুন মূল বেতন ও ৩০ জুন ২০২৬-এর মূল বেতনের ভিত্তিতে হিসাবের পার্থক্য বুঝতে হবে।
কোনো ভাতার প্রাপ্যতা নিয়ে সন্দেহ থাকলে নিজ দপ্তরের ডিডিও বা হিসাবরক্ষণ কার্যালয়ের কাছে লিখিত ব্যাখ্যা চাইতে হবে।
সামাজিক যোগাযোগমাধ্যমে প্রচারিত দাবি সরকারি আদেশের সঙ্গে মিলিয়ে দেখতে হবে।
উপসংহার
১৯ অক্টোবর ২০২৬ তারিখের অর্থ মন্ত্রণালয়ের প্রজ্ঞাপনে চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬-এর আওতাবহির্ভূত মূল বেতনের শতাংশভিত্তিক প্রচলিত ভাতাগুলো পরবর্তী আদেশ না দেওয়া পর্যন্ত ৩০ জুন ২০২৬ তারিখে আহরিত মূল বেতনের ভিত্তিতে নির্ধারণ ও প্রদানের নির্দেশ রয়েছে।
এ কারণে উৎসব ভাতা, ঈদ বোনাস ও শ্রান্তি-বিনোদন ভাতা নতুন মূল বেতনে পাওয়া যাবে—এমন দাবি করার আগে প্রতিটি ভাতার পৃথক বিধান ও প্রজ্ঞাপনের প্রযোজ্যতা যাচাই করা জরুরি। একইভাবে, শুধু ভাতার নাম আলাদাভাবে উল্লেখ না থাকার কারণে নতুন মূল বেতনে শতভাগ ভাতা পাওয়ার অধিকার নিশ্চিত হয়েছে—এমন সিদ্ধান্তও এখনই দেওয়া যায় না।