পেনশন গেজেট ২০২৬: সরকারি অবসরভোগীদের নিট পেনশন, পেনশন নির্ধারণের হার ও চিকিৎসা ভাতায় বড় পরিবর্তন
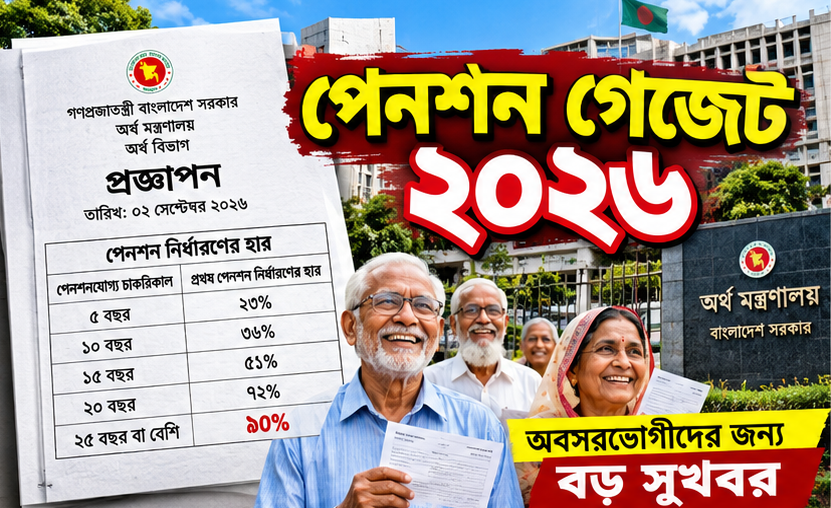
সরকারি চাকরি থেকে অবসর নেওয়া কর্মকর্তা-কর্মচারী, আজীবন পারিবারিক পেনশনভোগী এবং পেনশন-সংক্রান্ত সুবিধা প্রত্যাশীদের জন্য গুরুত্বপূর্ণ নির্দেশনা প্রকাশিত হয়েছে। ২০২৬ সালের পেনশন-সংক্রান্ত প্রজ্ঞাপনে পেনশন নির্ধারণের হার, অবসরভোগীদের নিট পেনশন পুনর্নির্ধারণ, আনুতোষিকের হার, বিশেষ আর্থিক সহায়তা, চিকিৎসা ভাতা এবং ছুটি নগদায়নসহ বিভিন্ন বিষয়ে বিধান তুলে ধরা হয়েছে।
আপলোড করা তিন পৃষ্ঠার প্রজ্ঞাপন বিশ্লেষণে দেখা যায়, এতে শুধু পেনশনের পরিমাণ নির্ধারণ নয়, বরং অবসরকালীন আর্থিক সুবিধা প্রদানের বিভিন্ন শর্তও উল্লেখ করা হয়েছে। বিশেষ করে পেনশনযোগ্য চাকরিকাল অনুযায়ী পেনশন নির্ধারণের হার এবং বিদ্যমান নিট পেনশন পুনর্নির্ধারণের সারণি অবসরপ্রাপ্তদের জন্য গুরুত্বপূর্ণ।
তবে একটি বিষয় শুরুতেই পরিষ্কার করা প্রয়োজন—প্রজ্ঞাপনে উল্লিখিত নিয়ম, হার ও শর্ত অনুসারেই সুবিধা নির্ধারণ করতে হবে। প্রত্যেক পেনশনভোগীর বর্তমান পেনশন, চাকরিকাল, অবসরের ধরন এবং প্রযোজ্য বিধানের ওপর চূড়ান্ত হিসাব নির্ভর করবে।
১. পেনশনযোগ্য চাকরিকাল অনুযায়ী পেনশন নির্ধারণের হার
প্রজ্ঞাপনের প্রথম পৃষ্ঠায় পেনশনযোগ্য চাকরিকালের বিপরীতে প্রথম পেনশন নির্ধারণের হারসংক্রান্ত একটি সারণি রয়েছে। এতে চাকরিকাল বৃদ্ধির সঙ্গে পেনশন নির্ধারণের হার বাড়ার বিষয়টি তুলে ধরা হয়েছে।
সারণিতে উল্লেখিত প্রধান হারগুলো হলো:
| পেনশনযোগ্য চাকরিকাল | প্রথম পেনশন নির্ধারণের হার |
|---|---|
| ৫ বছর | ২৩% |
| ৬ বছর | ২৪% |
| ৭ বছর | ২৭% |
| ৮ বছর | ৩০% |
| ৯ বছর | ৩৩% |
| ১০ বছর | ৩৬% |
| ১১ বছর | ৩৯% |
| ১২ বছর | ৪২% |
| ১৩ বছর | ৪৫% |
| ১৪ বছর | ৪৮% |
| ১৫ বছর | ৫১% |
| ১৬ বছর | ৫৪% |
| ১৭ বছর | ৬০% |
| ১৮ বছর | ৬৫% |
| ১৯ বছর | ৬৯% |
| ২০ বছর | ৭২% |
| ২১ বছর | ৭৫% |
| ২২ বছর | ৭৯% |
| ২৩ বছর | ৮৩% |
| ২৪ বছর | ৮৭% |
| ২৫ বছর বা তার বেশি | ৯০% |
প্রজ্ঞাপনের সারণি অনুযায়ী, ২৫ বছর বা তার বেশি পেনশনযোগ্য চাকরিকালের ক্ষেত্রে প্রথম পেনশন নির্ধারণের হার ৯০ শতাংশ। অর্থাৎ, চাকরিকাল পেনশন নির্ধারণের একটি গুরুত্বপূর্ণ ভিত্তি হিসেবে বিবেচিত হয়েছে।
গুরুত্বপূর্ণ: সারণির হারকে সরাসরি সবার বর্তমান নিট পেনশন বৃদ্ধির হার হিসেবে গণ্য করা যাবে না। এটি প্রথম পেনশন নির্ধারণের হার; আর বিদ্যমান পেনশনভোগীদের নিট পেনশন পুনর্নির্ধারণের জন্য প্রজ্ঞাপনে আলাদা সারণি দেওয়া হয়েছে।
২. অবসরভোগীদের নিট পেনশন পুনর্নির্ধারণ: কত টাকা পাওয়া যেতে পারে?
প্রজ্ঞাপনের দ্বিতীয় পৃষ্ঠায় ৩০ জুন ২০২৬ তারিখে প্রচলিত নিট পেনশনের পরিমাণের ভিত্তিতে পুনর্নির্ধারণের হার এবং সর্বনিম্ন ও সর্বোচ্চ নিট পেনশনের সীমা উল্লেখ রয়েছে।
প্রজ্ঞাপনের সারণি অনুযায়ী, মূল পেনশনভোগীদের জন্য নিট পেনশন পুনর্নির্ধারণের কাঠামো নিচে দেওয়া হলো।
| ৩০ জুন ২০২৬ তারিখে বিদ্যমান নিট পেনশন | বৃদ্ধির হার | সর্বনিম্ন নতুন নিট পেনশন | সর্বোচ্চ নতুন নিট পেনশন |
|---|---|---|---|
| ১০,০০০ টাকা পর্যন্ত | ১০০% | ১০,০০০ টাকা | ১৮,০০০ টাকা |
| ১০,০০১–২০,০০০ টাকা | ৭৫% | ১৮,০০১ টাকা | ৩৫,০০০ টাকা |
| ২০,০০১–৩০,০০০ টাকা | ৬৫% | ৩৫,০০১ টাকা | ৪৯,০০০ টাকা |
| ৩০,০০১–৪০,০০০ টাকা | ৬০% | ৪৯,০০১ টাকা | ৬২,০০০ টাকা |
| ৪০,০০১ টাকা ও তদূর্ধ্ব | ৫৫% | ৬২,০০১ টাকা | ৭০,২০০ টাকা |
এখানে একটি বিষয় বিশেষভাবে লক্ষণীয়। পেনশনভোগীর বর্তমান নিট পেনশন কোন সীমার মধ্যে রয়েছে, তার ওপর নির্ভর করে পুনর্নির্ধারণের হার ও নতুন নিট পেনশনের সীমা নির্ধারিত হবে। তাই শুধু বর্তমান পেনশনের সঙ্গে একটি নির্দিষ্ট শতাংশ যোগ করে সবার নতুন পেনশন বের করা ঠিক হবে না।
পেনশন বৃদ্ধির হিসাব কীভাবে বুঝবেন?
ধরা যাক, কোনো অবসরভোগীর ৩০ জুন ২০২৬ তারিখে বিদ্যমান নিট পেনশন ৮,০০০ টাকা। তিনি প্রথম শ্রেণির মধ্যে পড়লে ১০০ শতাংশ বৃদ্ধির সাধারণ হিসাব অনুযায়ী অঙ্কটি ১৬,০০০ টাকা হতে পারে। এটি ওই শ্রেণির ১০,০০০ থেকে ১৮,০০০ টাকার নির্ধারিত সীমার মধ্যে রয়েছে।
অন্যদিকে, বিদ্যমান নিট পেনশন ১৫,০০০ টাকা হলে ৭৫ শতাংশ বৃদ্ধির সাধারণ হিসাব দাঁড়ায় ২৬,২৫০ টাকা। এটিও দ্বিতীয় শ্রেণির নির্ধারিত সীমার মধ্যে পড়ে।
তবে এগুলো সারণি বোঝানোর জন্য উদাহরণমাত্র। ব্যক্তিগত পেনশন পুনর্নির্ধারণের ক্ষেত্রে প্রজ্ঞাপনের সব শর্ত, প্রযোজ্য বিধান এবং কর্তৃপক্ষের নির্ধারিত হিসাব অনুসরণ করতে হবে।
আগে থেকেই বেশি নিট পেনশন পেলে কী হবে?
প্রজ্ঞাপনের দ্বিতীয় পৃষ্ঠায় একটি বিশেষ শর্ত রয়েছে। যেসব বিদ্যমান পেনশনভোগী ইতোমধ্যে ৭০,২০০ টাকার অতিরিক্ত নিট পেনশন উত্তোলন করছেন, তাঁরা পরবর্তী বার্ষিক বৃদ্ধি বা ইনক্রিমেন্টের তারিখ, অর্থাৎ ১ জুলাই ২০২৭-এর পূর্ব পর্যন্ত বিদ্যমান নিট পেনশন পাবেন বলে উল্লেখ করা হয়েছে।
এ কারণে বেশি নিট পেনশন পাওয়া ব্যক্তিদের ক্ষেত্রে নতুন সারণির সাধারণ হিসাব প্রয়োগ করার আগে সংশ্লিষ্ট শর্তটি বিবেচনা করা জরুরি।
৩. আনুতোষিকের হার: চাকরিকাল অনুযায়ী কত টাকা?
অবসরকালীন আর্থিক সুবিধার মধ্যে আনুতোষিক বা গ্র্যাচুইটি গুরুত্বপূর্ণ। প্রজ্ঞাপনের দ্বিতীয় পৃষ্ঠায় আনুতোষিকের বিদ্যমান হার অপরিবর্তিত রাখার কথা উল্লেখ করে চাকরিকালভিত্তিক একটি সারণি দেওয়া হয়েছে।
| পেনশনযোগ্য চাকরিকাল | আনুতোষিকের হার (প্রতি টাকা) |
|---|---|
| ৫ বছর বা তদূর্ধ্ব, কিন্তু ১০ বছরের কম | ২৬৫ টাকা |
| ১০ বছর বা তদূর্ধ্ব, কিন্তু ১৫ বছরের কম | ২৬০ টাকা |
| ১৫ বছর বা তদূর্ধ্ব, কিন্তু ২০ বছরের কম | ২৪৫ টাকা |
| ২০ বছর বা তদূর্ধ্ব | ২৩০ টাকা |
এখানে উল্লেখিত হারগুলো প্রজ্ঞাপনের আনুতোষিক সারণি থেকে নেওয়া। আনুতোষিকের চূড়ান্ত পরিমাণ নির্ধারণের সময় প্রযোজ্য বিধি, পেনশনযোগ্য চাকরিকাল এবং সংশ্লিষ্ট হিসাবের ভিত্তি অনুসরণ করতে হবে।
অর্থাৎ, শুধু চাকরিকালের বছর জানলেই চূড়ান্ত আনুতোষিক নির্ধারণ করা যায় না; সংশ্লিষ্ট বিধান অনুযায়ী হিসাব করতে হবে।
৪. চাকরিকাল পূর্ণ হওয়ার আগে মৃত্যু বা স্বাস্থ্যগত কারণে অক্ষম হলে বিশেষ আর্থিক সহায়তা
প্রজ্ঞাপনে এমন সরকারি কর্মচারীদের জন্যও বিশেষ আর্থিক সহায়তার বিধান উল্লেখ করা হয়েছে, যাঁরা পেনশনযোগ্য চাকরিকাল পূর্ণ হওয়ার আগেই স্বাস্থ্যগত কারণে অক্ষম হয়ে পড়েন অথবা মারা যান।
এ ধরনের ক্ষেত্রে অর্থ মন্ত্রণালয়ের ২০ ডিসেম্বর ১৯৯৭ তারিখের সংশ্লিষ্ট অফিস স্মারকের বিধান অনুসারে চাকরিকালের প্রতি বছর বা তার অংশবিশেষের জন্য সর্বশেষ আহরিত তিনটি মূল বেতনের সমপরিমাণ হারে এককালীন বিশেষ আর্থিক সহায়তা পাওয়ার কথা বলা হয়েছে।
এটি একটি গুরুত্বপূর্ণ বিষয়, কারণ সব সরকারি কর্মচারী স্বাভাবিক অবসরের মাধ্যমে পেনশনযোগ্য চাকরিকাল পূর্ণ করতে পারেন না। প্রজ্ঞাপনে তাঁদের জন্যও নির্দিষ্ট শর্তসাপেক্ষে আর্থিক সহায়তার ব্যবস্থা রাখা হয়েছে।
তবে এই সুবিধা স্বয়ংক্রিয়ভাবে সবার ক্ষেত্রে প্রযোজ্য ধরে নেওয়া যাবে না। সংশ্লিষ্ট কর্মচারীর চাকরির অবস্থা, অক্ষমতা বা মৃত্যুর পরিস্থিতি এবং প্রযোজ্য বিধান যাচাই করা প্রয়োজন।
৫. বিধবা স্ত্রী ও বিপত্নীক স্বামীর আজীবন পারিবারিক পেনশন
পারিবারিক পেনশনভোগীদের ক্ষেত্রেও প্রজ্ঞাপনে গুরুত্বপূর্ণ বিধান রয়েছে।
এতে উল্লেখ করা হয়েছে, প্রচলিত বিধান অনুযায়ী মৃত কর্মচারীর বিধবা স্ত্রী বা বিপত্নীক স্বামী পুনর্বিবাহ না করার শর্তে আজীবন পারিবারিক পেনশন পেয়ে থাকেন। এ ক্ষেত্রে সংশ্লিষ্ট ব্যক্তিকে পুনর্বিবাহ না করার বিষয়ে নির্ধারিত অঙ্গীকারনামা বা প্রত্যয়নপত্র সংশ্লিষ্ট হিসাবরক্ষণ কর্মকর্তার কার্যালয়ে দাখিল করতে হবে।
প্রজ্ঞাপনে আরও বলা হয়েছে, বিধবা স্ত্রীর পুনর্বিবাহ না করার অঙ্গীকারনামা দাখিলের শর্ত ৫০ বছরের ঊর্ধ্ব বয়সী বিধবার ক্ষেত্রে প্রযোজ্য হবে না।
এই বিধান থেকে বোঝা যায়, পারিবারিক পেনশন অব্যাহত রাখার ক্ষেত্রে পুনর্বিবাহের শর্ত এবং প্রয়োজনীয় কাগজপত্রের বিষয়টি গুরুত্বপূর্ণ। সংশ্লিষ্ট পেনশনভোগীদের নিজ নিজ হিসাবরক্ষণ কার্যালয়ের নির্দেশনা অনুযায়ী প্রয়োজনীয় নথি দাখিল করা উচিত।
৬. ছুটি নগদায়ন: অবসরকালে ১৮ মাসের সুবিধা
প্রজ্ঞাপনের দ্বিতীয় পৃষ্ঠায় ছুটি নগদায়ন বা Leave Encashment সম্পর্কেও নির্দেশনা রয়েছে।
এতে বলা হয়েছে, অবসরকালে অর্জিত ছুটি প্রাপ্যতা সাপেক্ষে ১৮ মাসের ছুটি নগদায়নের অর্থাৎ ১৮ মাসের মূল বেতনের সমপরিমাণ অর্থ পাওয়ার বিধান রয়েছে।
এ ছাড়া অবসর-উত্তর ছুটি বা PRL এবং ছুটি নগদায়নের ক্ষেত্রে ছুটির প্রাপ্যতার সঙ্গে সংশ্লিষ্ট বিধান অনুসরণ করতে হবে। প্রজ্ঞাপনে ছুটি নগদায়নের ক্ষেত্রে দুই দিনের ছুটির পরিবর্তে এক দিনের গড় বেতনের ছুটিতে রূপান্তরের কথাও উল্লেখ রয়েছে।
আরও বলা হয়েছে, অবসর-উত্তর ছুটি ভোগ না করলেও সংশ্লিষ্ট আর্থিক সুবিধা পাওয়ার বিধান প্রযোজ্য হতে পারে। তবে সুবিধা নির্ধারণের ক্ষেত্রে অবসরকালীন মূল বেতন, ছুটির প্রাপ্যতা এবং প্রযোজ্য নিয়ম অনুসরণ করা জরুরি।
অতএব, অবসরের আগে ছুটির হিসাব যাচাই করা এবং সংশ্লিষ্ট দপ্তরের মাধ্যমে প্রাপ্য ছুটি ও নগদায়নের পরিমাণ নিশ্চিত করা প্রয়োজন।
৭. নতুন বিধান কবে থেকে কার্যকর?
প্রজ্ঞাপনের শেষাংশে কার্যকারিতা সম্পর্কে স্পষ্ট নির্দেশনা রয়েছে।
কার্যকর হওয়ার তারিখ
১ জুলাই ২০২৬
প্রজ্ঞাপনের নির্দেশনা অনুযায়ী, সংশ্লিষ্ট সুবিধা ওই তারিখ থেকে কার্যকর বলে গণ্য হবে।
প্রজ্ঞাপনের তারিখ
২ সেপ্টেম্বর ২০২৬
অর্থ মন্ত্রণালয়ের অর্থ বিভাগ থেকে প্রকাশিত প্রজ্ঞাপনে বিভিন্ন পেনশন-সংক্রান্ত সুবিধা ও শর্ত উল্লেখ রয়েছে।
প্রজ্ঞাপনের শেষাংশে বলা হয়েছে, সংশ্লিষ্ট বিধি, আদেশ, স্মারক ও প্রজ্ঞাপন এই নির্দেশনার সঙ্গে সামঞ্জস্য রেখে পরিবর্তিত বা সংশোধিত হয়েছে বলে গণ্য হবে। চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬ অনুযায়ী পেনশনভোগীদের নিট পেনশনের প্রাপ্যতা কার্যকর হবে।
এতে আরও উল্লেখ রয়েছে, জনস্বার্থে জারিকৃত আদেশটি ১ জুলাই ২০২৬ তারিখ থেকে কার্যকর হবে এবং ওই তারিখ থেকে পিআরএলে ভোগরত কর্মচারীরাও প্রযোজ্য ক্ষেত্রে পুনর্নির্ধারিত সুবিধা পাবেন।
৮. পেনশনভোগীদের এখন কী করা উচিত?
প্রজ্ঞাপনের আলোকে অবসরপ্রাপ্ত সরকারি কর্মকর্তা-কর্মচারী ও পারিবারিক পেনশনভোগীদের কয়েকটি বিষয়ে গুরুত্ব দেওয়া উচিত।
বর্তমান নিট পেনশন যাচাই করুন: ৩০ জুন ২০২৬ তারিখে আপনার নিট পেনশন কত ছিল, তা নিশ্চিত করুন।
সঠিক শ্রেণি নির্ধারণ করুন: পুনর্নির্ধারণের সারণিতে আপনার পেনশনের পরিমাণ কোন সীমার মধ্যে পড়ে, তা যাচাই করুন।
চাকরিকালের নথি পরীক্ষা করুন: প্রথম পেনশন নির্ধারণ ও আনুতোষিকের হিসাবের জন্য পেনশনযোগ্য চাকরিকালের তথ্য সঠিক থাকা জরুরি।
পারিবারিক পেনশনের কাগজপত্র হালনাগাদ রাখুন: প্রয়োজনীয় অঙ্গীকারনামা বা প্রত্যয়নপত্র সংশ্লিষ্ট কর্তৃপক্ষের নির্দেশনা অনুযায়ী দাখিল করুন।
ছুটি নগদায়নের হিসাব যাচাই করুন: অবসরকালে প্রাপ্য ছুটি এবং নগদায়নের হিসাব সংশ্লিষ্ট দপ্তরের মাধ্যমে নিশ্চিত করুন।
চূড়ান্ত হিসাবের জন্য কর্তৃপক্ষের সঙ্গে যোগাযোগ করুন: ব্যক্তিগত পেনশন নির্ধারণে কোনো অসংগতি থাকলে সংশ্লিষ্ট হিসাবরক্ষণ অফিস বা পেনশন প্রদানকারী কর্তৃপক্ষের সহায়তা নিন।
৯. পেনশনভোগীদের জন্য প্রজ্ঞাপনটির গুরুত্ব কোথায়?
এই প্রজ্ঞাপনের সবচেয়ে গুরুত্বপূর্ণ দিক হলো, এতে পেনশন নির্ধারণ, বিদ্যমান নিট পেনশন পুনর্নির্ধারণ, আনুতোষিক, বিশেষ আর্থিক সহায়তা, পারিবারিক পেনশন এবং ছুটি নগদায়নের মতো একাধিক বিষয় একসঙ্গে অন্তর্ভুক্ত হয়েছে।
তবে সব সুবিধা সব পেনশনভোগীর জন্য একইভাবে প্রযোজ্য নয়। চাকরিকাল, বিদ্যমান নিট পেনশন, অবসরের ধরন এবং প্রজ্ঞাপনে উল্লেখিত শর্তের ভিত্তিতে প্রাপ্যতা নির্ধারিত হবে। বিশেষ করে সারণিতে দেখানো প্রথম পেনশন নির্ধারণের হার এবং বিদ্যমান নিট পেনশন পুনর্নির্ধারণের হারকে এক করে দেখার সুযোগ নেই।
সুতরাং, নতুন পেনশন কত হবে তা জানতে শুধু বৃদ্ধির হার জানাই যথেষ্ট নয়। ৩০ জুন ২০২৬ তারিখের নিট পেনশন, পেনশনযোগ্য চাকরিকাল এবং প্রজ্ঞাপনের সংশ্লিষ্ট শর্ত মিলিয়ে হিসাব করতে হবে।