নতুন আয়কর হার ২০২৬: ন্যূনতম কর কত টাকা পরিশোধ করতে হবে?
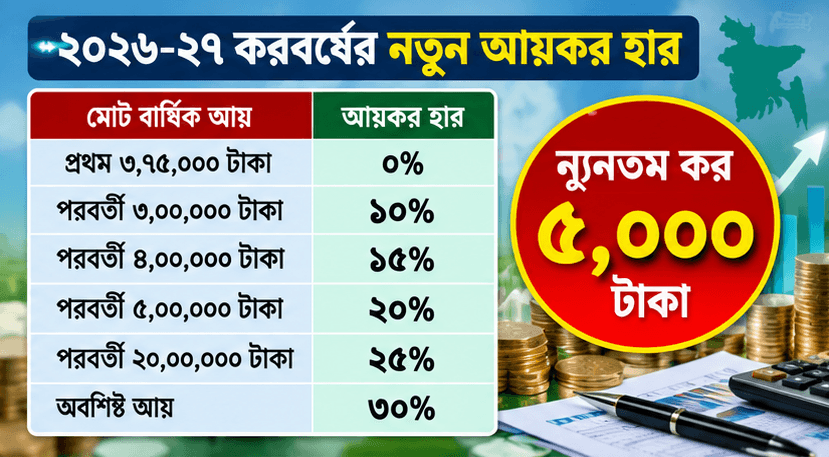
২০২৬-২৭ করবর্ষ থেকে ব্যক্তিশ্রেণির করদাতাদের আয়কর ব্যবস্থায় গুরুত্বপূর্ণ পরিবর্তন এসেছে। নতুন কাঠামোয় সাধারণ করদাতাদের করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা নির্ধারণ করা হয়েছে। একই সঙ্গে আয়কর কাঠামোয় পরিবর্তন এনে প্রথম করযোগ্য ধাপের হার ১০ শতাংশ করা হয়েছে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো—করদাতার মোট আয় করমুক্ত সীমা অতিক্রম করলে, হিসাব অনুযায়ী করের পরিমাণ কম হলেও ন্যূনতম ৫ হাজার টাকা আয়কর প্রযোজ্য হবে।
জাতীয় রাজস্ব বোর্ডের (এনবিআর) বাজেটসংক্রান্ত নথি অনুযায়ী, এই নতুন কাঠামো ২০২৬-২৭ ও ২০২৭-২৮ করবর্ষে প্রযোজ্য থাকবে। অর্থাৎ আগামী দুই করবর্ষে সাধারণ ব্যক্তিশ্রেণির করদাতাদের জন্য একই করমুক্ত আয়সীমা ও করহার কার্যকর থাকবে।
করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা
নতুন নিয়মে সাধারণ ব্যক্তিশ্রেণির করদাতার বছরে ৩ লাখ ৭৫ হাজার টাকা পর্যন্ত আয় করমুক্ত। অর্থাৎ বছরে মোট আয় এই সীমার মধ্যে থাকলে স্বাভাবিক আয়কর দিতে হবে না।
তবে আয় ৩ লাখ ৭৫ হাজার টাকা অতিক্রম করলেই করের হিসাব শুরু হবে। নতুন কাঠামোয় করমুক্ত সীমার পরের প্রথম ৩ লাখ টাকা আয়ের ওপর ১০ শতাংশ হারে কর আরোপ করা হয়েছে।
এখানে একটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ—করমুক্ত সীমা অতিক্রম করলেই সরাসরি পুরো আয়ের ওপর কর বসবে না। কর হিসাব হবে ধাপে ধাপে, অর্থাৎ করমুক্ত অংশ বাদ দিয়ে অবশিষ্ট আয়ের ওপর সংশ্লিষ্ট হারে কর নির্ধারণ করা হবে।
২০২৬-২৭ করবর্ষের নতুন আয়কর হার
নতুন কাঠামো অনুযায়ী ব্যক্তিশ্রেণির সাধারণ করদাতার করহার হলো—
| আয়ের স্তর | করহার | প্রথম ৩,৭৫,০০০ টাকা | ০% | পরবর্তী ৩,০০,০০০ টাকা | ১০% | পরবর্তী ৪,০০,০০০ টাকা | ১৫% | পরবর্তী ৫,০০,০০০ টাকা | ২০% | পরবর্তী ২০,০০,০০০ টাকা | ২৫% | অবশিষ্ট আয় | ৩০% |
|---|
অর্থাৎ আগের ব্যবস্থার ৫ শতাংশের প্রথম করধাপটি বাদ দিয়ে ১০ শতাংশ থেকে নতুন করহার শুরু করা হয়েছে। এনবিআরের বাজেট নথিতে ২০২৬-২৭ ও ২০২৭-২৮ করবর্ষের জন্য এই কাঠামো নির্ধারণ করা হয়েছে।
তাহলে ন্যূনতম আয়কর কত?
এখানেই নতুন নিয়মের সবচেয়ে গুরুত্বপূর্ণ পরিবর্তন।
এনবিআরের তথ্য অনুযায়ী, আগের ব্যবস্থায় ব্যক্তিশ্রেণির করদাতাদের ন্যূনতম কর এলাকা অনুযায়ী ৩ হাজার থেকে ৫ হাজার টাকা পর্যন্ত ছিল। ২০২৬-২৭ ও ২০২৭-২৮ করবর্ষে এই ব্যবস্থা পরিবর্তন করে সর্বত্র ৫ হাজার টাকা ন্যূনতম কর নির্ধারণ করা হয়েছে।
অর্থাৎ—
মোট আয় করমুক্ত সীমা অতিক্রম করলে ন্যূনতম আয়কর = ৫,০০০ টাকা।
তবে এর অর্থ এই নয় যে ৩ লাখ ৭৫ হাজার টাকার নিচে আয় করলেই ৫ হাজার টাকা দিতে হবে। বরং করমুক্ত সীমা অতিক্রম করার পর করদাতার নিয়মিত হিসাব করা কর যদি ৫ হাজার টাকার কম হয়, তাহলে ন্যূনতম করের বিধান কার্যকর হতে পারে।
একটি সহজ উদাহরণ
ধরা যাক, একজন সাধারণ করদাতার বার্ষিক আয় ৪ লাখ টাকা।
করমুক্ত আয় = ৩ লাখ ৭৫ হাজার টাকা।
অবশিষ্ট করযোগ্য আয় =
৪,০০,০০০ – ৩,৭৫,০০০ = ২৫,০০০ টাকা
এই ২৫ হাজার টাকা প্রথম করধাপের মধ্যে পড়বে। ১০ শতাংশ হিসাবে কর দাঁড়ায় মাত্র ২,৫০০ টাকা।
কিন্তু ন্যূনতম করের বিধান অনুযায়ী প্রযোজ্য কর ৫,০০০ টাকার কম হলে ন্যূনতম ৫,০০০ টাকা দিতে হবে।
অর্থাৎ ৪ লাখ টাকা বার্ষিক আয় হলে সাধারণ হিসাব অনুযায়ী কর ২,৫০০ টাকা হলেও ন্যূনতম করের কারণে দায় দাঁড়াতে পারে ৫,০০০ টাকা।
৫ শতাংশ করের ধাপ বাদ দেওয়ার প্রভাব
নতুন কাঠামোয় সবচেয়ে আলোচিত পরিবর্তনগুলোর একটি হলো ৫ শতাংশের করধাপ বিলুপ্ত করা। আগে করমুক্ত সীমার পরের একটি অংশে ৫ শতাংশ হারে কর দেওয়ার সুযোগ ছিল। নতুন ব্যবস্থায় সেই ধাপ না রেখে প্রথম করযোগ্য স্তরেই ১০ শতাংশ করহার বসানো হয়েছে।
ফলে করমুক্ত আয়সীমা কিছুটা বাড়লেও করদাতার আয় যখন সেই সীমা অতিক্রম করবে, তখন প্রাথমিক করযোগ্য অংশে আগের তুলনায় বেশি হারে কর দিতে হতে পারে। এ কারণে নতুন কাঠামোর প্রভাব করদাতাভেদে ভিন্ন হবে।
নারী ও বিশেষ শ্রেণির করদাতাদের জন্য বেশি করমুক্ত আয়
সব করদাতার জন্য করমুক্ত আয়সীমা এক নয়। নতুন ব্যবস্থায় নির্দিষ্ট শ্রেণির করদাতাদের জন্য তুলনামূলক বেশি সীমা রাখা হয়েছে।
- সাধারণ করদাতা: ৩,৭৫,০০০ টাকা
- নারী করদাতা ও ৬৫ বছর বা তার বেশি বয়সী করদাতা: ৪,২৫,০০০ টাকা
- তৃতীয় লিঙ্গের করদাতা ও প্রতিবন্ধী করদাতা: ৫,০০,০০০ টাকা
- গেজেটভুক্ত মুক্তিযোদ্ধা এবং আহত গেজেটভুক্ত জুলাই যোদ্ধা: ৫,২৫,০০০ টাকা
এছাড়া প্রতিবন্ধী সন্তান বা নির্ভরশীল ব্যক্তির পিতা-মাতা কিংবা আইনগত অভিভাবকের করমুক্ত আয়সীমায় নির্দিষ্ট অতিরিক্ত সুবিধাও রয়েছে।
নতুন করদাতার ক্ষেত্রে বিশেষ সুবিধা
কর ব্যবস্থার আওতা বাড়ানো এবং নতুন ব্যক্তিদের করদাতা হিসেবে অন্তর্ভুক্ত করতে নতুন করদাতাদের জন্য ন্যূনতম কর ১,০০০ টাকা নির্ধারণের বিষয়টিও বাজেট নথিতে উল্লেখ করা হয়েছে। অর্থাৎ বিদ্যমান করদাতা এবং প্রথমবার কর ব্যবস্থায় আসা ব্যক্তির ক্ষেত্রে ন্যূনতম করের নিয়ম একই নয়।
এ কারণে শুধু ‘ন্যূনতম কর ৫ হাজার টাকা’ বললে পুরো বিষয়টি বোঝা যাবে না। করদাতা নতুন নাকি বিদ্যমান—এটিও বিবেচনায় নিতে হবে।
২০২৬-২৭ করবর্ষে কার কত কর হতে পারে?
নতুন কাঠামো বোঝার জন্য কয়েকটি সরল উদাহরণ দেওয়া যায়।
বার্ষিক আয় ৩ লাখ ৫০ হাজার টাকা:
করমুক্ত সীমার মধ্যে থাকায় স্বাভাবিক আয়কর নেই।
বার্ষিক আয় ৩ লাখ ৭৫ হাজার টাকা:
করমুক্ত সীমার মধ্যে থাকায় আয়কর নেই।
বার্ষিক আয় ৪ লাখ টাকা:
করযোগ্য অংশ ২৫ হাজার টাকা। হিসাবি কর ২,৫০০ টাকা হলেও ন্যূনতম করের বিধান প্রযোজ্য হলে দিতে হবে ৫,০০০ টাকা।
বার্ষিক আয় ৬ লাখ ৭৫ হাজার টাকা:
করযোগ্য আয় ৩ লাখ টাকা। ১০ শতাংশ হিসাবে কর = ৩০,০০০ টাকা।
বার্ষিক আয় ১০ লাখ টাকা:
প্রথম ৩ লাখ টাকা ১০ শতাংশ = ৩০,০০০ টাকা।
পরবর্তী ৪ লাখ টাকা ১৫ শতাংশ = ৬০,০০০ টাকা।
অর্থাৎ মোট কর = ৯০,০০০ টাকা, প্রযোজ্য রেয়াত বা অন্যান্য সমন্বয়ের আগে।
এখানে মনে রাখতে হবে, বাস্তব আয়কর হিসাবের ক্ষেত্রে কর রেয়াত, বিনিয়োগজনিত সুবিধা, উৎসে কর্তিত কর, অগ্রিম কর এবং অন্যান্য প্রযোজ্য বিধান বিবেচনায় আসতে পারে।
২০২৮-২৯ করবর্ষে আবার পরিবর্তন হবে
নতুন কর কাঠামোটি শুধু ২০২৬-২৭ ও ২০২৭-২৮ করবর্ষেই সীমাবদ্ধ নয়। এনবিআরের বাজেট নথিতে পরবর্তী বছরগুলোর জন্যও ধাপে ধাপে করমুক্ত আয়সীমা বাড়ানোর পরিকল্পনা রয়েছে।
২০২৮-২৯ ও ২০২৯-৩০ করবর্ষে সাধারণ করদাতার করমুক্ত আয়সীমা ৪ লাখ টাকা করার কাঠামো নির্ধারিত হয়েছে। পরবর্তী সময়ে আরও পরিবর্তনের পরিকল্পনাও রাখা হয়েছে।
করদাতাদের জন্য মূল বার্তা
নতুন আয়কর কাঠামোয় একদিকে সাধারণ করদাতার করমুক্ত আয়সীমা বাড়িয়ে ৩ লাখ ৭৫ হাজার টাকা করা হয়েছে। অন্যদিকে প্রথম করযোগ্য ধাপের হার ১০ শতাংশ করা হয়েছে এবং ন্যূনতম করের ক্ষেত্রে এলাকাভেদে পার্থক্য তুলে দিয়ে ৫ হাজার টাকা নির্ধারণ করা হয়েছে।
তাই শুধু মাসিক বেতন বা আয় দেখে কর নির্ধারণ না করে পুরো অর্থবছরের মোট আয়, করমুক্ত সীমা, প্রযোজ্য করহার, রেয়াত এবং উৎসে কর্তিত কর বিবেচনায় নিয়ে হিসাব করা জরুরি।
সবচেয়ে গুরুত্বপূর্ণ বিষয়: ২০২৬-২৭ করবর্ষে সাধারণ ব্যক্তিশ্রেণির করদাতার জন্য করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা এবং করমুক্ত সীমা অতিক্রম করলে ন্যূনতম কর ৫ হাজার টাকা। নতুন করদাতাদের ক্ষেত্রে ন্যূনতম কর ১ হাজার টাকা—এটি আলাদা বিধান।