টিন খোলার পর আগের বছরের রিটার্ন না দিলে ১০ হাজার টাকা জরিমানা? করদাতাদের করণীয় জানুন
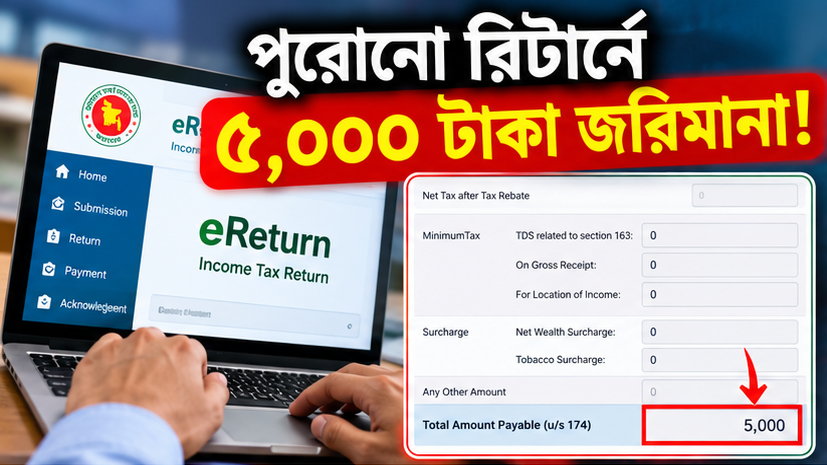
বাংলাদেশে ই-রিটার্ন জমা দিতে গিয়ে অনেক করদাতা একাধিক করবর্ষের রিটার্ন বকেয়া থাকায় অতিরিক্ত অর্থ প্রদানের হিসাব দেখতে পাচ্ছেন। বিশেষ করে ২০২৪ সালে টিআইএন (TIN) খোলার পর ২০২৬-২৭ করবর্ষের রিটার্ন জমা দিতে পারলেও ২০২৪-২৫ ও ২০২৫-২৬ করবর্ষের রিটার্ন দিতে গিয়ে প্রতিটি করবর্ষে ৫ হাজার টাকা করে মোট ১০ হাজার টাকা প্রদেয় দেখালে স্বাভাবিকভাবেই প্রশ্ন উঠছে—এই অর্থ কি বাধ্যতামূলকভাবে দিতে হবে, নাকি জরিমানা মওকুফের কোনো সুযোগ রয়েছে?
বিষয়টি বুঝতে হলে আয়কর রিটার্ন জমার সময়সীমা, সংশ্লিষ্ট করবর্ষে রিটার্ন দাখিলের বাধ্যবাধকতা এবং বিলম্বে রিটার্ন জমার ক্ষেত্রে প্রযোজ্য আইন—এই তিনটি বিষয় আলাদাভাবে বিবেচনা করা প্রয়োজন। শুধু অনলাইন পোর্টালে ১০ হাজার টাকা প্রদর্শিত হচ্ছে বলেই পুরো অর্থকে নিশ্চিতভাবে জরিমানা হিসেবে ধরে নেওয়া ঠিক হবে না।
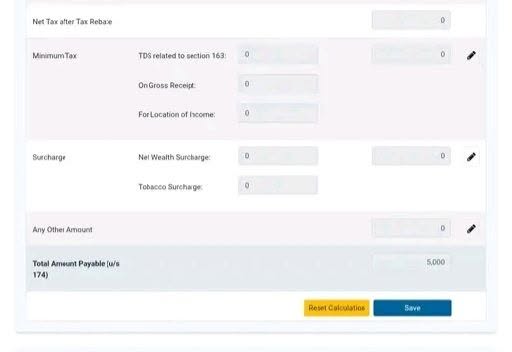
স্ক্রিনশটে ৫ হাজার টাকা কেন দেখাচ্ছে?
স্ক্রিনশটে দেখা যাচ্ছে, আয়কর রিটার্নের হিসাবের নিচে “Total Amount Payable u/s 174” শিরোনামে ৫,০০০ টাকা প্রদর্শিত হচ্ছে। এখানে ‘u/s 174’ বলতে আয়কর আইন, ২০২৩-এর ১৭৪ ধারা বোঝানো হয়েছে।
গুরুত্বপূর্ণ বিষয় হলো, ২০২৬ সালের অর্থ আইন অনুযায়ী ১ জুলাই ২০২৬ থেকে কার্যকর সংশোধিত ১৭৪ ধারায় নির্ধারিত সময়ের পর স্বেচ্ছায় বিলম্বিত রিটার্ন দাখিলের ক্ষেত্রে প্রযোজ্য করের ১০ শতাংশ অথবা ৫ হাজার টাকা—যেটি বেশি, অতিরিক্ত কর হিসেবে দিতে হয়। কর কর্তৃপক্ষের নোটিশের পর নির্দিষ্ট ক্ষেত্রে এই হার প্রযোজ্য করের ১৫ শতাংশ অথবা ১০ হাজার টাকা হতে পারে।
অর্থাৎ, স্ক্রিনশটে প্রদর্শিত ৫ হাজার টাকা সাধারণ অর্থে শুধু জরিমানা নয়; এটি বিলম্বে রিটার্ন দাখিলের জন্য ধারা ১৭৪ অনুযায়ী হিসাব করা অতিরিক্ত করও হতে পারে।
২০২৪ সালে টিআইএন খুললে কি আগের দুই বছরের রিটার্ন দিতেই হবে?
এ প্রশ্নের উত্তর নির্ভর করবে করদাতার প্রকৃত পরিস্থিতির ওপর। টিআইএন খোলার তারিখই একমাত্র বিবেচ্য বিষয় নয়। সংশ্লিষ্ট করবর্ষে রিটার্ন দাখিলের আইনগত বাধ্যবাধকতা ছিল কি না, আয়করযোগ্য আয় ছিল কি না এবং অন্য কোনো কারণে রিটার্ন দেওয়া বাধ্যতামূলক ছিল কি না—এসব যাচাই করতে হবে।
উদাহরণ হিসেবে, ২০২৪ সালে টিআইএন খোলা কোনো ব্যক্তি যদি ২০২৪-২৫ ও ২০২৫-২৬ করবর্ষের রিটার্ন জমা না দিয়ে থাকেন, তাহলে প্রথমে দেখতে হবে:
সংশ্লিষ্ট দুই করবর্ষে তাঁর রিটার্ন দাখিল বাধ্যতামূলক ছিল কি না।
তিনি আগে কখনো আয়কর রিটার্ন জমা দিয়েছেন কি না।
ওই করবর্ষে তাঁর আয়, করমুক্ত সীমা ও প্রযোজ্য ন্যূনতম করের হিসাব কী ছিল।
অনলাইন পোর্টালে প্রদর্শিত ৫ হাজার টাকা ধারা ১৭৪-এর অতিরিক্ত কর, নাকি অন্য কোনো হিসাবের ফল।
বিশেষ সতর্কতা: ২০২৬-২৭ করবর্ষের নিয়ম দেখে আগের দুই করবর্ষের হিসাব একই হবে ধরে নেওয়া উচিত নয়। সংশ্লিষ্ট করবর্ষে কার্যকর আইন ও সংশোধনী অনুযায়ী হিসাব যাচাই করা প্রয়োজন।
১০ হাজার টাকা জরিমানা মওকুফের সুযোগ আছে কি?
এখানে দুটি বিষয় আলাদা করে বুঝতে হবে।
প্রথমত, ভুল হিসাব বা ভুল শ্রেণিবিন্যাস হলে সংশোধনের সুযোগ। পোর্টালে ভুলভাবে অর্থ প্রদর্শিত হলে অথবা সংশ্লিষ্ট করবর্ষে রিটার্ন দাখিলের বাধ্যবাধকতা না থাকলে, সংশ্লিষ্ট কর সার্কেলের উপকর কমিশনারের কাছে বিষয়টি যাচাই ও প্রয়োজনীয় সংশোধনের আবেদন করা যেতে পারে।
দ্বিতীয়ত, আইন অনুযায়ী অতিরিক্ত কর প্রযোজ্য হলে। কেবল আবেদন করলেই সেই অর্থ মওকুফ হয়ে যাবে—এমন নিশ্চয়তা নেই। সংশ্লিষ্ট বিধান অনুযায়ী কর নির্ধারণ ও কর্তৃপক্ষের সিদ্ধান্তের ওপর বিষয়টি নির্ভর করবে। ধারা ১৭৪-এর অর্থপ্রদানের বিধান এবং ধারা ২৬৬-এর জরিমানার বিধানও এক নয়।
তাই ১০ হাজার টাকা মওকুফের কোনো সাধারণ বা স্বয়ংক্রিয় ব্যবস্থা আছে—এমন দাবি করা ঠিক হবে না। তবে আপনার ক্ষেত্রে অর্থটি কেন আসছে, তা যাচাই করে ভুল থাকলে সংশোধনের আবেদন করাই যুক্তিসংগত।
এখন আপনার করণীয় কী?
প্রথমে হিসাব যাচাই করুন। ২০২৪-২৫ ও ২০২৫-২৬ করবর্ষের রিটার্নে প্রবেশ করে ৫ হাজার টাকার হিসাব কোন খাতে দেখানো হয়েছে, তা পরীক্ষা করুন।
আগের রিটার্নের বাধ্যবাধকতা যাচাই করুন। আপনার আয়, টিআইএন খোলার সময় এবং আগে রিটার্ন জমা দেওয়ার ইতিহাসের ভিত্তিতে সংশ্লিষ্ট কর সার্কেলের পরামর্শ নিন।
প্রয়োজনে লিখিত আবেদন করুন। দুই করবর্ষে পৃথকভাবে হিসাব যাচাই, প্রযোজ্য আইনগত বিধান এবং কোনো সংশোধন বা প্রতিকার সম্ভব কি না, তা জানতে উপকর কমিশনারের কাছে আবেদন করতে পারেন।
যাচাই না করে রিটার্ন ফেলে রাখবেন না। রিটার্ন দাখিলের বাধ্যবাধকতা থাকলে কর ও অতিরিক্ত অর্থের হিসাব নিশ্চিত করে দ্রুত ব্যবস্থা নিন।
রিটার্ন দাখিলের নিয়ম ও বিলম্বের বিধান সম্পর্কে জাতীয় রাজস্ব বোর্ডের সরকারি নির্দেশনা এখানে দেখা যাবে: এনবিআরের আয়কর FAQ।
শেষ কথা
২০২৪ সালে টিআইএন খোলার পর ২০২৬-২৭ করবর্ষের রিটার্ন জমা দেওয়া গেলেও আগের দুই করবর্ষে ৫ হাজার টাকা করে প্রদেয় দেখানো মানেই যে একই ধরনের জরিমানা আরোপ করা হয়েছে, তা নিশ্চিত নয়। স্ক্রিনশটে ধারা ১৭৪ উল্লেখ থাকায় এটি বিলম্বিত রিটার্নের অতিরিক্ত করের হিসাব হওয়ার সম্ভাবনা রয়েছে।