সর্বজনীন পেনশনে মাসে ৫০০০ টাকা: ১৮ বছরে শুরু করলে মাসে পেনশন ১ লাখ ৭২ হাজার টাকা
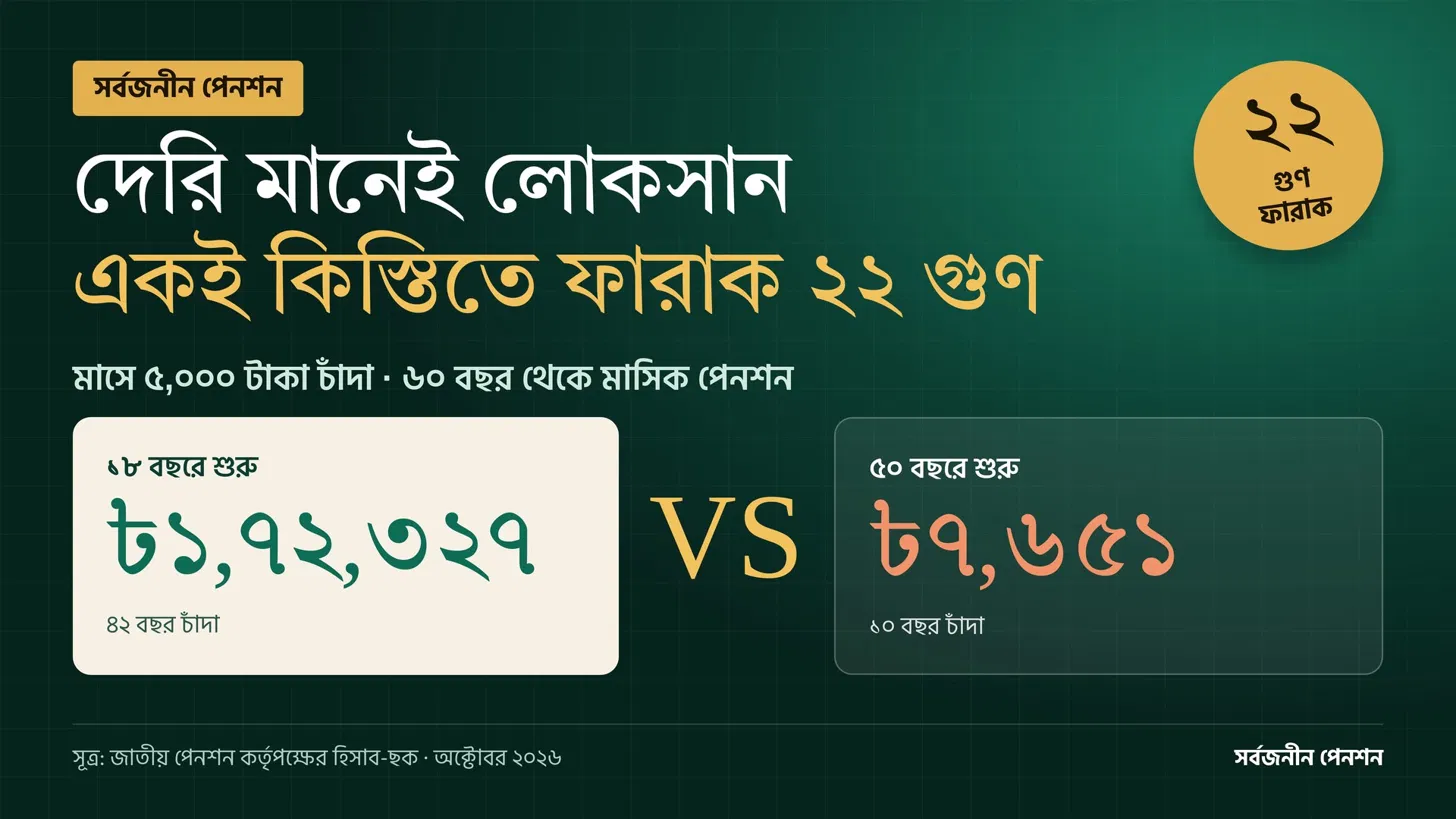
সর্বজনীন পেনশন স্কিমে মাসে ৫ হাজার টাকা করে জমা দিলে ৬০ বছর বয়স থেকে আজীবন কত টাকা পেনশন পাওয়া যাবে, তা নিয়ে আগ্রহের শেষ নেই। জাতীয় পেনশন কর্তৃপক্ষের প্রকাশিত হিসাব অনুযায়ী, এর উত্তর নির্ভর করে একজন গ্রাহক কত বছর ধরে চাঁদা দিচ্ছেন তার ওপর। ৫০ বছর বয়সে যোগ দিয়ে ১০ বছর চাঁদা দিলে মাসিক পেনশন হবে ৭ হাজার ৬৫১ টাকা। আর ১৮ বছর বয়সে শুরু করে টানা ৪২ বছর চাঁদা দিলে ৬০ বছর বয়স থেকে মাসে পেনশন মিলবে ১ লাখ ৭২ হাজার ৩২৭ টাকা।
কোন বয়সে শুরু করলে কত পেনশন
কর্তৃপক্ষের হিসাব-ছক অনুযায়ী মাসে ৫ হাজার টাকা চাঁদায় বয়সভিত্তিক মাসিক পেনশন:
| যোগদানের বয়স | চাঁদার মেয়াদ | মোট চাঁদা | ৬০ বছর থেকে মাসিক পেনশন |
|---|---|---|---|
| ৫০ বছর | ১০ বছর | ৬,০০,০০০ টাকা | ৭,৬৫১ টাকা |
| ৪৫ বছর | ১৫ বছর | ৯,০০,০০০ টাকা | ১৪,৪৫৭ টাকা |
| ৪০ বছর | ২০ বছর | ১২,০০,০০০ টাকা | ২৪,৬৩৪ টাকা |
| ৩৫ বছর | ২৫ বছর | ১৫,০০,০০০ টাকা | ৩৯,৭৭৪ টাকা |
| ৩০ বছর | ৩০ বছর | ১৮,০০,০০০ টাকা | ৬২,৩৩০ টাকা |
| ২৫ বছর | ৩৫ বছর | ২১,০০,০০০ টাকা | ৯৫,৯৪৬ টাকা |
| ১৮ বছর | ৪২ বছর | ২৫,২০,০০০ টাকা | ১,৭২,৩২৭ টাকা |
হিসাবে দেখা যায়, ১০ বছর চাঁদা দিলে মোট জমা ৬ লাখ টাকা। পেনশন শুরুর প্রায় সাড়ে ৬ বছরের মধ্যেই এই টাকা উঠে আসে। ৩০ বছর চাঁদা দিলে মোট জমা ১৮ লাখ টাকা, যা উঠে আসে আড়াই বছরের কম সময়ে। অর্থাৎ যত কম বয়সে শুরু করা যায়, একই চাঁদায় পেনশন তত বেশি হয়।
স্কিম বদলালে কি পেনশন বদলায়?
সামাজিক যোগাযোগমাধ্যমে প্রচারিত কিছু লেখায় বলা হচ্ছে, সুরক্ষা স্কিমে ১০ বছরে ৭ হাজার ৬৫১ টাকা আর প্রগতি স্কিমে ১৫ বছরে ১৪ হাজার ৪৫৭ টাকা পেনশন পাওয়া যাবে। এতে অনেকে ধরে নিচ্ছেন, স্কিম ভেদে পেনশনের পরিমাণ আলাদা। কর্তৃপক্ষের হিসাব-ছক বলছে, বিষয়টি তা নয়। একই পরিমাণ চাঁদা ও একই মেয়াদে প্রবাস, প্রগতি, সুরক্ষা ও সমতা, চার স্কিমেই পেনশন সমান।
উদাহরণ হিসেবে, সমতা স্কিমে মাসিক ১ হাজার টাকা কিস্তিতে ১০ বছর পূর্তিতে মাসে ১ হাজার ৫৩০ টাকা হারে পেনশন পাওয়া যায়। এর পাঁচ গুণই ৫ হাজার টাকা চাঁদার ৭ হাজার ৬৫১ টাকা। স্কিম ভেদে পার্থক্য শুধু তিন জায়গায়:
- কারা যোগ দিতে পারবেন।
- চাঁদার সর্বনিম্ন ও সর্বোচ্চ সীমা কত।
- চাঁদার কত অংশ কে দেবেন।
চার স্কিম, কার জন্য কোনটি
বেসরকারি খাতের কর্মীদের জন্য ‘প্রগতি’, স্বকর্মে নিয়োজিতদের জন্য ‘সুরক্ষা’, প্রবাসী বাংলাদেশিদের জন্য ‘প্রবাস’ এবং নিম্ন আয়ের জনগোষ্ঠীর জন্য ‘সমতা’। প্রগতি স্কিমে চাঁদার ৫০ শতাংশ কর্মী নিজে দেন, বাকি ৫০ শতাংশ দেয় মালিকপক্ষ। সমতা স্কিমে মোট ১ হাজার টাকা চাঁদার অর্ধেক গ্রাহক দেন, বাকি অর্ধেক দেয় সরকার। প্রবাসীরা চাঁদা দেন বৈদেশিক মুদ্রায়, কিন্তু মেয়াদ শেষে পেনশন পান দেশীয় মুদ্রায়।
চাঁদার সীমাতেও পরিবর্তন এসেছে। প্রবাস ও প্রগতি স্কিমে সর্বনিম্ন মাসিক চাঁদা ২ হাজার থেকে কমিয়ে ১ হাজার টাকা করা হয়েছে। প্রগতি স্কিমে সর্বোচ্চ মাসিক জমা ১০ হাজার থেকে বাড়িয়ে ১৫ হাজার টাকা করা হয়েছে। সুরক্ষা স্কিমেও ১৫ হাজার টাকা পর্যন্ত চাঁদা দেওয়া যাচ্ছে।
প্রকৃত মুনাফা টেবিলের চেয়ে বেশি
টেবিলের সংখ্যাগুলো একটি রক্ষণশীল প্রক্ষেপণ। এ প্রতিবেদকের বিশ্লেষণে দেখা যায়, হিসাব-ছকটি আনুমানিক ৮ শতাংশ বার্ষিক মুনাফা ধরে তৈরি। কিন্তু বাস্তবে মুনাফা দেওয়া হচ্ছে এর চেয়ে বেশি হারে। ২০২৫-২৬ অর্থবছরে সর্বজনীন পেনশনের বিনিয়োগের বিপরীতে গ্রাহকদের মুনাফার হার ১১ দশমিক ৬৮ শতাংশ থেকে বাড়িয়ে ১১ দশমিক ৭২ শতাংশ নির্ধারণ করা হয়েছে। এর আগের ২০২৪-২৫ অর্থবছরে সর্বোচ্চ মুনাফার হার ছিল ১১ দশমিক ৬১ শতাংশ।
তবে প্রতিবছরের মুনাফা আলাদাভাবে ঘোষণা করা হয়। ভবিষ্যতে এই হার কমতেও পারে। তাই নিশ্চিত পরিকল্পনার জন্য অফিসিয়াল টেবিলের সংখ্যাকেই ন্যূনতম ভিত্তি ধরা নিরাপদ।
নমিনি পাবেন ৮০ বছর পর্যন্ত
পেনশনভোগী মারা গেলে নমিনি কত দিন পেনশন পাবেন, সে নিয়মে সম্প্রতি পরিবর্তন এসেছে। পেনশনভোগীর মৃত্যুর পর স্বামী বা স্ত্রীর পেনশন পাওয়ার বয়সসীমা ৭৫ থেকে বাড়িয়ে ৮০ বছর করার সিদ্ধান্ত নিয়েছে জাতীয় পেনশন কর্তৃপক্ষ। ফলে কেউ ৬৫ বছর বয়সে মারা গেলে তাঁর নমিনি আরও ১৫ বছর মাসিক পেনশন পাবেন।
এই হিসাবে, ১০ বছর চাঁদা দেওয়া একজন গ্রাহক ৬০ থেকে ৮০ বছর পর্যন্ত মোট প্রায় ১৮ লাখ ৩৬ হাজার টাকা পেনশন পাবেন। অথচ তাঁর নিজের জমা মাত্র ৬ লাখ টাকা। ৩০ বছর চাঁদা দিলে একই সময়ে মোট পেনশন দাঁড়ায় প্রায় ১ কোটি ৪৯ লাখ টাকা। গ্রাহক বেঁচে থাকলে ৮০ বছরের পরও আজীবন পেনশন চলবে।
আর কেউ চাঁদা দেওয়ার সময়েই, অর্থাৎ ৬০ বছর বয়সের আগে মারা গেলে, পেনশন চালু হবে না। তখন তাঁর নমিনি জমা করা টাকা এবং এককালীন সুবিধা পাবেন।
৬০ বছরে এককালীন ৩০ শতাংশ তোলার সুযোগ
চাঁদাদাতা পেনশনযোগ্য বয়সে পৌঁছানোর পর চাইলে মোট জমার সর্বোচ্চ ৩০ শতাংশ এককালীন তুলতে পারবেন। তবে কর্তৃপক্ষ জানিয়েছে, কেউ আনুতোষিক হিসেবে এককালীন অর্থ তুললে তাঁর মাসিক পেনশনের পরিমাণ কমে যাবে। এককালীন সুবিধা না নিলে মাসিক পেনশন কমবে না।
যোগ্যতা, নিবন্ধন ও কর সুবিধা
জাতীয় পরিচয়পত্রের ভিত্তিতে প্রবাসীসহ ১৮ থেকে ৫০ বছর বয়সী সবাই এই স্কিমে অংশ নিতে পারবেন। বিশেষ বিবেচনায় ৫০ বছরের বেশি বয়সীরাও যোগ দিতে পারবেন। সেক্ষেত্রে অংশগ্রহণের তারিখ থেকে টানা ১০ বছর চাঁদা দিতে হবে, তারপর যে বয়স হবে সেই বয়স থেকে আজীবন পেনশন মিলবে।
নিবন্ধন করতে হয় ইউপেনশন ওয়েবসাইটে (upension.gov.bd)। চাঁদা দেওয়া যায় মাসিক, ত্রৈমাসিক বা বার্ষিক, এই তিন পদ্ধতিতে। সম্প্রতি নিবন্ধন ফি ১৫ টাকা থেকে বাড়িয়ে ২৫ টাকা করা হয়েছে। জমা দেওয়া যায় মোবাইল ফিন্যান্সিয়াল সার্ভিস, অনলাইন ব্যাংকিং কিংবা ক্রেডিট বা ডেবিট কার্ডের মাধ্যমে। ভুল তথ্য দিয়ে আবেদন করলে আবেদন বাতিল হবে এবং জমাকৃত অর্থ ফেরতযোগ্য হবে না।
করের দিক থেকেও সুবিধা আছে। চাঁদা বিনিয়োগ হিসেবে কর রেয়াতের জন্য বিবেচিত হয়, আর মাসিক পেনশন আয়করমুক্ত। বিধিমালা অনুযায়ী প্রয়োজনে জমাকৃত অর্থের একটি অংশ ঋণ হিসেবে নেওয়ারও সুযোগ রয়েছে।
আসছে আরও সুবিধা, তবে এখনো প্রস্তাব
সর্বজনীন পেনশনকে আরও আকর্ষণীয় করতে ছয়টি নতুন সুবিধা যুক্ত করার উদ্যোগ নিয়েছে জাতীয় পেনশন কর্তৃপক্ষ:
- পাঁচ বছর চাঁদা দেওয়ার পর বিশেষ পরিস্থিতিতে টাকা তোলার সুযোগ।
- পেনশনভোগীর মৃত্যুর পর স্বামী বা স্ত্রীকে আজীবন পেনশন।
- ৫৫ বছর বয়স থেকে পেনশন চালু।
- ইসলামি পেনশন ব্যবস্থা।
- স্বাস্থ্য বিমা।
- নিবন্ধনকারী প্রতিষ্ঠানের কমিশন বাড়ানো।
তবে পেনশন শুরুর বয়স ৬০ থেকে কমিয়ে ৫৫ বছর করা নিয়ে আলোচনা হলেও এখনো চূড়ান্ত সিদ্ধান্ত হয়নি। প্রজ্ঞাপন জারি না হওয়া পর্যন্ত বর্তমান নিয়মই কার্যকর থাকবে।
বিশেষজ্ঞ পরামর্শ: আগে শুরু, নিয়মিত চাঁদা
হিসাব বলছে, সর্বজনীন পেনশনে সবচেয়ে বড় ভূমিকা রাখে সময়। ৩০ বছর বয়সে মাসে ৫ হাজার টাকা দিয়ে শুরু করলে যে পেনশন মেলে, ৪০ বছর বয়সে শুরু করলে একই পেনশনের জন্য মাসে প্রায় আড়াই গুণ চাঁদা দিতে হবে। এ ছাড়া কিস্তি অনিয়মিত হলে চূড়ান্ত তহবিল কমে যায়। তাই নিজের আয়ের সঙ্গে মানানসই একটি অঙ্ক বেছে নিয়ে নিয়মিত চাঁদা দেওয়াই সবচেয়ে কার্যকর কৌশল।
নিজের বয়স ও চাঁদা অনুযায়ী সম্ভাব্য পেনশন হিসাব করতে সর্বজনীন পেনশন ক্যালকুলেটর।