১ জুলাই ২০২৬ থেকে নতুন পে-স্কেলে বেতন বৃদ্ধির ধাপ: ৫০% কার্যকর ধরে হিসাব ও বাস্তব চিত্র
সরকারি কর্মকর্তা-কর্মচারীদের নতুন বেতন কাঠামো ১ জুলাই ২০২৬ থেকে কার্যকর ধরা হলেও নতুন বেতনের পুরো পার্থক্য একসঙ্গে কার্যকর হচ্ছে না। প্রকাশিত ‘চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬’-এ বেতন বৃদ্ধির পার্থক্য ধাপে ধাপে কার্যকর করার বিধান রাখা হয়েছে। ফলে ৩০ জুন ২০২৬-এর মূল বেতন এবং নতুন বেতন স্কেলের নির্ধারিত বেতনের মধ্যকার পার্থক্য থেকে নির্দিষ্ট অংশ প্রথম ও দ্বিতীয় ধাপে পাওয়া যাবে এবং ১ জুলাই ২০২৭ থেকে পূর্ণ পার্থক্য কার্যকর হবে।
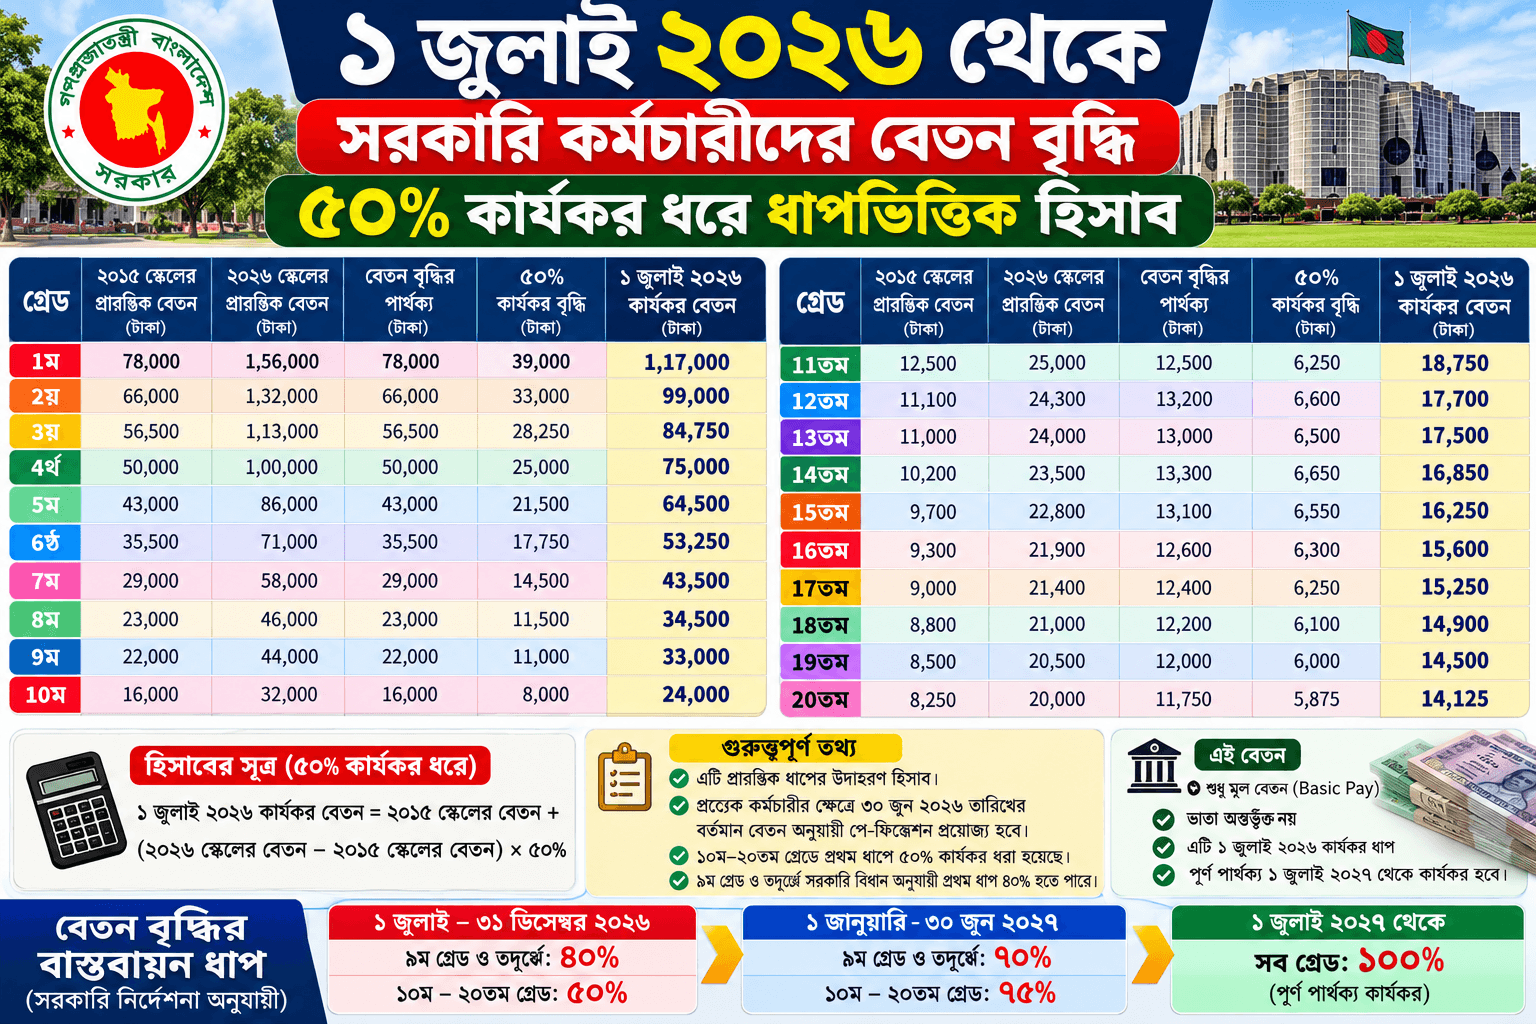
তবে এখানে একটি গুরুত্বপূর্ণ বিষয় রয়েছে। ১০ম থেকে ২০তম গ্রেডের জন্য প্রথম ধাপে বেতন বৃদ্ধির পার্থক্যের ৫০ শতাংশ কার্যকর হলেও ৯ম গ্রেড ও তদূর্ধ্বের ক্ষেত্রে প্রথম ধাপের হার ৪০ শতাংশ। পরবর্তী ধাপে যথাক্রমে ৭৫ শতাংশ ও ৭০ শতাংশ এবং ১ জুলাই ২০২৭ থেকে ১০০ শতাংশ কার্যকর হওয়ার কথা বলা হয়েছে।
১ জুলাই ২০২৬ থেকে প্রথম ধাপের হিসাব
নতুন পে-স্কেলে ২০টি গ্রেড রাখা হয়েছে। নতুন স্কেলে ১ম গ্রেডের নির্ধারিত মূল বেতন ১ লাখ ৫৬ হাজার টাকা এবং ২০তম গ্রেডের প্রারম্ভিক মূল বেতন ২০ হাজার টাকা। নতুন স্কেলের বিভিন্ন গ্রেডের প্রারম্ভিক বেতন আগের স্কেলের তুলনায় উল্লেখযোগ্যভাবে বৃদ্ধি পেয়েছে।
১০ম–২০তম গ্রেডের ক্ষেত্রে ৫০% বৃদ্ধির অংশ কার্যকর ধরে সাধারণভাবে হিসাবটি হবে—
কার্যকর বেতন বৃদ্ধি = নতুন নির্ধারিত বেতন − ৩০ জুনের বর্তমান মূল বেতন × ৫০%
অর্থাৎ নতুন স্কেলে নির্ধারিত বেতন ও ৩০ জুন ২০২৬-এর বর্তমান বেতনের যে পার্থক্য তৈরি হবে, তার অর্ধেক প্রথম ধাপে কার্যকর হবে।
উদাহরণ
ধরা যাক, কোনো কর্মচারীর ৩০ জুন ২০২৬ তারিখের মূল বেতন ১৬,০০০ টাকা এবং নতুন স্কেলে তাঁর নির্ধারিত মূল বেতন ২৪,০০০ টাকা।
তাহলে—
- নতুন ও পুরোনো বেতনের পার্থক্য = ২৪,০০০ − ১৬,০০০ = ৮,০০০ টাকা
- প্রথম ধাপে ৫০% = ৮,০০০ × ৫০% = ৪,০০০ টাকা
- প্রথম ধাপে কার্যকর মূল বেতন = ১৬,০০০ + ৪,০০০ = ২০,০০০ টাকা
অর্থাৎ নতুন স্কেলে চূড়ান্ত নির্ধারিত বেতন ২৪ হাজার টাকা হলেও প্রথম ধাপে পুরো ৮ হাজার টাকার পার্থক্য একসঙ্গে কার্যকর হবে না।
গ্রেডভেদে বাস্তবায়নের সময়সূচি
প্রকাশিত গেজেটের বিধান অনুযায়ী বাস্তবায়নের কাঠামোটি হচ্ছে—
| সময়কাল | ৯ম ও তদূর্ধ্ব গ্রেড | ১০ম–২০তম গ্রেড |
|---|---|---|
| ১ জুলাই–৩১ ডিসেম্বর ২০২৬ | ৪০% | ৫০% |
| ১ জানুয়ারি–৩০ জুন ২০২৭ | ৭০% | ৭৫% |
| ১ জুলাই ২০২৭ থেকে | ১০০% | ১০০% |
অর্থাৎ “৫০% কার্যকর” কথাটি পুরো ১ম–২০তম গ্রেডের জন্য একইভাবে প্রযোজ্য নয়। ১০ম থেকে ২০তম গ্রেডে প্রথম ধাপের হার ৫০ শতাংশ; কিন্তু ৯ম ও তদূর্ধ্ব গ্রেডে প্রথম ধাপ ৪০ শতাংশ।
৩০ জুনের বেতন কেন গুরুত্বপূর্ণ?
নতুন পে-স্কেলে কোনো কর্মচারীর শুধু গ্রেড জানলেই তাঁর ১ জুলাইয়ের নতুন বেতন নির্ধারণ করা যাবে না। কারণ একই গ্রেডের দুই কর্মচারীর ৩০ জুন ২০২৬-এর মূল বেতন ভিন্ন হতে পারে।
গেজেটের পে-ফিক্সেশন বিধান অনুযায়ী, ৩০ জুনের বর্তমান বেতনকে ভিত্তি করে নতুন স্কেলের সংশ্লিষ্ট ধাপে বেতন নির্ধারণ করতে হবে। প্রথমত, কেউ যদি পুরোনো স্কেলের প্রারম্ভিক ধাপে বেতন পান, তাহলে নতুন স্কেলের সংশ্লিষ্ট প্রারম্ভিক ধাপে বেতন নির্ধারণের বিধান রয়েছে। আর প্রারম্ভিক ধাপের বেশি বেতন পেলে পুরোনো স্কেলের প্রারম্ভিক ধাপের সঙ্গে বর্তমান বেতনের পার্থক্য নিয়ে নতুন স্কেলে সমন্বয়ের পদ্ধতি রয়েছে।
এ কারণে নতুন স্কেলের প্রারম্ভিক বেতনকে প্রত্যেক কর্মচারীর ১ জুলাইয়ের বেতন হিসেবে ধরে নেওয়া ঠিক হবে না।
৫০% কার্যকর হলে ১০ম–২০তম গ্রেডে কী হবে?
১০ম থেকে ২০তম গ্রেডের ক্ষেত্রে প্রথম ছয় মাসের জন্য বেতন বৃদ্ধির পার্থক্যের ৫০ শতাংশ কার্যকর হবে।
উদাহরণ হিসেবে—
নতুন নির্ধারিত বেতন = ৩২,০০০ টাকা
৩০ জুনের বর্তমান বেতন = ২২,৫৫০ টাকা
তাহলে—
বেতন বৃদ্ধির পার্থক্য:
৩২,০০০ − ২২,৫৫০ = ৯,৪৫০ টাকা
প্রথম ধাপে ৫০%:
৯,৪৫০ × ৫০% = ৪,৭২৫ টাকা
অতএব প্রথম ধাপে হিসাবযোগ্য বেতন হবে—
২২,৫৫০ + ৪,৭২৫ = ২৭,২৭৫ টাকা
পরবর্তী ধাপে ৭৫ শতাংশ কার্যকর হলে মোট পার্থক্যের ৭৫ শতাংশ বিবেচনায় আসবে এবং ১ জুলাই ২০২৭ থেকে পুরো পার্থক্য কার্যকর হওয়ার কথা।
বকেয়া বেতনের বিষয়টিও গুরুত্বপূর্ণ
নতুন পে-স্কেল ১ জুলাই ২০২৬ থেকে কার্যকর হিসেবে গণ্য হওয়ায় ১ জুলাই থেকে আদেশ জারির সময় পর্যন্ত প্রাপ্য বেতন-পার্থক্য বকেয়া হিসেবে পাওয়ার বিধান রয়েছে। এ কারণে কর্মচারীদের জন্য শুধু নতুন মূল বেতন নয়, জুলাই থেকে প্রাপ্য বেতন-পার্থক্য, কার্যকর ধাপ এবং পরবর্তী সময়ে সমন্বয়ের বিষয়টিও গুরুত্বপূর্ণ।
তবে বকেয়ার প্রকৃত অঙ্ক প্রত্যেক কর্মচারীর ক্ষেত্রে এক হবে না। কারণ ৩০ জুনের মূল বেতন, পে-ফিক্সেশনে নির্ধারিত নতুন মূল বেতন, কার্যকর ধাপ এবং সংশ্লিষ্ট সময়ে প্রাপ্য অন্যান্য বিষয় বিবেচনা করতে হবে।
বিশেষ সুবিধা ও নতুন বেতন কাঠামো
নতুন পে-স্কেল কার্যকর হওয়ার সঙ্গে বিদ্যমান ১৫ শতাংশ বিশেষ সুবিধা বিলুপ্ত হওয়ার বিষয়টিও আলোচনায় এসেছে। ফলে একজন কর্মচারীর হাতে পাওয়া নিট বেতন কতটা বাড়বে, তা শুধু মূল বেতন বৃদ্ধির শতাংশ দিয়ে নির্ধারণ করা যাবে না। নতুন ভাতা, পুরোনো বিশেষ সুবিধার বিলুপ্তি এবং অন্যান্য কর্তন—সবকিছু একসঙ্গে বিবেচনা করতে হবে।
কর্মচারীদের জন্য সবচেয়ে গুরুত্বপূর্ণ হিসাব
১ জুলাই ২০২৬-এর বেতন নির্ধারণ করতে প্রত্যেক কর্মচারীর অন্তত চারটি তথ্য প্রয়োজন—
১. ৩০ জুন ২০২৬-এর মূল বেতন
২. ৩০ জুনের গ্রেড
৩. ২০২৬ সালের পে-স্কেলে পে-ফিক্সেশনের পর নির্ধারিত মূল বেতন
৪. সংশ্লিষ্ট গ্রেডের জন্য কার্যকর শতাংশ—৪০%, ৫০%, ৭০%, ৭৫% বা ১০০%
এই তথ্য ছাড়া শুধু “আমার গ্রেড ১০” বা “আমার গ্রেড ১৬”—এমন তথ্য দিয়ে নির্ভুল ১ জুলাইয়ের ব্যক্তিগত বেতন বের করা সম্ভব নয়। একই গ্রেডে কর্মরত দুই ব্যক্তির ৩০ জুনের বেতন আলাদা হলে নতুন স্কেলেও তাঁদের নির্ধারিত বেতন আলাদা হতে পারে।
৫০% কার্যকর ধরে মূল বিষয়টি এক নজরে
১ জুলাই ২০২৬: নতুন পে-স্কেল কার্যকর
১০ম–২০তম গ্রেড: বেতন বৃদ্ধির পার্থক্যের ৫০%
৯ম ও তদূর্ধ্ব: বেতন বৃদ্ধির পার্থক্যের ৪০%
১ জানুয়ারি ২০২৭: যথাক্রমে ৭৫% ও ৭০%
১ জুলাই ২০২৭: উভয় শ্রেণির জন্য ১০০%
পে-ফিক্সেশন: ৩০ জুনের বর্তমান মূল বেতনকে ভিত্তি করে
বকেয়া: ১ জুলাই ২০২৬ থেকে প্রাপ্য পার্থক্য বিধি অনুযায়ী সমন্বয়যোগ্য।
শেষ কথা
নতুন পে-স্কেলের ক্ষেত্রে সবচেয়ে বড় ভুল হতে পারে নতুন স্কেলের প্রারম্ভিক বেতনকে সরাসরি প্রত্যেক কর্মচারীর ১ জুলাইয়ের বেতন ধরে নেওয়া। বাস্তবে ব্যক্তিভেদে বেতন নির্ধারণ হবে পে-ফিক্সেশন বিধান অনুসারে। এরপর নির্ধারিত নতুন ও পুরোনো বেতনের পার্থক্যের ওপর সংশ্লিষ্ট গ্রেডের জন্য নির্ধারিত ধাপের শতাংশ প্রয়োগ হবে।
তাই ৫০ শতাংশ কার্যকর ধরে ১ জুলাই ২০২৬-এর হিসাব করতে চাইলে ৩০ জুনের মূল বেতন → পে-ফিক্সেশন → নতুন মূল বেতন → বেতন-পার্থক্য → কার্যকর শতাংশ → ১ জুলাইয়ের কার্যকর বেতন—এই ধারাবাহিকতাই সবচেয়ে গুরুত্বপূর্ণ। সরকারি গেজেটের পে-ফিক্সেশন ও ইনক্রিমেন্ট সংক্রান্ত বিধানও এই হিসাবের ভিত্তি।
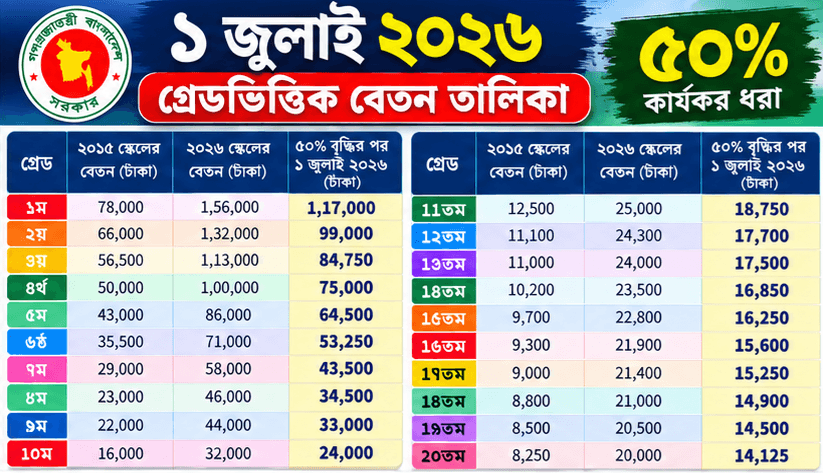
১ জুলাই ২০২৬ — ৫০% বেতন বৃদ্ধি কার্যকর ধরে ধাপ
হিসাবের সূত্র:১ জুলাইয়ের বেসিক = ৩০ জুনের বেসিক + (নতুন স্কেলের বেসিক − পুরোনো বেসিক) × ৫০%
| গ্রেড | ২০১৫ স্কেলের প্রারম্ভিক বেসিক | ২০২৬ স্কেলের প্রারম্ভিক বেসিক | বৃদ্ধির ৫০% | ১ জুলাই ২০২৬ হিসাবি বেসিক |
|---|---|---|---|---|
| ১ম | ৭৮,০০০ | ১,৫৬,০০০ | ৩৯,০০০ | ১,১৭,০০০ |
| ২য় | ৬৬,০০০ | ১,৩২,০০০ | ৩৩,০০০ | ৯৯,০০০ |
| ৩য় | ৫৬,৫০০ | ১,১৩,০০০ | ২৮,২৫০ | ৮৪,৭৫০ |
| ৪র্থ | ৫০,০০০ | ১,০০,০০০ | ২৫,০০০ | ৭৫,০০০ |
| ৫ম | ৪৩,০০০ | ৮৬,০০০ | ২১,৫০০ | ৬৪,৫০০ |
| ৬ষ্ঠ | ৩৫,৫০০ | ৭১,০০০ | ১৭,৭৫০ | ৫৩,২৫০ |
| ৭ম | ২৯,০০০ | ৫৮,০০০ | ১৪,৫০০ | ৪৩,৫০০ |
| ৮ম | ২৩,০০০ | ৪৬,০০০ | ১১,৫০০ | ৩৪,৫০০ |
| ৯ম | ২২,০০০ | ৪৪,০০০ | ১১,০০০ | ৩৩,০০০ |
| ১০ম | ১৬,০০০ | ৩২,০০০ | ৮,০০০ | ২৪,০০০ |
| ১১তম | ১২,৫০০ | ২৫,০০০ | ৬,২৫০ | ১৮,৭৫০ |
| ১২তম | ১১,১০০ | ২৪,৩০০ | ৬,৬০০ | ১৭,৭০০ |
| ১৩তম | ১১,০০০ | ২৪,০০০ | ৬,৫০০ | ১৭,৫০০ |
| ১৪তম | ১০,২০০ | ২৩,৫০০ | ৬,৬৫০ | ১৬,৮৫০ |
| ১৫তম | ৯,৭০০ | ২২,৮০০ | ৬,৫৫০ | ১৬,২৫০ |
| ১৬তম | ৯,৩০০ | ২১,৯০০ | ৬,৩০০ | ১৫,৬০০ |
| ১৭তম | ৯,০০০ | ২১,৫০০ | ৬,২৫০ | ১৫,২৫০ |
| ১৮তম | ৮,৮০০ | ২১,০০০ | ৬,১০০ | ১৪,৯০০ |
| ১৯তম | ৮,৫০০ | ২০,৫০০ | ৬,০০০ | ১৪,৫০০ |
| ২০তম | ৮,২৫০ | ২০,০০০ | ৫,৮৭৫ | ১৪,১২৫ |
২০২৬ সালের নতুন স্কেলের প্রারম্ভিক বেতন ও ২০১৫ সালের স্কেলের সংশ্লিষ্ট প্রারম্ভিক বেতনগুলো সরকারি গেজেটের আদেশ এবং সংশ্লিষ্ট বেতনস্কেল তথ্যের সঙ্গে মিলিয়ে নেওয়া হয়েছে। সরকারি মুদ্রণ ও প্রকাশনা অধিদপ্তরের আর্কাইভে এস.আর.ও. নং ৩৪৭-আইন/২০২৬—চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬ ১৭ সেপ্টেম্বর ২০২৬ তারিখে প্রকাশিত হিসেবে তালিকাভুক্ত আছে।