পে ফিক্সেশন ২০২৬: গ্রেড-১৪-এ ১৭,৫২০ টাকা থেকে ১ জুলাই মূল বেতন হবে ২৬,১১০ টাকা, পরবর্তীতে ৩৩,১০০
জাতীয় বেতন স্কেল-২০২৬ বাস্তবায়নের ক্ষেত্রে সরকারি কর্মকর্তা-কর্মচারীদের সবচেয়ে গুরুত্বপূর্ণ বিষয়গুলোর একটি হলো নতুন স্কেলে পে ফিক্সেশন। বিশেষ করে ১ জুলাই ২০২৬ থেকে নতুন বেতন কাঠামোর কতটুকু কার্যকর হবে, বার্ষিক ইনক্রিমেন্ট কীভাবে যুক্ত হবে এবং পরবর্তী ধাপে মূল বেতন কীভাবে বাড়বে—এসব নিয়ে কর্মচারীদের মধ্যে ব্যাপক আগ্রহ রয়েছে।
প্রদত্ত পে-ফিক্সেশন শিটের ধাপ অনুসরণ করে গ্রেড-১৪-এর ৩০ জুন ২০২৬ তারিখের মূল বেতন ১৭,৫২০ টাকা এবং নতুন স্কেলের প্রারম্ভিক বেতন ২৩,৫০০ টাকা ধরে একটি নমুনা হিসাব করলে ১ জুলাই ২০২৬ থেকে মূল বেতন দাঁড়ায় ২৬,১১০ টাকা। পরবর্তী দুই ধাপে তা যথাক্রমে ২৯,৬০৫ টাকা এবং ৩৩,১০০ টাকা হবে।
৩০ জুন ২০২৬-এর বেতন ১৭,৫২০ টাকা
ধরা হচ্ছে, গ্রেড-১৪-এর একজন কর্মচারীর ৩০ জুন ২০২৬ তারিখে মূল বেতন ১৭,৫২০ টাকা।
পে-ফিকেশনের প্রথম ধাপে বর্তমান স্কেলের প্রারম্ভিক বেতন এবং কর্মচারীর অর্জিত বেতনের পার্থক্য নির্ণয় করতে হবে।
বর্তমান স্কেলের প্রারম্ভিক বেতন ধরা হয়েছে ১০,২০০ টাকা।
সুতরাং,
বর্তমান মূল বেতন − প্রারম্ভিক বেতন
= ১৭,৫২০ − ১০,২০০
= ৭,৩২০ টাকা
অর্থাৎ কর্মচারীর অর্জিত বেতনের পার্থক্য হলো ৭,৩২০ টাকা।
নতুন স্কেলে প্রাথমিক ফিক্সেশন
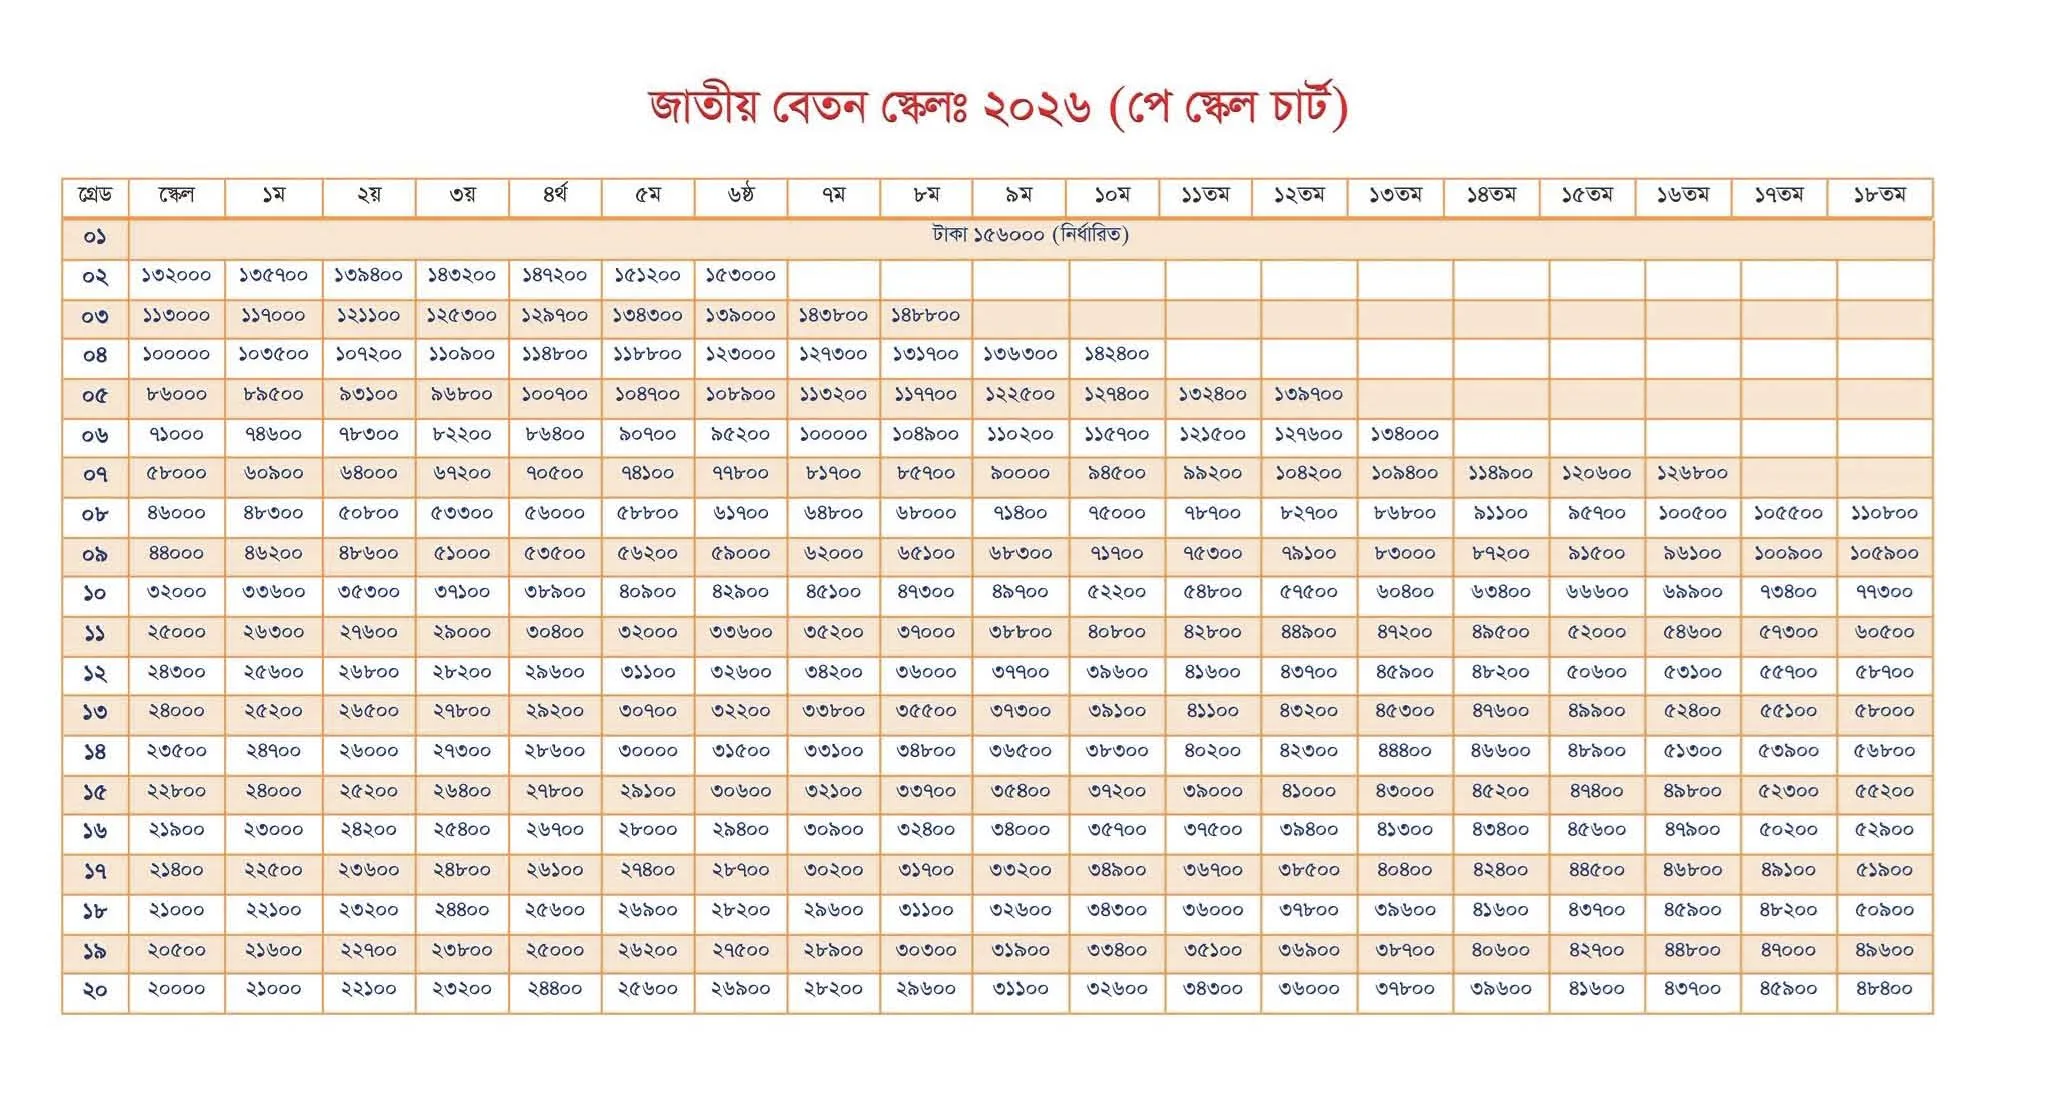
নতুন স্কেলে গ্রেড-১৪-এর প্রারম্ভিক বেতন ধরা হয়েছে ২৩,৫০০ টাকা।
এর সঙ্গে পূর্ববর্তী স্কেলে অর্জিত পার্থক্য ৭,৩২০ টাকা যোগ করলে—
২৩,৫০০ + ৭,৩২০ = ৩০,৮২০ টাকা।
অর্থাৎ প্রাথমিক হিসাব অনুযায়ী নতুন স্কেলে ফিক্সেশন দাঁড়ায় ৩০,৮২০ টাকা।
তবে নতুন স্কেলের নির্ধারিত ধাপ অনুসরণ করে এই অঙ্কের সঙ্গে সামঞ্জস্যপূর্ণ পরবর্তী ধাপে বেতন নির্ধারণ করতে হবে।
এক্ষেত্রে ৩০,৮২০ টাকার পরবর্তী প্রযোজ্য ধাপ ধরা হয়েছে ৩১,৫০০ টাকা।
ফলে পে-ফিক্সেশনের পর মূল বেতন দাঁড়াবে—
৩১,৫০০ টাকা
১ জুলাই ২০২৬-এর ইনক্রিমেন্টও গুরুত্বপূর্ণ
পে-ফিক্সেশনের পর ১ জুলাই ২০২৬ তারিখে প্রাপ্য বার্ষিক বেতন বৃদ্ধিও হিসাবের একটি গুরুত্বপূর্ণ অংশ।
৩১,৫০০ টাকার পরবর্তী নির্ধারিত ধাপ ধরা হয়েছে ৩৩,১০০ টাকা।
সুতরাং বার্ষিক ইনক্রিমেন্ট—
৩৩,১০০ − ৩১,৫০০ = ১,৬০০ টাকা।
অর্থাৎ ১ জুলাই ২০২৬-এর জন্য বার্ষিক ইনক্রিমেন্ট হবে ১,৬০০ টাকা।
এখানে গুরুত্বপূর্ণ বিষয় হলো—এই পুরো ১,৬০০ টাকা ইনক্রিমেন্ট প্রথম ধাপের ৫০ শতাংশ বাস্তবায়নের হিসাবের সঙ্গে যোগ করা হচ্ছে।
৫০ শতাংশ বাস্তবায়নের হিসাব
এখন ৩১,৫০০ টাকা নতুন স্কেলে ফিক্সড বেতন এবং ১৭,৫২০ টাকা পুরোনো মূল বেতনের মধ্যে পার্থক্য বের করতে হবে।
৩১,৫০০ − ১৭,৫২০ = ১৩,৯৮০ টাকা।
অর্থাৎ নতুন স্কেলে মূল বেতন বৃদ্ধির মোট পরিমাণ হলো ১৩,৯৮০ টাকা।
এর ৫০ শতাংশ—
১৩,৯৮০ × ৫০% = ৬,৯৯০ টাকা।
সুতরাং ১ জুলাই ২০২৬-এর প্রথম ধাপে ৫০ শতাংশ বাস্তবায়নের পর—
১৭,৫২০ + ৬,৯৯০ = ২৪,৫১০ টাকা।
কিন্তু এখানেই হিসাব শেষ নয়।
১ জুলাইয়ের পুরো ১,৬০০ টাকা ইনক্রিমেন্ট আলাদাভাবে যুক্ত হবে।
তাই—
২৪,৫১০ + ১,৬০০ = ২৬,১১০ টাকা।
ফলে ১ জুলাই ২০২৬-এর মূল বেতন
২৬,১১০ টাকা
পরবর্তী ধাপে আরও ২৫ শতাংশ যোগ হবে
নতুন স্কেলে মোট বেতন বৃদ্ধির পরিমাণ ছিল ১৩,৯৮০ টাকা।
প্রথম ধাপে ৫০ শতাংশ কার্যকর হয়েছে।
অবশিষ্ট ৫০ শতাংশ দুই ধাপে—২৫ শতাংশ + ২৫ শতাংশ—কার্যকর হবে।
দ্বিতীয় ধাপ: আরও ২৫ শতাংশ
১৩,৯৮০ টাকার ২৫ শতাংশ—
১৩,৯৮০ × ২৫% = ৩,৪৯৫ টাকা।
তাই দ্বিতীয় ধাপে—
২৬,১১০ + ৩,৪৯৫ = ২৯,৬০৫ টাকা।
অর্থাৎ দ্বিতীয় ধাপে মূল বেতন হবে—
২৯,৬০৫ টাকা
তৃতীয় ধাপ: শেষ ২৫ শতাংশ
আবার মোট বৃদ্ধির অবশিষ্ট ২৫ শতাংশ—
১৩,৯৮০ × ২৫% = ৩,৪৯৫ টাকা।
এবার দ্বিতীয় ধাপের মূল বেতনের সঙ্গে এটি যোগ করলে—
২৯,৬০৫ + ৩,৪৯৫ = ৩৩,১০০ টাকা।
অর্থাৎ তৃতীয় ধাপে মূল বেতন দাঁড়াবে—
৩৩,১০০ টাকা
এক নজরে গ্রেড-১৪-এর সম্পূর্ণ পে ফিক্সেশন
| পর্যায় | হিসাব | মূল বেতন |
|---|---|---|
| ৩০ জুন ২০২৬ | বর্তমান মূল বেতন | ১৭,৫২০ টাকা |
| নতুন স্কেলে প্রাথমিক হিসাব | ২৩,৫০০ + ৭,৩২০ | ৩০,৮২০ টাকা |
| নতুন স্কেলের প্রযোজ্য ধাপ | পরবর্তী ধাপ | ৩১,৫০০ টাকা |
| ১ জুলাইয়ের ইনক্রিমেন্ট | ৩১,৫০০ + ১,৬০০ | ৩৩,১০০ টাকা |
| মোট বেতন বৃদ্ধি | ৩১,৫০০ − ১৭,৫২০ | ১৩,৯৮০ টাকা |
| ৫০% বাস্তবায়ন | ১৩,৯৮০ × ৫০% | ৬,৯৯০ টাকা |
| প্রথম ধাপে বেতন | ১৭,৫২০ + ৬,৯৯০ | ২৪,৫১০ টাকা |
| পুরো ইনক্রিমেন্ট যোগ | ২৪,৫১০ + ১,৬০০ | ২৬,১১০ টাকা |
| পরবর্তী ২৫% | +৩,৪৯৫ | ২৯,৬০৫ টাকা |
| শেষ ২৫% | +৩,৪৯৫ | ৩৩,১০০ টাকা |
মূল বিষয়টি কোথায়?
এই হিসাবের সবচেয়ে গুরুত্বপূর্ণ দিক হলো ৫০ শতাংশ বাস্তবায়নকে সরাসরি বর্তমান মূল বেতনের ৫০ শতাংশ বৃদ্ধি হিসেবে গণনা করা হচ্ছে না।
এখানে প্রথমে—
পুরোনো মূল বেতন → নতুন স্কেলে ফিক্সেশন → প্রযোজ্য ধাপে বেতন নির্ধারণ → মোট বেতন বৃদ্ধির পরিমাণ → ৫০ শতাংশ বাস্তবায়ন → ১ জুলাইয়ের পূর্ণ ইনক্রিমেন্ট যোগ
—এই ধারাবাহিকতা অনুসরণ করা হচ্ছে।
ফলে ১৭,৫২০ টাকা মূল বেতন থাকা একজন গ্রেড-১৪ কর্মচারীর ক্ষেত্রে প্রথম ধাপে শুধু ৫০ শতাংশ বৃদ্ধির হিসাব করলে বেতন দাঁড়ায় ২৪,৫১০ টাকা। কিন্তু ১ জুলাইয়ের পুরো ১,৬০০ টাকা ইনক্রিমেন্ট যুক্ত হওয়ার কারণে কার্যকর মূল বেতন দাঁড়ায় ২৬,১১০ টাকা।
এরপর মোট বৃদ্ধির আরও ২৫ শতাংশ করে দুই ধাপে যুক্ত হলে মূল বেতন যথাক্রমে ২৯,৬০৫ টাকা এবং ৩৩,১০০ টাকা হয়।
পে ফিক্সেশনে কর্মচারীদের জন্য গুরুত্বপূর্ণ বিষয়
পে ফিক্সেশনের সময় শুধু বর্তমান মূল বেতন দেখলেই হবে না। সংশ্লিষ্ট কর্মচারীর—
- বর্তমান গ্রেড;
- ৩০ জুন ২০২৬-এর মূল বেতন;
- সংশ্লিষ্ট পুরোনো স্কেলের প্রারম্ভিক ধাপ;
- নতুন স্কেলের প্রারম্ভিক ধাপ;
- পে-ফিক্সেশনের পর প্রযোজ্য ধাপ;
- ১ জুলাইয়ের বার্ষিক ইনক্রিমেন্ট;
- পদোন্নতি বা উচ্চতর গ্রেডের বিষয়;
- প্রযোজ্য অন্যান্য বিধান
বিবেচনায় নিয়ে চূড়ান্ত বেতন নির্ধারণ করতে হবে।
চূড়ান্ত হিসাব
গ্রেড-১৪
৩০ জুন ২০২৬: ১৭,৫২০ টাকা
⬇️
১ জুলাই ২০২৬: ২৬,১১০ টাকা
⬇️
পরবর্তী ২৫% বাস্তবায়ন: ২৯,৬০৫ টাকা
⬇️
শেষ ২৫% বাস্তবায়ন: ৩৩,১০০ টাকা
অর্থাৎ প্রদত্ত পে-ফিক্সেশন শিটের পদ্ধতি অনুসরণ করে এই উদাহরণে ১৭,৫২০ টাকা থেকে প্রথম ধাপে ২৬,১১০ টাকা এবং পূর্ণ বাস্তবায়নের পর ৩৩,১০০ টাকা মূল বেতন নির্ধারিত হওয়ার হিসাব পাওয়া যাচ্ছে। শিটে দেখানো পে-ফিক্সেশন কাঠামোও ধাপে ধাপে বেতন নির্ধারণ, ইনক্রিমেন্ট এবং বাস্তবায়নের অংশগুলো আলাদাভাবে দেখায়।